Phân biệt lợi nhuận kinh tế và lợi nhuận kế toán
Mục lục
- Lợi nhuận kế toán và lợi nhuận kinh tế tính chi phí khác nhau thế nào?
- Chi phí cơ hội tạo ra chênh lệch giữa hai loại lợi nhuận
- Vì sao lợi nhuận kế toán dương chưa chắc là doanh nghiệp tạo thêm giá trị?
- Lợi nhuận kinh tế bằng 0 có đồng nghĩa kinh doanh không có lợi nhuận?
- Bảng phân biệt lợi nhuận kinh tế và lợi nhuận kế toán
- Khi nào nên quan tâm đến từng loại lợi nhuận?
- Đọc hai con số lợi nhuận để đánh giá đúng quyết định
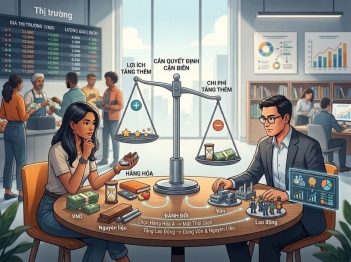
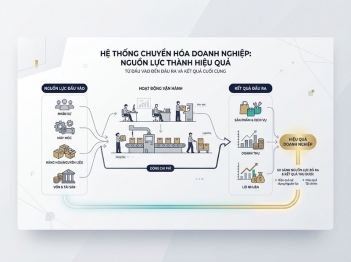
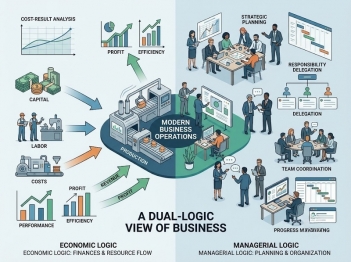
Lợi nhuận kinh tế và lợi nhuận kế toán khác nhau chủ yếu ở cách xác định chi phí. Lợi nhuận kế toán trừ các chi phí hiện hữu được ghi nhận, còn lợi nhuận kinh tế tính thêm chi phí cơ hội của những nguồn lực doanh nghiệp đang sử dụng.
Một doanh nghiệp có thể báo lãi trên sổ sách nhưng chưa chắc đang tạo ra lợi nhuận theo nghĩa kinh tế. Nguyên nhân nằm ở chi phí cơ hội: kế toán chủ yếu ghi nhận những chi phí hiện hữu của hoạt động kinh doanh, trong khi phân tích kinh tế còn đặt câu hỏi doanh nghiệp đã từ bỏ phương án tốt nhất nào để sử dụng vốn, thời gian, tài sản và các nguồn lực hiện tại.
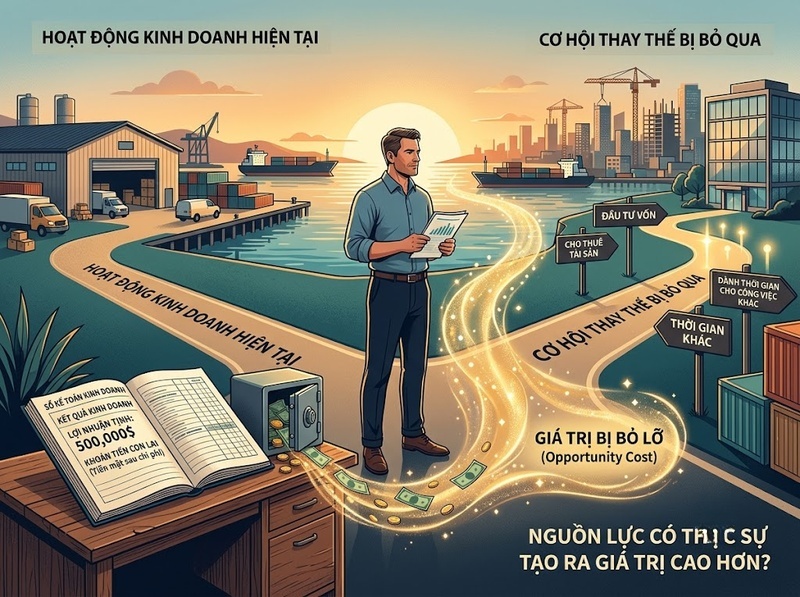
Vì vậy, điểm mấu chốt khi phân biệt hai loại lợi nhuận không chỉ là “doanh thu trừ chi phí”, mà là những loại chi phí nào được đưa vào phép tính. Khi chi phí cơ hội dương, lợi nhuận kinh tế sẽ thấp hơn lợi nhuận kế toán.
Lợi nhuận kế toán và lợi nhuận kinh tế tính chi phí khác nhau thế nào?
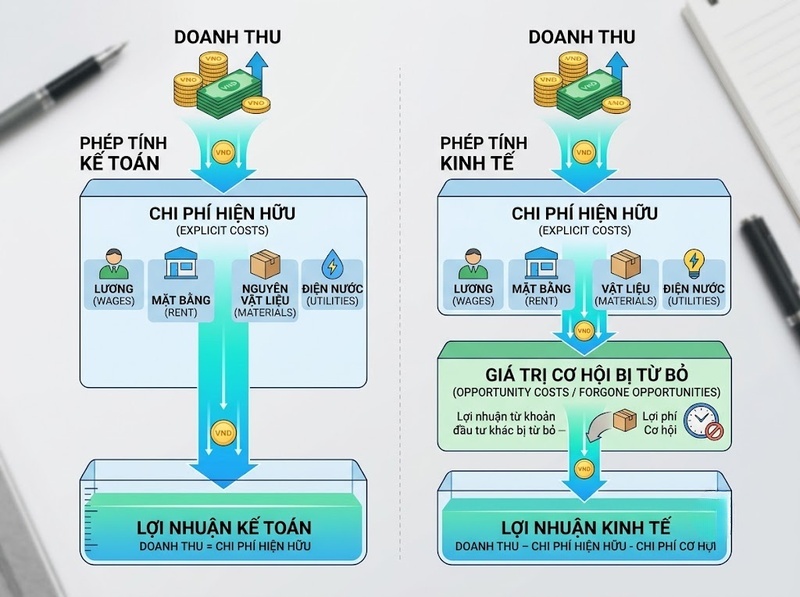
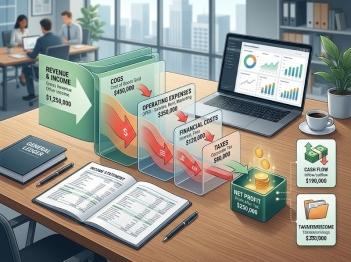
Lợi nhuận kế toán được xác định từ doanh thu và những chi phí được ghi nhận để tạo ra doanh thu đó. Có thể khái quát:
Lợi nhuận kế toán = Tổng doanh thu − Chi phí hiện hữu
Chi phí hiện hữu (explicit costs) là những khoản doanh nghiệp thực sự phải chi trả hoặc phát sinh nghĩa vụ thanh toán, chẳng hạn tiền lương, tiền thuê mặt bằng, nguyên vật liệu, điện nước và các chi phí hoạt động khác.
Lợi nhuận kinh tế sử dụng phạm vi chi phí rộng hơn:
Lợi nhuận kinh tế = Tổng doanh thu − Chi phí hiện hữu − Chi phí cơ hội
Hay nhìn từ lợi nhuận kế toán:
Lợi nhuận kinh tế = Lợi nhuận kế toán − Chi phí cơ hội
Chi phí cơ hội ở đây phản ánh giá trị của phương án tốt nhất bị từ bỏ khi doanh nghiệp sử dụng nguồn lực cho lựa chọn hiện tại. Vì thế, hai phép tính có thể cùng bắt đầu từ một mức doanh thu nhưng cho kết quả lợi nhuận khác nhau.
Điểm cần lưu ý là chi phí cơ hội không có nghĩa doanh nghiệp đã thực sự chuyển tiền cho một bên khác. Nó đo lường lợi ích bị bỏ qua. Đây chính là lý do một hoạt động có thể sinh lợi nhuận kế toán dương nhưng lợi nhuận kinh tế bằng 0 hoặc âm.
Chi phí cơ hội tạo ra chênh lệch giữa hai loại lợi nhuận
Giả sử một chủ doanh nghiệp đầu tư 1 tỷ đồng vốn của mình vào hoạt động kinh doanh. Sau khi trừ toàn bộ chi phí hiện hữu, doanh nghiệp đạt lợi nhuận kế toán 120 triệu đồng trong năm.
Nếu cùng 1 tỷ đồng đó có thể được sử dụng cho phương án thay thế tốt nhất và tạo ra 70 triệu đồng, thì 70 triệu đồng là một phần chi phí cơ hội của quyết định sử dụng vốn cho doanh nghiệp hiện tại.
Khi đó:
· Lợi nhuận kế toán: 120 triệu đồng
· Chi phí cơ hội: 70 triệu đồng
· Lợi nhuận kinh tế: 50 triệu đồng
Khoản 70 triệu đồng không nhất thiết xuất hiện như một hóa đơn hay khoản thanh toán trong hệ thống kế toán. Tuy nhiên, dưới góc độ kinh tế, doanh nghiệp phải vượt qua mức lợi ích 70 triệu đồng đã từ bỏ trước khi có thể nói rằng lựa chọn hiện tại thực sự tạo thêm giá trị.
Cơ chế này không chỉ áp dụng với tiền vốn. Chi phí cơ hội còn có thể phát sinh từ thời gian của chủ doanh nghiệp, tài sản thuộc sở hữu, lao động của chính chủ sở hữu hoặc những nguồn lực có phương án sử dụng thay thế.
Vì sao lợi nhuận kế toán dương chưa chắc là doanh nghiệp tạo thêm giá trị?
Một sai lầm phổ biến là xem có lợi nhuận kế toán đồng nghĩa với hoạt động hiện tại là phương án kinh tế tốt.
Hai kết luận này không hoàn toàn giống nhau.
Giả sử một người tự điều hành doanh nghiệp và thu được lợi nhuận kế toán 300 triệu đồng mỗi năm. Nếu phương án nghề nghiệp tốt nhất mà người đó từ bỏ có thể đem lại thu nhập 350 triệu đồng mỗi năm, chỉ xét riêng giá trị thời gian và lao động đã cho thấy một chi phí cơ hội đáng kể.
Nếu các yếu tố khác không đổi, phần lợi ích thu được từ doanh nghiệp chưa đủ bù đắp giá trị của phương án thay thế. Do đó, doanh nghiệp có thể có lãi kế toán nhưng không có lãi kinh tế.
Điều này không làm cho con số lợi nhuận kế toán trở thành “sai”. Hai chỉ tiêu đang trả lời hai câu hỏi khác nhau:
Lợi nhuận kế toán cho biết doanh thu còn lại bao nhiêu sau các chi phí được tính trong hệ thống kế toán. Lợi nhuận kinh tế đi xa hơn, xem lựa chọn hiện tại có tạo ra giá trị vượt quá phương án thay thế tốt nhất hay không.
Lợi nhuận kinh tế bằng 0 có đồng nghĩa kinh doanh không có lợi nhuận?
Không.
Đây là điểm rất dễ gây nhầm lẫn khi lần đầu tiếp cận khái niệm lợi nhuận kinh tế.
Giả sử doanh nghiệp có:
· Doanh thu: 1,2 tỷ đồng
· Chi phí hiện hữu: 900 triệu đồng
· Lợi nhuận kế toán: 300 triệu đồng
· Chi phí cơ hội: 300 triệu đồng
Lợi nhuận kinh tế lúc này bằng 0.
Doanh nghiệp vẫn có 300 triệu đồng lợi nhuận kế toán. Con số 0 chỉ có nghĩa rằng sau khi tính cả giá trị của phương án tốt nhất bị từ bỏ, hoạt động hiện tại không tạo ra phần lợi ích kinh tế vượt trội hơn phương án thay thế.
Trong kinh tế học, đây là khác biệt quan trọng. Lợi nhuận kinh tế bằng 0 không nhất thiết là thất bại hay thua lỗ kế toán. Nó có thể phản ánh tình trạng doanh nghiệp đang thu được mức lợi ích vừa đủ để bù đắp cả chi phí hiện hữu lẫn chi phí cơ hội.
Ngược lại, lợi nhuận kinh tế dương cho thấy lựa chọn hiện tại tạo ra lợi ích vượt phương án thay thế tốt nhất đã từ bỏ. Lợi nhuận kinh tế âm cho thấy nguồn lực có thể đem lại giá trị cao hơn ở phương án thay thế, nếu các giả định dùng để xác định chi phí cơ hội là phù hợp.
Bảng phân biệt lợi nhuận kinh tế và lợi nhuận kế toán
|
Tiêu chí |
Lợi nhuận kế toán |
Lợi nhuận kinh tế |
|
Cơ sở tính |
Doanh thu và chi phí được tính trong kế toán |
Doanh thu, chi phí hiện hữu và chi phí cơ hội |
|
Chi phí cơ hội |
Không phải thành phần được khấu trừ như trong phép tính lợi nhuận kinh tế |
Được tính vào tổng chi phí kinh tế |
|
Trọng tâm |
Kết quả tài chính được ghi nhận |
Giá trị của lựa chọn hiện tại so với phương án thay thế |
|
Có thể dương khi loại kia bằng 0? |
Có |
Có thể bằng 0 dù lợi nhuận kế toán dương |
|
Có thể âm khi lợi nhuận kế toán dương? |
Bản thân chỉ tiêu vẫn dương |
Có, nếu chi phí cơ hội lớn hơn lợi nhuận kế toán |
|
Ý nghĩa thực tế |
Cho biết kết quả sau các chi phí kế toán |
Cho biết nguồn lực có tạo giá trị vượt phương án thay thế hay không |
Có thể hình dung mối quan hệ bằng một nguyên tắc đơn giản: lợi nhuận kế toán nhìn vào những chi phí được tính cho hoạt động kinh doanh; lợi nhuận kinh tế còn nhìn vào giá trị của cơ hội đã từ bỏ.
Do đó, khi chi phí cơ hội bằng 0, hai con số có thể bằng nhau theo mô hình đơn giản này. Khi chi phí cơ hội lớn hơn 0, lợi nhuận kinh tế thấp hơn lợi nhuận kế toán một khoản tương ứng với chi phí cơ hội được tính.
Khi nào nên quan tâm đến từng loại lợi nhuận?
Hai chỉ tiêu hữu ích cho những mục đích khác nhau, vì vậy không nên coi một loại là phiên bản “đúng” còn loại kia là phiên bản “sai”.
Lợi nhuận kế toán cần thiết khi muốn đánh giá kết quả tài chính dựa trên doanh thu và chi phí được ghi nhận. Đây là góc nhìn phù hợp với báo cáo tài chính và việc theo dõi hiệu quả hoạt động bằng dữ liệu kế toán.
Lợi nhuận kinh tế đặc biệt hữu ích khi vấn đề cần giải quyết là phân bổ nguồn lực. Chẳng hạn, chủ doanh nghiệp có thể cần cân nhắc nên tiếp tục kinh doanh hay sử dụng vốn, tài sản và thời gian cho một phương án khác.
Ví dụ, một mặt bằng thuộc sở hữu doanh nghiệp không làm phát sinh tiền thuê phải trả cho chủ nhà bên ngoài. Nhưng nếu mặt bằng đó có thể cho thuê với giá 30 triệu đồng mỗi tháng, việc tự sử dụng nó đồng nghĩa doanh nghiệp từ bỏ khoản thu nhập tiềm năng này. Khi đánh giá quyết định kinh tế, giá trị bị từ bỏ trở thành chi phí cơ hội cần cân nhắc.
Tuy nhiên, chất lượng của phép tính lợi nhuận kinh tế phụ thuộc vào việc xác định phương án thay thế hợp lý. Nếu chi phí cơ hội được ước tính từ một phương án không khả thi hoặc giá trị thay thế thiếu cơ sở, kết quả lợi nhuận kinh tế cũng có thể gây hiểu nhầm.
Đọc hai con số lợi nhuận để đánh giá đúng quyết định
Mối quan hệ giữa hai chỉ tiêu có thể được đọc theo ba trường hợp chính.
Lợi nhuận kinh tế dương: doanh nghiệp không chỉ bù đắp các chi phí hiện hữu mà còn tạo ra giá trị lớn hơn chi phí cơ hội của nguồn lực được sử dụng.
Lợi nhuận kinh tế bằng 0: doanh nghiệp có thể vẫn có lợi nhuận kế toán, nhưng phần lợi ích đó vừa đủ bù đắp chi phí cơ hội. Xét trên những giả định đang sử dụng, phương án hiện tại và phương án thay thế tốt nhất đem lại giá trị kinh tế tương đương.
Lợi nhuận kinh tế âm: doanh nghiệp vẫn có thể báo lãi kế toán, nhưng lợi ích nhận được thấp hơn tổng chi phí khi tính cả cơ hội bị từ bỏ.
Vì vậy, khi đánh giá một quyết định kinh doanh, chỉ nhìn vào câu hỏi “có lãi hay không?” là chưa đủ. Cần xác định đang nói đến loại lợi nhuận nào và nguồn lực được sử dụng có phương án thay thế đáng giá hơn hay không.
Lợi nhuận kế toán và lợi nhuận kinh tế khác nhau ở phạm vi chi phí được đưa vào phép tính. Lợi nhuận kế toán phản ánh phần doanh thu còn lại sau các chi phí được tính trong kế toán, còn lợi nhuận kinh tế tiếp tục khấu trừ chi phí cơ hội của nguồn lực.
Do đó, một doanh nghiệp có thể có lợi nhuận kế toán dương nhưng lợi nhuận kinh tế bằng 0 hoặc âm. Sự khác biệt này giúp giải thích vì sao một hoạt động nhìn trên sổ sách vẫn có lãi nhưng chưa chắc là cách sử dụng vốn, thời gian và tài sản tạo ra giá trị kinh tế cao nhất.

GỬI Ý KIẾN BÌNH LUẬN
