
Những chỉ số đánh giá hiệu quả sử dụng vốn
Mục lục
Hiểu rõ các chỉ số đánh giá hiệu quả sử dụng vốn giúp doanh nghiệp xác định khả năng sinh lời, tốc độ luân chuyển vốn và mức độ khai thác nguồn lực tài chính. Bài viết phân tích các chỉ số quan trọng, cách tính và ý nghĩa thực tiễn trong quản trị doanh nghiệp.
Hiệu quả sử dụng vốn phản ánh khả năng doanh nghiệp khai thác nguồn vốn để tạo ra doanh thu và lợi nhuận. Việc đánh giá không chỉ dựa trên một chỉ tiêu riêng lẻ mà cần kết hợp nhiều chỉ số tài chính nhằm phản ánh cả khả năng sinh lời, tốc độ luân chuyển vốn và mức độ sử dụng tài sản.
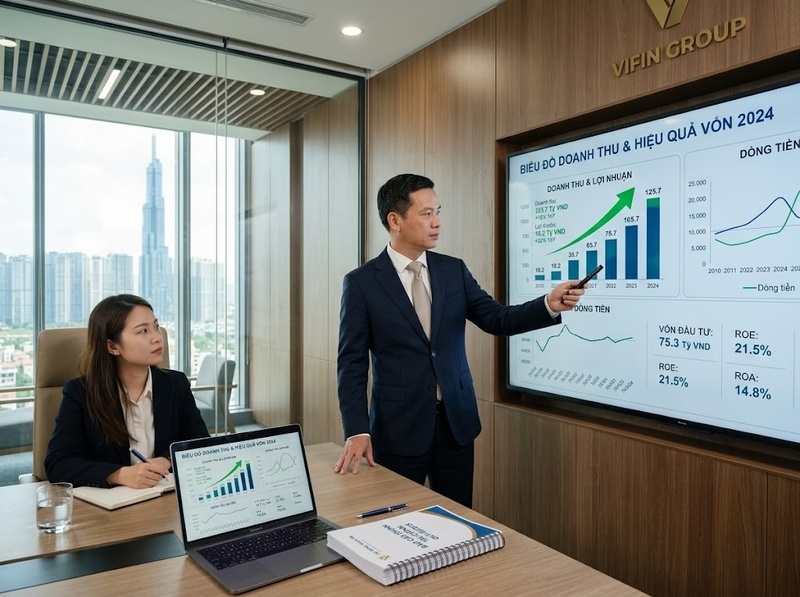
Đối với nhà quản lý, nhà đầu tư và tổ chức tín dụng, các chỉ số này là cơ sở để đánh giá chất lượng hoạt động kinh doanh, khả năng tạo giá trị cũng như hiệu quả quản trị nguồn lực của doanh nghiệp.
Hiệu quả sử dụng vốn là gì?
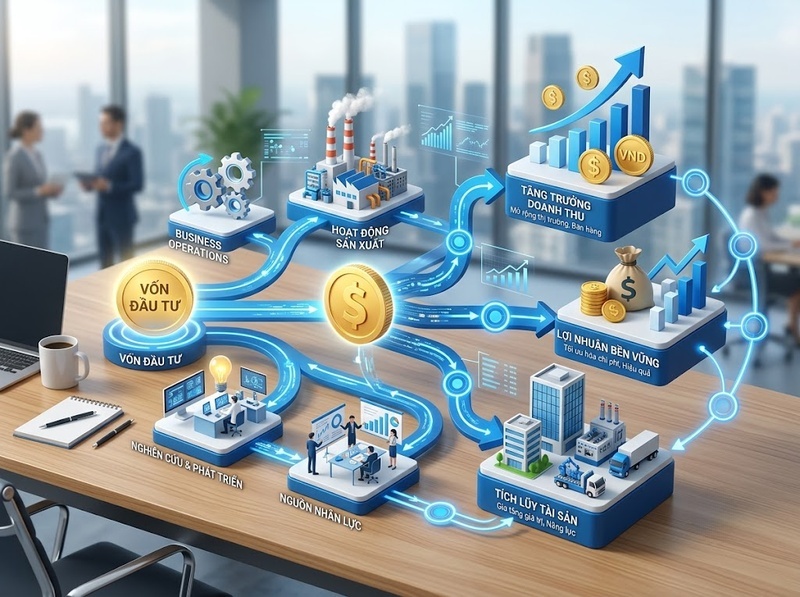
Hiệu quả sử dụng vốn là mức độ doanh nghiệp chuyển hóa nguồn vốn đầu tư thành doanh thu, lợi nhuận hoặc dòng tiền trong một khoảng thời gian nhất định.
Một doanh nghiệp được xem là sử dụng vốn hiệu quả khi:
· Tạo ra lợi nhuận cao trên mỗi đồng vốn đầu tư
· Duy trì tốc độ quay vòng vốn nhanh
· Hạn chế vốn bị ứ đọng trong hàng tồn kho hoặc các khoản phải thu
· Đảm bảo khả năng tăng trưởng bền vững mà không cần huy động quá nhiều vốn bổ sung
Do đó, đánh giá hiệu quả sử dụng vốn cần xem xét đồng thời cả khả năng sinh lời và hiệu suất khai thác tài sản.
Nhóm chỉ số đánh giá khả năng sinh lời của vốn
Tỷ suất sinh lời trên vốn chủ sở hữu (ROE)
ROE (Return on Equity) phản ánh số lợi nhuận sau thuế mà doanh nghiệp tạo ra trên mỗi đồng vốn chủ sở hữu.
Công thức:
ROE = Lợi nhuận sau thuế / Vốn chủ sở hữu bình quân × 100%
Ý nghĩa:
· ROE càng cao cho thấy doanh nghiệp sử dụng vốn của cổ đông càng hiệu quả
· ROE giảm liên tục có thể phản ánh hiệu quả kinh doanh suy giảm hoặc vốn chưa được khai thác tối ưu
Tuy nhiên, cần đánh giá ROE cùng với mức đòn bẩy tài chính vì việc sử dụng nhiều nợ vay cũng có thể làm ROE tăng.
Tỷ suất sinh lời trên tổng tài sản (ROA)
ROA (Return on Assets) đo lường hiệu quả sử dụng toàn bộ tài sản để tạo ra lợi nhuận.
Công thức:
ROA = Lợi nhuận sau thuế / Tổng tài sản bình quân × 100%
Ý nghĩa:
· Thể hiện hiệu quả khai thác toàn bộ nguồn lực của doanh nghiệp
· Phù hợp để so sánh các doanh nghiệp có cấu trúc vốn khác nhau
ROA càng cao chứng tỏ doanh nghiệp tạo được nhiều lợi nhuận hơn trên mỗi đồng tài sản đầu tư.
Tỷ suất lợi nhuận trên doanh thu (ROS)
ROS (Return on Sales) phản ánh khả năng chuyển doanh thu thành lợi nhuận.
Công thức:
ROS = Lợi nhuận sau thuế / Doanh thu thuần × 100%
Mặc dù không trực tiếp đo hiệu quả sử dụng vốn, ROS giúp giải thích nguyên nhân khiến hiệu quả sử dụng vốn tăng hoặc giảm thông qua khả năng kiểm soát chi phí và biên lợi nhuận.
Nhóm chỉ số đánh giá vòng quay vốn
Vòng quay tổng vốn
Chỉ tiêu này phản ánh tốc độ luân chuyển của toàn bộ nguồn vốn trong doanh nghiệp.
Công thức:
Vòng quay tổng vốn = Doanh thu thuần / Tổng vốn bình quân
Ý nghĩa:
· Giá trị càng lớn chứng tỏ vốn được khai thác hiệu quả
· Một đồng vốn tạo ra nhiều doanh thu hơn trong cùng kỳ
Vòng quay vốn lưu động
Đây là chỉ tiêu đánh giá hiệu quả sử dụng vốn lưu động phục vụ hoạt động sản xuất kinh doanh.
Công thức:
Vòng quay vốn lưu động = Doanh thu thuần / Vốn lưu động bình quân
Chỉ số cao cho thấy vốn lưu động được luân chuyển nhanh, giảm nhu cầu bổ sung vốn và cải thiện khả năng thanh khoản.
Vòng quay hàng tồn kho
Công thức:
Vòng quay hàng tồn kho = Giá vốn hàng bán / Hàng tồn kho bình quân
Ý nghĩa:
· Hàng hóa được tiêu thụ nhanh
· Giảm chi phí lưu kho
· Hạn chế tồn đọng vốn
Tuy nhiên, vòng quay quá cao cũng có thể phản ánh mức tồn kho thấp, tiềm ẩn nguy cơ thiếu hàng khi nhu cầu tăng.
Vòng quay các khoản phải thu
Công thức:
Vòng quay khoản phải thu = Doanh thu bán chịu / Khoản phải thu bình quân
Chỉ tiêu này phản ánh tốc độ thu hồi công nợ và khả năng chuyển doanh thu thành dòng tiền thực tế.
Vì sao cần kết hợp khả năng sinh lời và vòng quay vốn?
Chỉ xem xét khả năng sinh lời hoặc tốc độ quay vòng vốn riêng lẻ có thể dẫn đến đánh giá chưa đầy đủ.
Ví dụ:
· Doanh nghiệp có ROE cao nhưng vòng quay vốn thấp có thể đang phụ thuộc vào đòn bẩy tài chính hoặc sử dụng tài sản chưa hiệu quả.
· Doanh nghiệp có vòng quay vốn rất nhanh nhưng biên lợi nhuận thấp vẫn có thể tạo ra lợi nhuận hạn chế.
Do đó, việc kết hợp hai nhóm chỉ tiêu giúp đánh giá toàn diện hơn về:
· Khả năng tạo lợi nhuận
· Hiệu suất khai thác nguồn vốn
· Chất lượng quản trị tài sản
· Khả năng tăng trưởng dài hạn
Những yếu tố ảnh hưởng đến hiệu quả sử dụng vốn
Hiệu quả sử dụng vốn chịu tác động bởi nhiều yếu tố như:
· Cơ cấu vốn và tỷ lệ nợ vay
· Chính sách quản lý hàng tồn kho
· Khả năng thu hồi công nợ
· Hiệu quả đầu tư tài sản cố định
· Tốc độ tăng trưởng doanh thu
· Khả năng kiểm soát chi phí
· Điều kiện thị trường và chu kỳ kinh doanh
Doanh nghiệp cần theo dõi các yếu tố này thường xuyên để kịp thời điều chỉnh chiến lược tài chính.
Cách đánh giá hiệu quả sử dụng vốn chính xác
Để có kết luận khách quan, nên thực hiện theo các nguyên tắc sau:
· Phân tích đồng thời nhiều chỉ số thay vì chỉ dựa vào một KPI
· So sánh với các kỳ trước để xác định xu hướng
· Đối chiếu với mức trung bình của ngành
· Kết hợp phân tích định lượng và nguyên nhân biến động
· Xem xét đặc thù lĩnh vực kinh doanh trước khi đưa ra đánh giá
Cách tiếp cận này giúp hạn chế các kết luận sai lệch do khác biệt về quy mô, mô hình hoạt động hoặc cơ cấu tài chính.
Việc đánh giá hiệu quả sử dụng vốn không thể dựa trên một chỉ tiêu duy nhất mà cần kết hợp các nhóm chỉ số về khả năng sinh lời và vòng quay vốn. Những chỉ số như ROE, ROA, ROS, vòng quay tổng vốn, vòng quay vốn lưu động, vòng quay hàng tồn kho và vòng quay các khoản phải thu sẽ cung cấp góc nhìn toàn diện về cách doanh nghiệp sử dụng nguồn lực tài chính.
Theo dõi thường xuyên các chỉ số này giúp doanh nghiệp phát hiện sớm điểm nghẽn trong quản trị vốn, nâng cao hiệu quả hoạt động và xây dựng nền tảng tăng trưởng bền vững.
Hỏi đáp về hiệu quả sử dụng vốn
Chỉ số nào quan trọng nhất khi đánh giá hiệu quả sử dụng vốn?
Không có chỉ số nào phù hợp trong mọi trường hợp. ROE thường được dùng để đánh giá khả năng sinh lời của vốn chủ sở hữu, trong khi vòng quay vốn phản ánh hiệu suất sử dụng vốn. Cần kết hợp nhiều chỉ số để có cái nhìn đầy đủ.
ROE cao có luôn đồng nghĩa với hiệu quả sử dụng vốn tốt không?
Không. ROE có thể tăng do doanh nghiệp sử dụng nhiều nợ vay. Vì vậy nên phân tích cùng ROA, cơ cấu vốn và các chỉ số vòng quay để đánh giá chính xác.
Vì sao vòng quay vốn thấp là dấu hiệu cần lưu ý?
Vòng quay vốn thấp có thể cho thấy vốn bị ứ đọng ở hàng tồn kho, khoản phải thu hoặc tài sản chưa được khai thác hiệu quả, làm giảm khả năng tạo doanh thu và lợi nhuận.
Doanh nghiệp nên theo dõi các chỉ số này với tần suất như thế nào?
Thông thường nên phân tích theo quý và theo năm, đồng thời so sánh với kế hoạch kinh doanh và mức trung bình ngành để nhận diện xu hướng và đưa ra quyết định quản trị phù hợp.

GỬI Ý KIẾN BÌNH LUẬN
