
Kinh tế doanh nghiệp là gì và phân tích hoạt động ra sao?
Mục lục
- Kinh tế doanh nghiệp nghiên cứu điều gì?
- Nguồn lực là điểm xuất phát của hoạt động doanh nghiệp
- Chi phí phản ánh cách doanh nghiệp tiêu dùng nguồn lực
- Doanh thu và lợi nhuận cho biết kết quả nhưng chưa nói hết hiệu quả
- Hiệu quả kinh tế phải được đánh giá theo quan hệ đầu vào và đầu ra
- Phân tích hoạt động doanh nghiệp theo chuỗi nguyên nhân và kết quả
- Đánh giá doanh nghiệp cần kết hợp quy mô, hiệu quả và bối cảnh
Kinh tế doanh nghiệp nghiên cứu cách doanh nghiệp huy động, phân bổ và sử dụng nguồn lực để tạo ra kết quả kinh doanh. Hiểu mối quan hệ giữa nguồn lực, chi phí, doanh thu, lợi nhuận và hiệu quả giúp phân tích hoạt động doanh nghiệp dựa trên bản chất kinh tế thay vì chỉ nhìn vào một chỉ tiêu riêng lẻ.
Kinh tế doanh nghiệp có thể hiểu là lĩnh vực nghiên cứu các quan hệ và quá trình kinh tế diễn ra trong doanh nghiệp, đặc biệt là cách doanh nghiệp huy động nguồn lực, tổ chức hoạt động, phát sinh chi phí, tạo doanh thu và đạt kết quả kinh doanh. Trọng tâm không chỉ nằm ở câu hỏi doanh nghiệp kiếm được bao nhiêu tiền, mà còn ở việc doanh nghiệp đã sử dụng nguồn lực như thế nào để tạo ra kết quả đó.
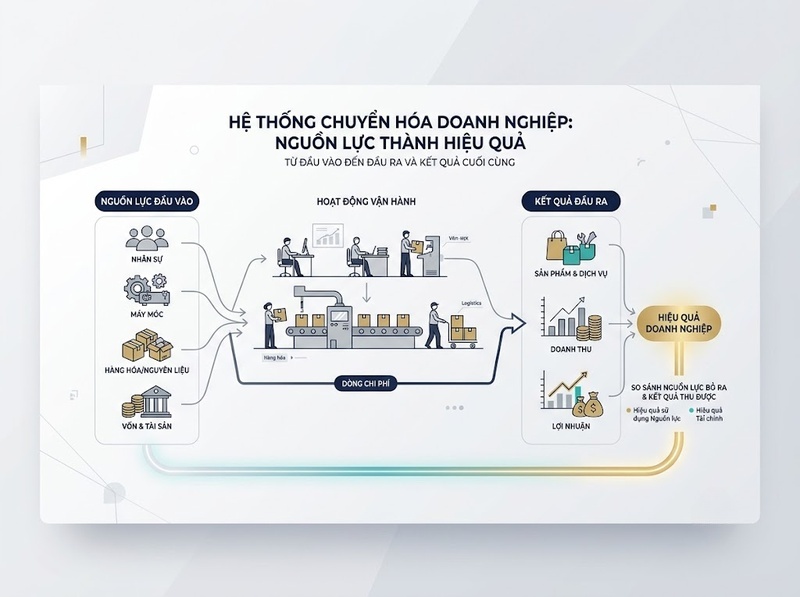
Vì vậy, phân tích hoạt động doanh nghiệp cần xem xét một chuỗi quan hệ: nguồn lực → hoạt động → chi phí → kết quả → hiệu quả. Một doanh nghiệp có doanh thu tăng chưa chắc hoạt động hiệu quả nếu chi phí hoặc lượng vốn sử dụng tăng nhanh hơn. Ngược lại, doanh nghiệp có thể tạo ra giá trị kinh tế đáng kể dù doanh thu chưa tăng mạnh nếu năng suất được cải thiện, chi phí được kiểm soát và nguồn lực được khai thác tốt hơn.
Kinh tế doanh nghiệp nghiên cứu điều gì?
Đối tượng trung tâm của kinh tế doanh nghiệp là hoạt động kinh tế diễn ra bên trong doanh nghiệp và mối quan hệ giữa các nguồn lực đầu vào với kết quả đầu ra. Doanh nghiệp cần lao động, vốn, tài sản, nguyên vật liệu, công nghệ và năng lực quản trị để duy trì hoạt động. Các nguồn lực này không miễn phí: việc sở hữu hoặc sử dụng chúng đều trực tiếp hoặc gián tiếp tạo ra chi phí.
Từ nguồn lực đầu vào, doanh nghiệp tổ chức quá trình sản xuất, thương mại hoặc cung cấp dịch vụ. Quá trình đó tạo ra sản phẩm, doanh thu, lợi nhuận và những kết quả kinh tế khác. Bởi vậy, nghiên cứu kinh tế doanh nghiệp không nên tách riêng từng con số mà phải xem xét quan hệ giữa chúng.
Có thể khái quát cơ chế này như sau:
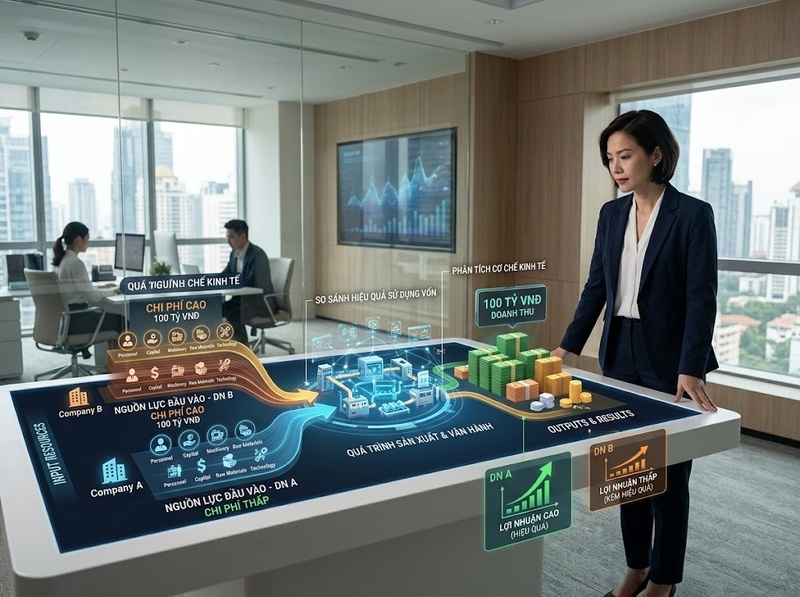
Nguồn lực đầu vào → quá trình sử dụng nguồn lực → sản phẩm hoặc dịch vụ → doanh thu → kết quả kinh doanh → hiệu quả kinh tế
Ví dụ, hai doanh nghiệp cùng tạo ra 100 tỷ đồng doanh thu không nhất thiết có hiệu quả tương đương. Nếu doanh nghiệp A phải sử dụng 80 tỷ đồng chi phí để tạo doanh thu đó, còn doanh nghiệp B chỉ cần 65 tỷ đồng trong những điều kiện có thể so sánh, cấu trúc kinh tế của hai doanh nghiệp đã khác nhau đáng kể.
Điều cần lưu ý là kinh tế doanh nghiệp không đồng nghĩa đơn thuần với kế toán doanh nghiệp. Số liệu kế toán là nguồn thông tin quan trọng, nhưng phân tích kinh tế còn đặt câu hỏi về nguyên nhân, quan hệ và hiệu quả: tại sao chi phí thay đổi, nguồn lực nào tạo ra kết quả, năng suất thay đổi ra sao và sự thay đổi đó có bền vững hay không.
Nguồn lực là điểm xuất phát của hoạt động doanh nghiệp
Mọi hoạt động kinh doanh đều bắt đầu từ nguồn lực. Tùy mô hình doanh nghiệp, cơ cấu nguồn lực có thể khác nhau, nhưng thường liên quan đến lao động, vốn, tài sản, vật tư, công nghệ và năng lực tổ chức.
Điều quan trọng trong phân tích kinh tế không chỉ là doanh nghiệp có bao nhiêu nguồn lực, mà là sử dụng nguồn lực đó như thế nào.
Một doanh nghiệp đầu tư thêm máy móc có thể tăng năng lực sản xuất, nhưng khoản đầu tư chỉ tạo ra hiệu quả khi tài sản được khai thác đủ tốt. Nếu công suất tăng nhưng máy móc thường xuyên nhàn rỗi, vốn đầu tư tăng lên mà sản lượng không tăng tương ứng thì hiệu quả sử dụng tài sản có thể giảm.
Lao động cũng vận hành theo nguyên tắc tương tự. Tăng số nhân viên có thể giúp mở rộng hoạt động, nhưng nếu doanh thu hoặc sản lượng tăng chậm hơn lao động thì năng suất bình quân có thể suy giảm.
Một cách đo cơ bản là:
Năng suất lao động = Kết quả đầu ra / Lượng lao động sử dụng
Chẳng hạn, nếu doanh thu tăng 10% nhưng số lao động tăng 20%, doanh thu bình quân trên mỗi lao động sẽ giảm. Điều này chưa đủ để kết luận doanh nghiệp quản trị kém, bởi doanh nghiệp có thể đang tuyển trước nhân sự cho giai đoạn mở rộng. Tuy nhiên, đó là tín hiệu cần được giải thích thay vì chỉ ghi nhận rằng doanh thu đã tăng.
Cùng một nguyên tắc có thể áp dụng cho vốn và tài sản: lượng nguồn lực lớn hơn không tự động đồng nghĩa với doanh nghiệp mạnh hơn. Giá trị kinh tế phụ thuộc vào khả năng chuyển nguồn lực thành kết quả.
Chi phí phản ánh cách doanh nghiệp tiêu dùng nguồn lực
Chi phí là biểu hiện kinh tế của nguồn lực mà doanh nghiệp phải sử dụng để thực hiện hoạt động. Vì thế, phân tích chi phí không nên chỉ dừng ở tổng số tiền đã chi mà phải xác định chi phí phát sinh ở đâu, thay đổi vì nguyên nhân nào và tạo ra kết quả gì.
Một phân loại hữu ích khi phân tích hoạt động là phân biệt chi phí cố định và chi phí biến đổi.
Chi phí cố định thường không thay đổi tương ứng ngay với sản lượng trong một phạm vi hoạt động nhất định, chẳng hạn một số khoản thuê mặt bằng hoặc khấu hao.
Chi phí biến đổi có xu hướng thay đổi theo quy mô hoạt động, chẳng hạn nguyên vật liệu trực tiếp đối với nhiều doanh nghiệp sản xuất.
Sự khác biệt này tạo nên một cơ chế quan trọng. Khi doanh nghiệp còn dư công suất, tăng sản lượng có thể giúp phân bổ chi phí cố định trên nhiều đơn vị sản phẩm hơn. Khi đó, chi phí bình quân trên một đơn vị có khả năng giảm. Tuy nhiên, lợi thế này không kéo dài vô hạn. Khi doanh nghiệp chạm giới hạn công suất, việc mở rộng có thể đòi hỏi thêm máy móc, nhà xưởng, lao động hoặc hệ thống quản trị, khiến một tầng chi phí mới xuất hiện.
Bởi vậy, nhận định “quy mô càng lớn thì chi phí càng thấp” chỉ đúng trong những điều kiện nhất định.
Một chỉ tiêu cơ bản để quan sát quan hệ giữa chi phí và kết quả là:
Tỷ suất chi phí trên doanh thu = Tổng chi phí / Doanh thu × 100%
Nếu doanh thu tăng 15% trong khi chi phí chỉ tăng 8%, doanh nghiệp có dấu hiệu cải thiện khả năng chuyển chi phí thành doanh thu. Ngược lại, nếu chi phí tăng nhanh hơn doanh thu, cần tìm nguyên nhân trước khi kết luận: giá nguyên liệu có thể tăng, doanh nghiệp có thể đầu tư cho mở rộng, cơ cấu sản phẩm có thể thay đổi hoặc năng suất có thể suy giảm.
Do đó, chi phí cần được phân tích cùng sản lượng, doanh thu, quy mô và điều kiện hoạt động.
Doanh thu và lợi nhuận cho biết kết quả nhưng chưa nói hết hiệu quả
Doanh thu thể hiện giá trị doanh nghiệp tạo ra từ hoạt động bán hàng hoặc cung cấp dịch vụ theo cách ghi nhận phù hợp. Lợi nhuận phản ánh phần kết quả còn lại sau khi các khoản chi phí tương ứng được tính đến.
Ở dạng khái quát:
Lợi nhuận = Doanh thu − Chi phí
Quan hệ này cho thấy lợi nhuận có thể thay đổi từ cả hai phía. Doanh nghiệp có thể cải thiện lợi nhuận nhờ tăng doanh thu nhanh hơn chi phí, giảm chi phí trong khi giữ được doanh thu, hoặc đồng thời cải thiện cả hai.
Tuy nhiên, lợi nhuận tuyệt đối vẫn chưa trả lời đầy đủ câu hỏi doanh nghiệp hoạt động hiệu quả đến đâu.
Giả sử doanh nghiệp A tạo lợi nhuận 10 tỷ đồng từ 50 tỷ đồng doanh thu, còn doanh nghiệp B tạo 12 tỷ đồng từ 100 tỷ đồng doanh thu. B có lợi nhuận tuyệt đối lớn hơn, nhưng tỷ suất lợi nhuận trên doanh thu lại thấp hơn:
· Doanh nghiệp A: 10 / 50 = 20%
· Doanh nghiệp B: 12 / 100 = 12%
Nếu chỉ nhìn lợi nhuận tuyệt đối, B có vẻ tốt hơn. Nếu nhìn khả năng chuyển doanh thu thành lợi nhuận, A lại có kết quả cao hơn. Nhưng ngay cả tỷ suất lợi nhuận cũng chưa đủ nếu hai doanh nghiệp sử dụng lượng vốn, tài sản hoặc chịu mức rủi ro rất khác nhau.
Đây là lý do phân tích kinh tế doanh nghiệp phải phân biệt kết quả với hiệu quả. Kết quả cho biết doanh nghiệp đạt được gì; hiệu quả xem xét kết quả đó trong quan hệ với nguồn lực đã sử dụng.
Hiệu quả kinh tế phải được đánh giá theo quan hệ đầu vào và đầu ra
Về nguyên tắc, hiệu quả có thể biểu diễn dưới dạng:
Hiệu quả = Kết quả đạt được / Nguồn lực hoặc chi phí sử dụng
Tùy câu hỏi phân tích, “kết quả” và “nguồn lực” sẽ được cụ thể hóa bằng những chỉ tiêu khác nhau.
Nếu muốn đánh giá khả năng tạo lợi nhuận từ doanh thu, có thể xem xét:
Tỷ suất lợi nhuận trên doanh thu = Lợi nhuận / Doanh thu × 100%
Nếu muốn xem khả năng khai thác tài sản để tạo doanh thu, có thể sử dụng:
Hiệu suất sử dụng tài sản = Doanh thu / Tài sản bình quân
Nếu trọng tâm là lao động, có thể theo dõi:
Năng suất lao động = Doanh thu hoặc sản lượng / Lao động bình quân
Các tỷ số này giúp chuyển câu hỏi từ “doanh nghiệp tạo ra bao nhiêu?” sang “doanh nghiệp cần bao nhiêu nguồn lực để tạo ra kết quả đó?”.
Chẳng hạn, doanh thu tăng 20% là một kết quả tích cực về quy mô. Nhưng nếu tài sản phải tăng 50% để tạo ra mức tăng trưởng đó, hiệu suất sử dụng tài sản có thể giảm. Khi ấy, doanh nghiệp lớn hơn về quy mô nhưng chưa chắc tốt hơn về hiệu quả.
Tuy nhiên, một chỉ tiêu giảm trong một kỳ không tự động chứng minh hoạt động kém hiệu quả. Doanh nghiệp vừa đầu tư nhà máy mới có thể làm tài sản tăng ngay trong khi doanh thu cần thời gian mới phản ánh đầy đủ công suất mới. Vì vậy, hiệu quả phải được đánh giá trong bối cảnh thời gian, chiến lược và đặc điểm hoạt động.
Phân tích hoạt động doanh nghiệp theo chuỗi nguyên nhân và kết quả
Một cách phân tích có giá trị hơn việc đọc riêng từng chỉ tiêu là đi theo chuỗi từ biến động đến nguyên nhân.
Trước hết, cần xác định kết quả nào đã thay đổi. Đó có thể là sản lượng, doanh thu, lợi nhuận, năng suất hoặc hiệu suất sử dụng vốn.
Tiếp theo, cần xác định nguồn lực và chi phí nào thay đổi cùng kết quả đó. Doanh thu tăng có thể đi cùng tăng lao động, tăng tài sản, tăng chi phí marketing hoặc tăng lượng nguyên liệu sử dụng.
Sau đó mới đánh giá tốc độ và quan hệ giữa các biến số. Nếu doanh thu tăng nhanh hơn chi phí, biên lợi nhuận có khả năng được cải thiện. Nếu sản lượng tăng nhanh hơn số lao động, năng suất lao động tăng. Nếu doanh thu tăng chậm hơn tài sản, hiệu suất sử dụng tài sản có thể giảm.
Ví dụ, một doanh nghiệp có số liệu giả định như sau:
· Doanh thu tăng từ 100 lên 120 tỷ đồng, tương đương 20%
· Tổng chi phí tăng từ 90 lên 105 tỷ đồng, tương đương khoảng 16,7%
· Lợi nhuận tăng từ 10 lên 15 tỷ đồng, tương đương 50%
Nếu chỉ nhìn doanh thu, doanh nghiệp tăng trưởng 20%. Nhưng khi đặt doanh thu cạnh chi phí, có thể thấy chi phí tăng chậm hơn doanh thu. Kết quả là tỷ suất lợi nhuận trên doanh thu tăng từ 10% lên 12,5%.
Phân tích chưa nên dừng ở đây. Cần tiếp tục hỏi vì sao chi phí tăng chậm hơn doanh thu. Nguyên nhân có thể đến từ năng suất cao hơn, sử dụng công suất tốt hơn, thay đổi giá bán, thay đổi cơ cấu sản phẩm hoặc một khoản chi phí bất thường của kỳ trước không còn xuất hiện.
Như vậy, một trình tự phân tích hợp lý là:
1. Xác định biến động của kết quả
2. Xác định biến động của nguồn lực và chi phí
3. So sánh tốc độ thay đổi giữa đầu vào và đầu ra
4. Xác định nguyên nhân tạo ra biến động
5. Kiểm tra điều kiện hoặc yếu tố bất thường
6. Đánh giá tác động đến hiệu quả
Cách tiếp cận này giúp tránh một sai lầm phổ biến: nhìn thấy một chỉ tiêu tăng rồi mặc nhiên xem đó là cải thiện.
Đánh giá doanh nghiệp cần kết hợp quy mô, hiệu quả và bối cảnh
Không có một chỉ tiêu duy nhất phản ánh đầy đủ hoạt động kinh tế của doanh nghiệp. Doanh thu, lợi nhuận, chi phí, năng suất và hiệu suất sử dụng nguồn lực trả lời những câu hỏi khác nhau.
Doanh thu chủ yếu cho thấy quy mô kết quả bán hàng hoặc cung cấp dịch vụ. Lợi nhuận cho thấy phần kết quả còn lại sau chi phí. Năng suất cho biết khả năng tạo đầu ra từ một loại nguồn lực. Các tỷ suất hiệu quả giúp đánh giá mức kết quả tương ứng với đầu vào.
Do đó, một doanh nghiệp có thể đồng thời xuất hiện những tín hiệu trái chiều: doanh thu tăng nhưng biên lợi nhuận giảm; lợi nhuận tăng nhưng lượng vốn sử dụng tăng nhanh hơn; năng suất lao động tăng nhưng chi phí nguyên vật liệu tăng mạnh.
Không nhất thiết có mâu thuẫn giữa các chỉ tiêu. Chúng đang phản ánh các mặt khác nhau của cùng một hoạt động kinh tế.
Bối cảnh cũng quyết định ý nghĩa của con số. Một doanh nghiệp đang đầu tư mở rộng có thể tạm thời giảm hiệu suất tài sản. Doanh nghiệp có tỷ trọng chi phí cố định cao có thể nhạy cảm mạnh với thay đổi sản lượng. Doanh nghiệp thương mại, sản xuất và dịch vụ cũng có cấu trúc nguồn lực rất khác nhau nên không thể áp dụng máy móc cùng một chuẩn đánh giá.
Vì vậy, phân tích hoạt động doanh nghiệp có giá trị khi trả lời được ba lớp câu hỏi: điều gì đã thay đổi, vì sao nó thay đổi và sự thay đổi đó nói gì về khả năng sử dụng nguồn lực của doanh nghiệp.
Kinh tế doanh nghiệp giúp nhìn doanh nghiệp như một hệ thống chuyển hóa nguồn lực thành kết quả kinh tế. Lao động, vốn, tài sản và các nguồn lực khác được đưa vào hoạt động, tạo ra chi phí, sản phẩm, doanh thu và cuối cùng là lợi nhuận hoặc những kết quả kinh tế tương ứng.
Do đó, phân tích hoạt động doanh nghiệp không nên dừng ở doanh thu tăng hay lợi nhuận giảm. Cần đặt kết quả trong quan hệ với lượng nguồn lực và chi phí đã sử dụng, sau đó tìm cơ chế và nguyên nhân đứng sau biến động. Khi đầu ra tăng nhanh hơn nguồn lực cần thiết để tạo ra đầu ra đó, doanh nghiệp có dấu hiệu cải thiện hiệu quả; khi nguồn lực tăng nhanh hơn kết quả, cần xem xét nguyên nhân và bối cảnh trước khi đưa ra kết luận.
Cách tiếp cận nguồn lực → chi phí → kết quả → hiệu quả vì thế là nền tảng để hiểu bản chất kinh tế của hoạt động doanh nghiệp và phân biệt tăng trưởng về quy mô với cải thiện thực sự về hiệu quả.
Hỏi đáp về Kinh tế doanh nghiệp
Kinh tế doanh nghiệp có phải chỉ nghiên cứu lợi nhuận không?
Không. Lợi nhuận là một kết quả quan trọng, nhưng kinh tế doanh nghiệp còn xem xét nguồn lực, lao động, vốn, tài sản, chi phí, doanh thu, năng suất và quan hệ giữa đầu vào với đầu ra. Mục tiêu là hiểu doanh nghiệp tạo ra kết quả bằng cách nào và sử dụng nguồn lực hiệu quả đến đâu.
Doanh thu tăng có đồng nghĩa doanh nghiệp hoạt động hiệu quả hơn không?
Không nhất thiết. Nếu doanh thu tăng nhưng chi phí, tài sản hoặc lượng nguồn lực sử dụng tăng nhanh hơn, hiệu quả có thể không được cải thiện. Cần phân tích đồng thời tốc độ thay đổi của đầu vào và đầu ra.
Lợi nhuận tăng có đủ để kết luận doanh nghiệp kinh doanh tốt hơn không?
Chưa đủ. Cần xác định nguyên nhân làm lợi nhuận tăng và lượng nguồn lực cần thiết để tạo ra mức lợi nhuận đó. Lợi nhuận tăng nhờ cải thiện năng suất có ý nghĩa kinh tế khác với lợi nhuận tăng chủ yếu do tăng mạnh vốn đầu tư hoặc một yếu tố bất thường.
Vì sao phải phân tích nhiều kỳ thay vì chỉ xem một kỳ?
Một kỳ đơn lẻ cho biết trạng thái tại một thời điểm nhưng khó phản ánh xu hướng và nguyên nhân. So sánh nhiều kỳ giúp nhận diện doanh thu, chi phí, năng suất và hiệu quả đang cải thiện hay suy giảm, đồng thời giảm nguy cơ kết luận dựa trên biến động nhất thời.
Chỉ tiêu nào quan trọng nhất khi phân tích hoạt động doanh nghiệp?
Không có một chỉ tiêu duy nhất phù hợp cho mọi trường hợp. Chỉ tiêu cần được lựa chọn theo câu hỏi phân tích: doanh thu phản ánh quy mô kết quả, lợi nhuận phản ánh kết quả sau chi phí, năng suất phản ánh khả năng sử dụng nguồn lực và các tỷ suất hiệu quả cho biết quan hệ giữa kết quả với đầu vào.

GỬI Ý KIẾN BÌNH LUẬN
