
Phân biệt kinh tế doanh nghiệp và quản trị doanh nghiệp
Mục lục
- Khác biệt cốt lõi nằm ở câu hỏi mà mỗi lĩnh vực giải quyết
- Đối tượng trọng tâm của hai lĩnh vực không hoàn toàn giống nhau
- Mục tiêu phân tích tạo nên hai cách nhìn khác nhau về hiệu quả
- Cùng một quyết định nhưng cách tiếp cận sẽ khác nhau
- Ranh giới giữa hai lĩnh vực không phải lúc nào cũng tuyệt đối
- Có thể phân biệt bằng đối tượng, mục tiêu và cách tiếp cận
- Ý nghĩa của việc phân biệt hai lĩnh vực
Kinh tế doanh nghiệp và quản trị doanh nghiệp đều nghiên cứu hoạt động của doanh nghiệp nhưng không đồng nhất. Kinh tế doanh nghiệp tập trung vào logic kinh tế, hiệu quả và quan hệ giữa nguồn lực với kết quả; quản trị doanh nghiệp tập trung vào việc tổ chức con người, nguồn lực và quá trình để đạt mục tiêu.
Kinh tế doanh nghiệp và quản trị doanh nghiệp có vùng giao nhau lớn vì cùng lấy doanh nghiệp làm bối cảnh nghiên cứu. Điểm khác biệt nằm ở câu hỏi trung tâm mà mỗi lĩnh vực đặt ra. Kinh tế doanh nghiệp thiên về giải thích và đánh giá các quyết định kinh tế của doanh nghiệp, chẳng hạn sử dụng nguồn lực như thế nào, chi phí hình thành ra sao, kết quả thu được có tương xứng với nguồn lực bỏ ra hay không. Quản trị doanh nghiệp lại quan tâm nhiều hơn đến cách thiết lập mục tiêu, tổ chức công việc, phối hợp con người, ra quyết định và kiểm soát hoạt động để doanh nghiệp vận hành theo định hướng đã chọn.
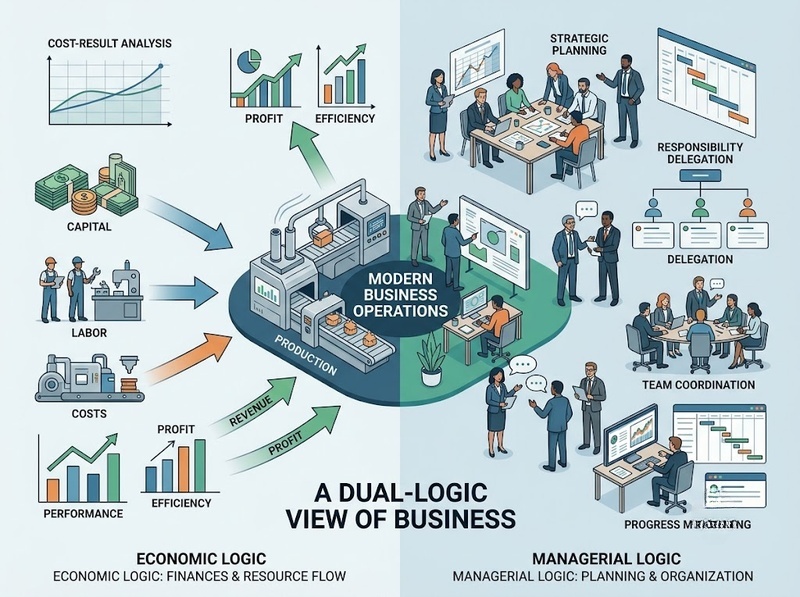
Vì vậy, hai lĩnh vực không nên được hiểu đơn giản là hai tên gọi khác nhau của cùng một nội dung. Chúng có thể cùng phân tích một vấn đề nhưng sử dụng những góc nhìn khác nhau và hướng đến những loại kết luận khác nhau.
Khác biệt cốt lõi nằm ở câu hỏi mà mỗi lĩnh vực giải quyết
Kinh tế doanh nghiệp đặt doanh nghiệp trong các quan hệ kinh tế gắn với nguồn lực, chi phí, doanh thu, kết quả và hiệu quả. Một quyết định được xem xét không chỉ ở việc doanh nghiệp có thực hiện được hay không mà còn ở hệ quả kinh tế của quyết định đó.
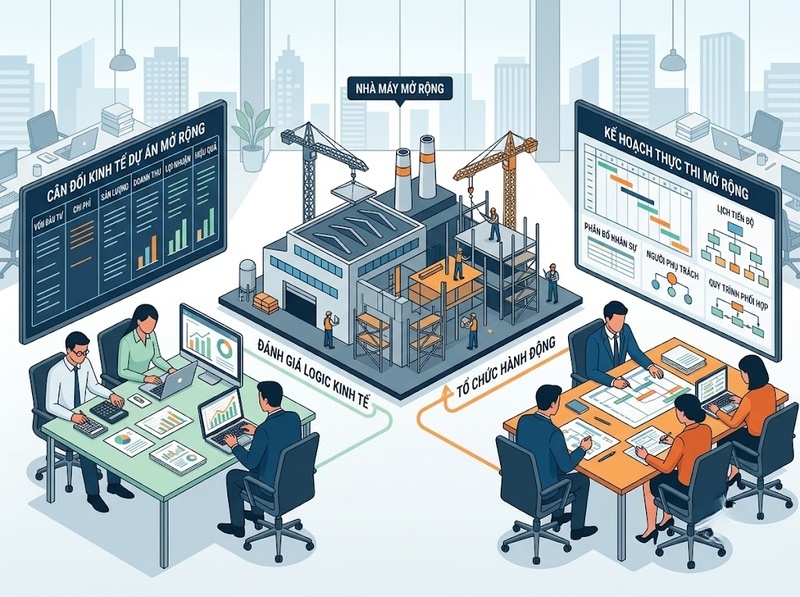
Chẳng hạn, khi doanh nghiệp cân nhắc mở rộng sản xuất, góc nhìn kinh tế doanh nghiệp sẽ quan tâm đến lượng nguồn lực cần bổ sung, sự thay đổi của chi phí, sản lượng, doanh thu, lợi nhuận và hiệu quả sử dụng nguồn lực. Trọng tâm là mối quan hệ giữa đầu vào, quyết định kinh tế và kết quả đầu ra.
Quản trị doanh nghiệp tiếp cận cùng tình huống theo hướng khác. Nếu doanh nghiệp quyết định mở rộng, vấn đề quản trị là mục tiêu mở rộng được chuyển thành kế hoạch như thế nào, bộ phận nào chịu trách nhiệm, nguồn lực được phân bổ ra sao, nhân sự phối hợp thế nào và quá trình thực hiện được kiểm soát bằng cách nào.
Có thể khái quát: kinh tế doanh nghiệp giúp lý giải logic kinh tế của hoạt động doanh nghiệp, còn quản trị doanh nghiệp tập trung vào logic tổ chức và điều hành hoạt động doanh nghiệp.
Đối tượng trọng tâm của hai lĩnh vực không hoàn toàn giống nhau
Kinh tế doanh nghiệp tập trung vào các hiện tượng và quan hệ kinh tế phát sinh trong quá trình doanh nghiệp huy động, phân bổ và sử dụng nguồn lực để tạo ra kết quả. Vì nguồn lực luôn hữu hạn, doanh nghiệp phải đối mặt với những lựa chọn có hệ quả về chi phí và hiệu quả.
Do đó, các quan hệ như chi phí – sản lượng, doanh thu – lợi nhuận, nguồn lực – kết quả hay đầu tư – hiệu quả có ý nghĩa quan trọng trong cách tiếp cận này. Phân tích không dừng ở việc mô tả doanh nghiệp đang làm gì mà còn phải làm rõ hệ quả kinh tế của hoạt động đó.
Trong quản trị doanh nghiệp, trọng tâm dịch chuyển sang quá trình hướng doanh nghiệp tới mục tiêu thông qua các hoạt động quản trị. Những vấn đề như hoạch định, tổ chức, phân công trách nhiệm, lãnh đạo, phối hợp và kiểm soát vì thế trở nên nổi bật.
Sự khác biệt này cũng giải thích tại sao hai lĩnh vực thường gặp nhau trong thực tế. Một quyết định quản trị gần như luôn có hệ quả kinh tế, trong khi một phương án có cơ sở kinh tế tốt vẫn cần được tổ chức thực hiện hiệu quả.
Mục tiêu phân tích tạo nên hai cách nhìn khác nhau về hiệu quả
Trong kinh tế doanh nghiệp, hiệu quả là một nội dung trung tâm bởi doanh nghiệp phải xem xét kết quả đạt được trong tương quan với nguồn lực đã sử dụng. Hai phương án cùng tạo ra một kết quả chưa chắc có giá trị kinh tế như nhau nếu lượng vốn, lao động, thời gian hoặc chi phí cần thiết khác nhau.
Bởi vậy, góc nhìn kinh tế thường đặt những câu hỏi như: nguồn lực có được sử dụng hợp lý không, chi phí thay đổi sẽ ảnh hưởng đến kết quả như thế nào, phương án nào tạo ra quan hệ đầu vào – đầu ra phù hợp hơn, hoặc quyết định hiện tại tác động ra sao đến kết quả kinh tế.
Quản trị doanh nghiệp không bỏ qua hiệu quả, nhưng tiếp cận nó thông qua khả năng biến mục tiêu thành hành động có tổ chức. Một kế hoạch có thể hợp lý về mặt kinh tế nhưng vẫn thất bại nếu trách nhiệm không rõ, phối hợp kém, thông tin không được truyền đạt hoặc quá trình thực hiện không được kiểm soát.
Do đó, “hiệu quả” có thể xuất hiện trong cả hai lĩnh vực nhưng vai trò phân tích không hoàn toàn giống nhau. Trong kinh tế doanh nghiệp, nó trực tiếp gắn với quan hệ giữa nguồn lực và kết quả; trong quản trị doanh nghiệp, nó còn gắn với chất lượng của quá trình tổ chức và thực hiện mục tiêu.
Cùng một quyết định nhưng cách tiếp cận sẽ khác nhau
Sự khác biệt trở nên rõ hơn khi đặt hai lĩnh vực trước cùng một tình huống.
Giả sử doanh nghiệp muốn đầu tư thêm một dây chuyền sản xuất. Dưới góc nhìn kinh tế doanh nghiệp, trọng tâm có thể là vốn đầu tư, chi phí vận hành, năng lực sản xuất tăng thêm, tác động đến chi phí đơn vị, doanh thu kỳ vọng và kết quả kinh tế của phương án. Mục đích là hiểu quyết định đầu tư tạo ra quan hệ kinh tế nào và có hợp lý xét trên nguồn lực với kết quả hay không.
Dưới góc nhìn quản trị doanh nghiệp, câu hỏi chuyển sang việc triển khai quyết định: ai phụ trách dự án, các bộ phận sản xuất, tài chính và nhân sự phối hợp thế nào, tiến độ được kiểm soát ra sao, nhân viên cần được bố trí hoặc đào tạo như thế nào và trách nhiệm được phân quyền đến đâu.
Hai cách tiếp cận không phủ định nhau. Phân tích kinh tế có thể cho biết một phương án đáng cân nhắc, nhưng quản trị quyết định khả năng biến phương án đó thành hoạt động thực tế. Ngược lại, tổ chức thực hiện tốt không thể biến một quyết định có nền tảng kinh tế yếu thành một quyết định kinh tế tốt.
Ranh giới giữa hai lĩnh vực không phải lúc nào cũng tuyệt đối
Sai lầm phổ biến là cố gắng phân chia kinh tế doanh nghiệp và quản trị doanh nghiệp thành hai khu vực hoàn toàn tách biệt. Trong doanh nghiệp thực tế, quyết định kinh tế và quyết định quản trị thường liên kết với nhau.
Lập ngân sách là một ví dụ. Phân tích nguồn lực, chi phí và kết quả dự kiến mang tính kinh tế rõ rệt. Nhưng việc phân bổ ngân sách cho từng bộ phận, giao trách nhiệm sử dụng và kiểm soát thực hiện lại gắn trực tiếp với quản trị.
Tương tự, một quyết định nhân sự có thể được nhìn từ cả hai phía. Quản trị quan tâm đến tuyển dụng, bố trí, phát triển và phối hợp con người; trong khi kinh tế doanh nghiệp có thể quan tâm đến chi phí lao động, năng suất và quan hệ giữa nguồn lực lao động với kết quả hoạt động.
Vì vậy, tiêu chí phân biệt hữu ích không phải là hỏi một chủ đề “thuộc tuyệt đối” lĩnh vực nào, mà là xác định vấn đề đang được phân tích bằng câu hỏi nào và nhằm giải thích điều gì.
Có thể phân biệt bằng đối tượng, mục tiêu và cách tiếp cận
Ba tiêu chí giúp nhận diện nhanh sự khác nhau giữa kinh tế doanh nghiệp và quản trị doanh nghiệp là đối tượng trọng tâm, mục tiêu phân tích và cách tiếp cận.
|
Tiêu chí |
Kinh tế doanh nghiệp |
Quản trị doanh nghiệp |
|
Trọng tâm |
Các quan hệ và hoạt động kinh tế của doanh nghiệp |
Quá trình tổ chức và điều hành doanh nghiệp |
|
Câu hỏi chính |
Nguồn lực được sử dụng và tạo ra kết quả kinh tế như thế nào? |
Làm thế nào tổ chức hoạt động để đạt mục tiêu? |
|
Góc nhìn |
Nguồn lực, chi phí, kết quả, hiệu quả và các quan hệ kinh tế |
Mục tiêu, kế hoạch, tổ chức, con người, phối hợp và kiểm soát |
|
Loại vấn đề điển hình |
Chi phí, doanh thu, kết quả, hiệu quả sử dụng nguồn lực |
Hoạch định, tổ chức, lãnh đạo, phân quyền, phối hợp, kiểm soát |
|
Ý nghĩa thực tiễn |
Hỗ trợ hiểu và đánh giá logic kinh tế của quyết định |
Hỗ trợ chuyển mục tiêu và quyết định thành hoạt động có tổ chức |
Bảng phân biệt cũng cho thấy hai lĩnh vực có quan hệ bổ sung. Kinh tế doanh nghiệp giúp trả lời một quyết định có ý nghĩa gì về mặt kinh tế; quản trị doanh nghiệp giúp trả lời quyết định đó được tổ chức và thực hiện như thế nào.
Ý nghĩa của việc phân biệt hai lĩnh vực
Phân biệt đúng hai khái niệm giúp tránh việc đánh đồng “hiệu quả kinh tế” với “quản trị tốt”. Một doanh nghiệp có thể tổ chức một dự án rất bài bản nhưng phương án ban đầu lại không tạo ra kết quả kinh tế tương xứng. Ngược lại, một cơ hội có tiềm năng kinh tế tốt vẫn có thể không đạt kết quả mong muốn nếu việc triển khai thiếu kế hoạch, trách nhiệm không rõ hoặc kiểm soát yếu.
Trong học tập và phân tích doanh nghiệp, có thể sử dụng một nguyên tắc đơn giản: nếu vấn đề chủ yếu xoay quanh nguồn lực – chi phí – kết quả – hiệu quả, góc nhìn kinh tế doanh nghiệp thường giữ vai trò chính. Nếu vấn đề xoay quanh mục tiêu – kế hoạch – tổ chức – con người – điều hành – kiểm soát, góc nhìn quản trị doanh nghiệp thường nổi bật hơn.
Khi một vấn đề chứa cả hai nhóm yếu tố, cần kết hợp hai cách tiếp cận thay vì buộc nó vào một lĩnh vực duy nhất.
Kinh tế doanh nghiệp và quản trị doanh nghiệp khác nhau chủ yếu ở trọng tâm nghiên cứu và cách đặt vấn đề. Kinh tế doanh nghiệp xem xét hoạt động của doanh nghiệp thông qua các quan hệ kinh tế, đặc biệt là việc sử dụng nguồn lực và kết quả đạt được. Quản trị doanh nghiệp tập trung vào cách xác lập mục tiêu, tổ chức, phối hợp và kiểm soát hoạt động để biến mục tiêu thành kết quả thực tế.
Hai lĩnh vực vì thế không đồng nghĩa nhưng cũng không tách rời. Một quyết định doanh nghiệp thường vừa cần hợp lý về kinh tế vừa cần được quản trị hiệu quả. Hiểu được ranh giới này giúp người học phân biệt đúng hai lĩnh vực mà không bỏ qua mối quan hệ bổ sung giữa chúng.

GỬI Ý KIẾN BÌNH LUẬN
