Lợi nhuận doanh nghiệp được xác định như thế nào?
Mục lục
- Lợi nhuận doanh nghiệp hình thành từ doanh thu và chi phí như thế nào?
- Các cấp độ lợi nhuận phản ánh những gì?
- Doanh thu cao có đồng nghĩa lợi nhuận cao không?
- Chi phí ảnh hưởng đến lợi nhuận doanh nghiệp ra sao?
- Vì sao lợi nhuận kế toán khác thu nhập tính thuế?
- Lợi nhuận có đồng nghĩa với tiền mặt doanh nghiệp đang có không?
- Nên đọc lợi nhuận doanh nghiệp theo trình tự nào?
Lợi nhuận doanh nghiệp phản ánh phần giá trị còn lại sau khi doanh thu và các khoản thu nhập được đối chiếu với chi phí tương ứng. Việc xác định lợi nhuận cần phân biệt lợi nhuận gộp, lợi nhuận từ hoạt động kinh doanh, lợi nhuận kế toán trước thuế và lợi nhuận sau thuế, đồng thời không đồng nhất lợi nhuận kế toán với thu nhập tính thuế.
Lợi nhuận doanh nghiệp về bản chất là kết quả tài chính còn lại khi các khoản doanh thu, thu nhập và chi phí của một kỳ được ghi nhận, phân loại và đối chiếu với nhau. Vì vậy, câu trả lời cho việc doanh nghiệp “lãi bao nhiêu” phụ thuộc vào cấp độ lợi nhuận đang được xem xét.
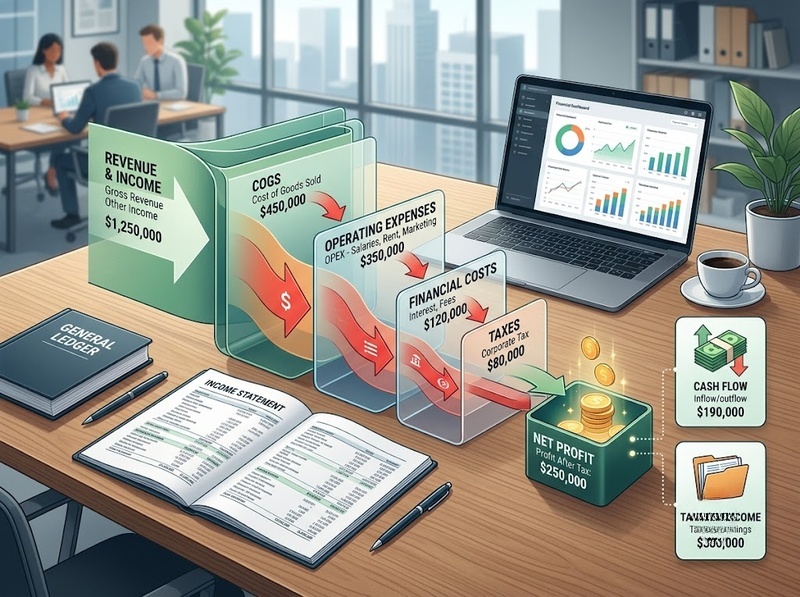
Ở mức khái quát, có thể biểu diễn:
Lợi nhuận = Doanh thu và thu nhập – Chi phí tương ứng
Tuy nhiên, công thức này mới thể hiện nguyên tắc. Trong thực tế, doanh nghiệp còn phải phân biệt doanh thu thuần, giá vốn, doanh thu và chi phí tài chính, chi phí bán hàng, chi phí quản lý, thu nhập và chi phí khác cũng như chi phí thuế thu nhập doanh nghiệp. Chính quá trình này tạo nên các cấp độ lợi nhuận khác nhau trên báo cáo kết quả hoạt động kinh doanh.
Điểm cần đặc biệt lưu ý là lợi nhuận kế toán không đồng nghĩa với số tiền mặt doanh nghiệp đang có và cũng không mặc nhiên bằng thu nhập tính thuế. Đây là ba đại lượng có mục đích và cơ sở xác định khác nhau.
Lợi nhuận doanh nghiệp hình thành từ doanh thu và chi phí như thế nào?
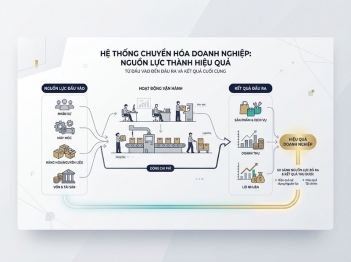
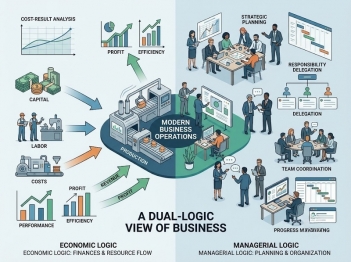
Cơ chế hình thành lợi nhuận bắt đầu từ hoạt động tạo doanh thu. Doanh nghiệp bán hàng hóa, cung cấp dịch vụ hoặc thực hiện các hoạt động khác tạo ra lợi ích kinh tế. Để tạo được doanh thu đó, doanh nghiệp đồng thời phải sử dụng hàng hóa, nguyên vật liệu, lao động, tài sản, vốn và nhiều nguồn lực khác, từ đó phát sinh chi phí.
Nếu tổng doanh thu và thu nhập được ghi nhận lớn hơn tổng chi phí tương ứng, doanh nghiệp có lợi nhuận. Ngược lại, khi chi phí lớn hơn doanh thu và thu nhập, kết quả là lỗ.
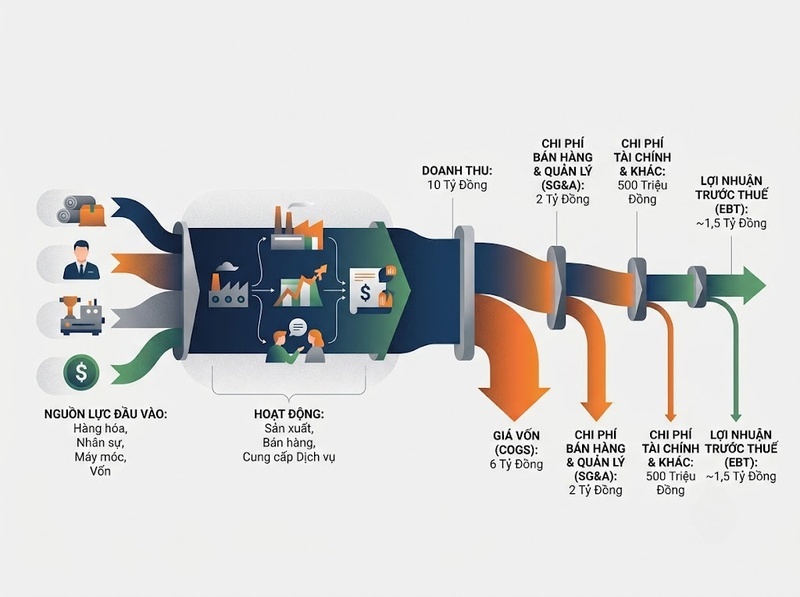
Ví dụ, một doanh nghiệp có doanh thu thuần 10 tỷ đồng và giá vốn hàng bán 6 tỷ đồng thì phần chênh lệch 4 tỷ đồng là lợi nhuận gộp. Nhưng 4 tỷ đồng này chưa phải lợi nhuận cuối cùng, bởi doanh nghiệp còn có thể phải ghi nhận chi phí bán hàng, quản lý, tài chính và các khoản thu nhập hoặc chi phí khác.
Giả sử trong cùng kỳ doanh nghiệp có:
· Doanh thu thuần: 10 tỷ đồng
· Giá vốn hàng bán: 6 tỷ đồng
· Chi phí bán hàng và quản lý: 2 tỷ đồng
· Chi phí tài chính ròng cùng các khoản chi phí khác: 500 triệu đồng
Nếu tạm bỏ qua các khoản thu nhập khác, lợi nhuận trước thuế theo ví dụ đơn giản này còn khoảng 1,5 tỷ đồng. Sau đó, nghĩa vụ thuế thu nhập doanh nghiệp mới tiếp tục ảnh hưởng đến lợi nhuận sau thuế.
Do đó, nhìn vào doanh thu mà chưa xem xét cơ cấu chi phí chưa thể kết luận doanh nghiệp thực sự tạo được bao nhiêu lợi nhuận.
Các cấp độ lợi nhuận phản ánh những gì?
Lợi nhuận không chỉ có một con số duy nhất. Từng cấp độ lợi nhuận trả lời một câu hỏi khác nhau về hiệu quả hoạt động của doanh nghiệp.
Lợi nhuận gộp
Lợi nhuận gộp phản ánh chênh lệch giữa doanh thu thuần về bán hàng, cung cấp dịch vụ và giá vốn của lượng hàng hóa, dịch vụ đã tạo ra doanh thu đó.
Có thể khái quát:
Lợi nhuận gộp = Doanh thu thuần – Giá vốn hàng bán
Chỉ tiêu này giúp nhìn vào khả năng tạo chênh lệch giữa giá trị bán ra và chi phí trực tiếp gắn với hàng hóa, dịch vụ được bán. Tuy nhiên, lợi nhuận gộp cao chưa bảo đảm doanh nghiệp có lợi nhuận sau cùng cao, vì phía sau vẫn còn nhiều khoản chi phí hoạt động.
Lợi nhuận từ hoạt động kinh doanh
Từ lợi nhuận gộp, doanh nghiệp tiếp tục tính đến kết quả của hoạt động tài chính cùng chi phí bán hàng và chi phí quản lý doanh nghiệp.
Ở cấp độ này, kết quả phản ánh rộng hơn khả năng tạo lợi nhuận từ hoạt động kinh doanh của doanh nghiệp chứ không chỉ từ chênh lệch giữa doanh thu thuần và giá vốn.
Một doanh nghiệp có biên lợi nhuận gộp tốt vẫn có thể đạt kết quả kinh doanh thấp nếu chi phí quản lý, bán hàng hoặc chi phí tài chính quá lớn.
Lợi nhuận kế toán trước thuế
Sau khi kết quả hoạt động kinh doanh được kết hợp với kết quả của các khoản thu nhập và chi phí khác, doanh nghiệp xác định tổng lợi nhuận kế toán trước thuế.
Đây là mức lợi nhuận trước khi ghi nhận chi phí thuế thu nhập doanh nghiệp. Vì vậy, nó hữu ích khi cần quan sát kết quả tạo lợi nhuận trước tác động của nghĩa vụ thuế lên kết quả sau cùng.
Lợi nhuận sau thuế
Ở bước cuối, chi phí thuế thu nhập doanh nghiệp được phản ánh để xác định lợi nhuận sau thuế.
Khái quát:
Lợi nhuận sau thuế = Lợi nhuận kế toán trước thuế – Chi phí thuế thu nhập doanh nghiệp
Đây là phần kết quả còn lại sau khi tính đến ảnh hưởng của thuế thu nhập doanh nghiệp theo nguyên tắc kế toán áp dụng. Lợi nhuận này có thể tiếp tục được doanh nghiệp phân phối hoặc giữ lại tùy theo loại hình doanh nghiệp, quy định liên quan và quyết định của chủ sở hữu.
Doanh thu cao có đồng nghĩa lợi nhuận cao không?
Không. Doanh thu và lợi nhuận đo lường hai khía cạnh khác nhau.
Doanh thu phản ánh giá trị từ hoạt động bán hàng, cung cấp dịch vụ và các nguồn doanh thu được ghi nhận theo nguyên tắc áp dụng. Lợi nhuận lại phản ánh phần chênh lệch còn lại sau khi xem xét chi phí.
Hai doanh nghiệp cùng đạt doanh thu 20 tỷ đồng có thể tạo ra mức lợi nhuận rất khác nhau.
Doanh nghiệp A có tổng chi phí liên quan 15 tỷ đồng thì chênh lệch trước các điều chỉnh cần thiết là 5 tỷ đồng. Doanh nghiệp B có tổng chi phí 19 tỷ đồng thì chênh lệch chỉ còn 1 tỷ đồng.
Sự khác biệt có thể đến từ giá vốn, năng suất vận hành, tiền lương, chi phí thuê mặt bằng, quảng cáo, quản lý, lãi vay, khấu hao hoặc nhiều khoản chi phí khác.
Vì thế, tăng doanh thu chỉ làm lợi nhuận tăng khi phần doanh thu tăng thêm đủ bù đắp chi phí tương ứng. Nếu doanh nghiệp phải bỏ ra quá nhiều chi phí để tạo doanh thu mới, doanh thu vẫn có thể tăng trong khi lợi nhuận tăng rất ít, không tăng hoặc thậm chí giảm.
Chi phí ảnh hưởng đến lợi nhuận doanh nghiệp ra sao?
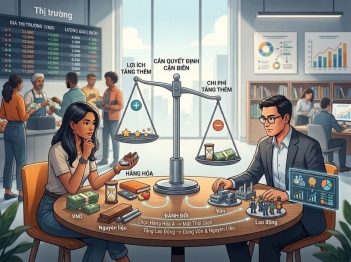
Chi phí là thành phần trực tiếp làm giảm kết quả lợi nhuận, nhưng không nên hiểu rằng mọi khoản chi phí đều mang ý nghĩa tiêu cực.
Một khoản chi có thể làm lợi nhuận của kỳ hiện tại thấp hơn nhưng đồng thời phục vụ việc duy trì hoặc mở rộng hoạt động kinh doanh. Điều quan trọng là doanh nghiệp tạo được bao nhiêu doanh thu, lợi ích kinh tế và năng lực hoạt động tương ứng với nguồn lực đã sử dụng.
Chẳng hạn, tăng chi phí bán hàng để mở rộng thị trường có thể khiến lợi nhuận ngắn hạn giảm. Nếu hoạt động này tạo ra doanh thu và lợi nhuận bổ sung đủ lớn trong những kỳ tiếp theo, khoản chi vẫn có ý nghĩa kinh tế. Ngược lại, chi phí tăng mà không tạo ra giá trị tương ứng sẽ làm suy giảm hiệu quả.
Cũng cần phân biệt chi phí kế toán với khoản chi được trừ khi xác định thu nhập chịu thuế. Một khoản được ghi nhận trong kế toán không có nghĩa chắc chắn được chấp nhận toàn bộ cho mục đích thuế. Pháp luật thuế thu nhập doanh nghiệp có các điều kiện riêng đối với việc xác định doanh thu, thu nhập, khoản chi được trừ, thu nhập miễn thuế và các yếu tố điều chỉnh thu nhập tính thuế. Theo Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, luật hiện hành có hiệu lực từ ngày 1/10/2025; các quy định chi tiết tiếp tục được hướng dẫn bởi văn bản thi hành.
Do đó, việc đánh giá lợi nhuận phải xác định rõ đang nhìn dưới góc độ kế toán hay đang xác định nghĩa vụ thuế.
Vì sao lợi nhuận kế toán khác thu nhập tính thuế?
Đây là một trong những điểm dễ gây nhầm lẫn nhất khi xem xét lợi nhuận doanh nghiệp.
Lợi nhuận kế toán được hình thành theo các nguyên tắc và chế độ kế toán áp dụng cho doanh nghiệp. Trong khi đó, thu nhập tính thuế được xác định theo pháp luật thuế thu nhập doanh nghiệp nhằm làm căn cứ tính nghĩa vụ thuế.
Vì hai hệ thống có mục đích khác nhau, một khoản doanh thu hoặc chi phí được xử lý trong kế toán chưa chắc được xử lý hoàn toàn giống nhau khi tính thuế.
Về logic, quá trình xác định nghĩa vụ thuế không đơn giản là lấy lợi nhuận kế toán trước thuế rồi nhân ngay với thuế suất. Doanh nghiệp phải xem xét các điều chỉnh theo quy định thuế, chẳng hạn điều kiện của khoản chi được trừ, thu nhập thuộc diện miễn thuế và việc xử lý các khoản lỗ theo quy định. Luật Thuế thu nhập doanh nghiệp cũng xác định căn cứ tính thuế dựa trên thu nhập tính thuế và thuế suất, thay vì coi doanh thu hoặc lợi nhuận kế toán là căn cứ duy nhất.
Vì vậy, ba khái niệm cần được tách biệt:
· Lợi nhuận kế toán phản ánh kết quả theo hệ thống kế toán
· Thu nhập tính thuế là cơ sở được xác định theo quy định thuế
· Thuế thu nhập doanh nghiệp phải nộp là nghĩa vụ tài chính được xác định từ căn cứ tính thuế và các quy định áp dụng
Sự phân biệt này giúp tránh kết luận sai rằng doanh nghiệp có lợi nhuận kế toán bao nhiêu thì toàn bộ số tiền đó đều được dùng trực tiếp để tính thuế theo cùng một cách.
Lợi nhuận có đồng nghĩa với tiền mặt doanh nghiệp đang có không?
Lợi nhuận và dòng tiền có quan hệ với nhau nhưng không phải cùng một đại lượng.
Một doanh nghiệp có thể ghi nhận lợi nhuận nhưng chưa thu được toàn bộ tiền từ khách hàng. Chẳng hạn, doanh nghiệp đã đáp ứng điều kiện ghi nhận doanh thu từ một giao dịch bán chịu nhưng khách hàng sẽ thanh toán sau. Doanh thu và kết quả kế toán có thể đã được ghi nhận trong khi tiền chưa thực sự về tài khoản.
Chiều ngược lại cũng có thể xảy ra. Doanh nghiệp có tiền mặt tương đối lớn nhưng khoản tiền đó đến từ vay ngân hàng hoặc chủ sở hữu góp thêm vốn. Tiền tăng trong trường hợp này không có nghĩa doanh nghiệp vừa tạo thêm một khoản lợi nhuận tương ứng.
Khấu hao cũng cho thấy sự khác biệt. Chi phí khấu hao có thể làm giảm lợi nhuận kế toán trong kỳ nhưng không đồng nghĩa doanh nghiệp phải chi một khoản tiền mặt tương ứng đúng vào thời điểm ghi nhận khấu hao.
Bởi vậy, muốn đánh giá tình hình tài chính doanh nghiệp đầy đủ hơn, lợi nhuận cần được đặt cạnh dòng tiền. Lợi nhuận trả lời câu hỏi doanh nghiệp tạo ra kết quả kinh tế như thế nào trong kỳ, còn dòng tiền cho thấy tiền thực tế đi vào và đi ra theo từng nhóm hoạt động.
Nên đọc lợi nhuận doanh nghiệp theo trình tự nào?
Cách đọc hiệu quả là không bắt đầu và kết thúc bằng một con số lợi nhuận sau thuế. Thay vào đó, cần lần theo quá trình hình thành lợi nhuận.
Trước tiên, xem doanh thu thuần để biết quy mô giá trị bán hàng và cung cấp dịch vụ được ghi nhận. Tiếp theo, đối chiếu giá vốn để xác định lợi nhuận gộp và xem hoạt động cốt lõi tạo ra chênh lệch như thế nào.
Sau đó, cần xem chi phí bán hàng, quản lý và tài chính để hiểu phần lợi nhuận gộp đã được sử dụng ra sao trong quá trình vận hành và tài trợ hoạt động. Các khoản thu nhập, chi phí khác cũng cần được nhận diện để tránh coi một nguồn lợi nhuận bất thường là kết quả kinh doanh có tính lặp lại.
Cuối cùng, lợi nhuận trước thuế, chi phí thuế và lợi nhuận sau thuế cho thấy quá trình từ kết quả kinh doanh đến phần lợi nhuận cuối cùng được ghi nhận.
Khi cần đánh giá sâu hơn, nên đặt các con số của nhiều kỳ cạnh nhau. Một doanh nghiệp tăng doanh thu nhưng lợi nhuận giảm cho thấy chi phí đang tăng nhanh hơn khả năng tạo doanh thu hoặc cơ cấu kết quả đã thay đổi. Ngược lại, lợi nhuận tăng nhanh hơn doanh thu có thể xuất phát từ cải thiện biên lợi nhuận, kiểm soát chi phí hoặc những khoản thu nhập khác; cần xem nguyên nhân cụ thể trước khi kết luận hiệu quả kinh doanh đã cải thiện bền vững.
Lợi nhuận doanh nghiệp được xác định từ mối quan hệ giữa doanh thu, thu nhập và các chi phí tương ứng, nhưng không nên được hiểu bằng một phép trừ duy nhất. Từ doanh thu thuần và giá vốn hình thành lợi nhuận gộp; sau khi tính đến các khoản thu, chi của hoạt động kinh doanh và hoạt động khác sẽ hình thành lợi nhuận kế toán trước thuế; tiếp tục phản ánh chi phí thuế sẽ dẫn đến lợi nhuận sau thuế.
Do đó, để hiểu đúng khả năng sinh lợi của doanh nghiệp, cần đồng thời xem xét nguồn tạo doanh thu, cơ cấu chi phí, từng cấp độ lợi nhuận và tính chất của các khoản tạo nên kết quả. Đồng thời phải tách lợi nhuận kế toán khỏi thu nhập tính thuế và dòng tiền, bởi ba đại lượng này phản ánh ba góc nhìn khác nhau về hoạt động và tình hình tài chính của doanh nghiệp.
Hỏi đáp về lợi nhuận doanh nghiệp
Doanh nghiệp có doanh thu nhưng có thể không có lợi nhuận không?
Có. Nếu tổng chi phí tương ứng bằng hoặc lớn hơn doanh thu và các khoản thu nhập được ghi nhận, doanh nghiệp có thể hòa vốn hoặc phát sinh lỗ dù vẫn tạo ra doanh thu.
Lợi nhuận gộp có phải lợi nhuận cuối cùng của doanh nghiệp không?
Không. Lợi nhuận gộp mới phản ánh chênh lệch giữa doanh thu thuần và giá vốn hàng bán. Doanh nghiệp còn phải tính đến các khoản doanh thu, chi phí khác trước khi xác định lợi nhuận trước thuế và lợi nhuận sau thuế.
Lợi nhuận sau thuế có phải toàn bộ tiền doanh nghiệp có thể chi ngay không?
Không. Lợi nhuận là chỉ tiêu kết quả kế toán, còn khả năng chi tiền phụ thuộc vào dòng tiền và tình trạng tài chính thực tế. Doanh nghiệp có lợi nhuận vẫn có thể chưa thu được tiền từ một phần doanh thu hoặc đang cần tiền để thanh toán các nghĩa vụ đến hạn.
Lợi nhuận kế toán trước thuế có bằng thu nhập tính thuế không?
Không nhất thiết. Việc xác định thu nhập tính thuế phải tuân theo pháp luật thuế, vì vậy có thể phát sinh các điều chỉnh so với số liệu lợi nhuận kế toán trước thuế.

GỬI Ý KIẾN BÌNH LUẬN
