
Những chỉ số đánh giá hiệu quả sử dụng tài sản
Mục lục
Hiệu quả sử dụng tài sản phản ánh khả năng doanh nghiệp khai thác tài sản để tạo doanh thu và lợi nhuận. Bài viết phân tích các chỉ số quan trọng như hiệu suất sử dụng tài sản, vòng quay tổng tài sản, ROA cùng ý nghĩa, cách tính và cách ứng dụng trong phân tích tài chính.
Hiệu quả sử dụng tài sản là một trong những tiêu chí quan trọng để đánh giá năng lực quản lý và khai thác nguồn lực của doanh nghiệp. Một doanh nghiệp sở hữu nhiều tài sản chưa chắc hoạt động hiệu quả nếu các tài sản đó không tạo ra doanh thu hoặc lợi nhuận tương xứng.
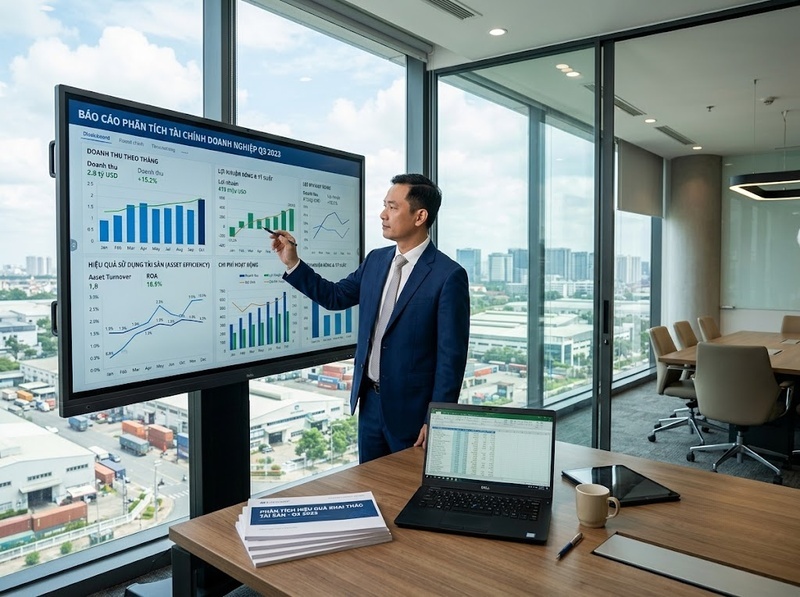
Để đánh giá chính xác, các nhà quản trị, nhà đầu tư và tổ chức tín dụng thường sử dụng nhiều chỉ số tài chính thay vì chỉ dựa vào một chỉ tiêu duy nhất. Mỗi chỉ số phản ánh một góc nhìn khác nhau về khả năng khai thác tài sản.
Hiệu quả sử dụng tài sản là gì?
Hiệu quả sử dụng tài sản thể hiện mức độ doanh nghiệp chuyển đổi các nguồn lực đang sở hữu thành doanh thu và lợi nhuận. Chỉ tiêu này giúp trả lời các câu hỏi như:
· Doanh nghiệp tạo ra bao nhiêu doanh thu từ mỗi đồng tài sản?
· Mỗi đồng tài sản mang lại bao nhiêu lợi nhuận?
· Tài sản đang được khai thác hiệu quả hay còn dư thừa?
Kết quả phân tích là cơ sở để đánh giá chất lượng quản trị tài sản, hiệu quả đầu tư và khả năng sinh lời của doanh nghiệp.
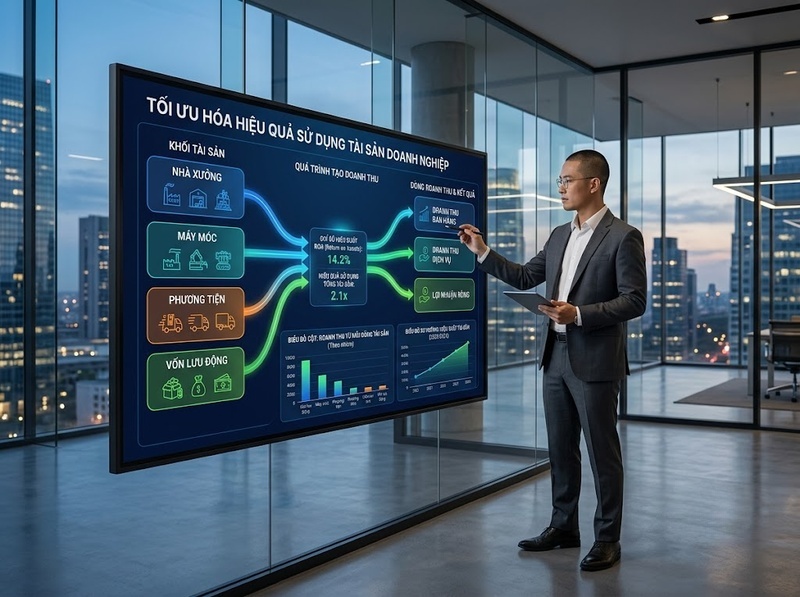
Những chỉ số đánh giá hiệu quả sử dụng tài sản
Hiệu suất sử dụng tổng tài sản (Total Asset Turnover)
Đây là chỉ số phản ánh khả năng tạo doanh thu từ toàn bộ tài sản doanh nghiệp đang quản lý.
Công thức:
Hiệu suất sử dụng tổng tài sản = Doanh thu thuần / Tổng tài sản bình quân
Ý nghĩa:
· Chỉ số càng cao chứng tỏ doanh nghiệp khai thác tài sản hiệu quả.
· Chỉ số thấp cho thấy tài sản được đầu tư nhiều nhưng chưa tạo ra doanh thu tương ứng.
Ví dụ, nếu doanh nghiệp đạt doanh thu thuần 200 tỷ đồng với tổng tài sản bình quân 100 tỷ đồng thì hiệu suất sử dụng tổng tài sản bằng 2. Điều này có nghĩa mỗi 1 đồng tài sản tạo ra 2 đồng doanh thu trong kỳ.
Vòng quay tổng tài sản
Vòng quay tổng tài sản có bản chất tương tự hiệu suất sử dụng tổng tài sản và thường được sử dụng trong phân tích tài chính doanh nghiệp.
Chỉ số này giúp đánh giá:
· Tốc độ luân chuyển tài sản.
· Khả năng tận dụng nguồn lực để tạo doanh thu.
· Hiệu quả hoạt động giữa các kỳ hoặc giữa các doanh nghiệp cùng ngành.
Do đặc điểm ngành nghề khác nhau nên chỉ số này cần được so sánh với trung bình ngành để có kết luận chính xác.
Tỷ suất sinh lời trên tổng tài sản (ROA)
ROA phản ánh khả năng tạo lợi nhuận từ toàn bộ tài sản doanh nghiệp.
Công thức:
ROA = Lợi nhuận sau thuế / Tổng tài sản bình quân × 100%
Ý nghĩa:
· ROA cao cho thấy doanh nghiệp vừa khai thác tài sản hiệu quả vừa kiểm soát tốt chi phí.
· ROA thấp có thể xuất phát từ hiệu quả kinh doanh kém hoặc quy mô tài sản chưa được sử dụng tối ưu.
Ví dụ, nếu doanh nghiệp có lợi nhuận sau thuế 10 tỷ đồng và tổng tài sản bình quân 200 tỷ đồng thì ROA đạt 5%.
Hiệu quả sử dụng tài sản cố định
Đối với các doanh nghiệp sản xuất hoặc ngành sử dụng nhiều máy móc, thiết bị, chỉ tiêu này đặc biệt quan trọng.
Công thức:
Hiệu suất sử dụng tài sản cố định = Doanh thu thuần / Giá trị tài sản cố định bình quân
Chỉ số phản ánh khả năng khai thác máy móc, dây chuyền sản xuất và các tài sản dài hạn để tạo doanh thu.
Hiệu quả sử dụng tài sản ngắn hạn
Tài sản ngắn hạn bao gồm tiền mặt, hàng tồn kho, các khoản phải thu và các tài sản có thời gian thu hồi dưới một năm.
Việc phân tích hiệu quả sử dụng tài sản ngắn hạn thường kết hợp các chỉ tiêu như:
· Vòng quay hàng tồn kho.
· Vòng quay các khoản phải thu.
· Vòng quay vốn lưu động.
Các chỉ tiêu này giúp đánh giá tốc độ luân chuyển vốn và khả năng tối ưu dòng tiền.
Vì sao cần đánh giá nhiều chỉ số cùng lúc?
Không có chỉ số nào phản ánh toàn diện hiệu quả sử dụng tài sản.
Ví dụ:
· Doanh nghiệp có vòng quay tài sản cao nhưng lợi nhuận thấp có thể đang hoạt động với biên lợi nhuận thấp.
· Doanh nghiệp có ROA cao nhưng doanh thu tăng chậm có thể hưởng lợi từ cơ cấu chi phí hoặc tài sản đã khấu hao gần hết.
Do đó, việc kết hợp nhiều chỉ số giúp đưa ra đánh giá khách quan và toàn diện hơn.
Các yếu tố ảnh hưởng đến hiệu quả sử dụng tài sản
Hiệu quả sử dụng tài sản chịu tác động bởi nhiều yếu tố như:
· Cơ cấu tài sản.
· Trình độ quản trị doanh nghiệp.
· Hiệu suất vận hành.
· Chu kỳ kinh doanh.
· Chính sách đầu tư.
· Đặc điểm của từng ngành nghề.
· Biến động của thị trường.
Ngay cả những doanh nghiệp có quy mô tương đương cũng có thể đạt hiệu quả sử dụng tài sản rất khác nhau do cách quản lý và chiến lược kinh doanh.
Lưu ý khi phân tích các chỉ số
Để đánh giá chính xác hiệu quả sử dụng tài sản, nên:
· So sánh với trung bình ngành.
· So sánh giữa nhiều năm liên tiếp.
· Kết hợp với các chỉ số về khả năng sinh lời, thanh khoản và đòn bẩy tài chính.
· Phân tích nguyên nhân làm thay đổi chỉ số thay vì chỉ quan tâm đến giá trị tăng hoặc giảm.
Điều này giúp tránh những kết luận sai lệch khi doanh nghiệp có biến động lớn về đầu tư hoặc cơ cấu tài sản.
Hiệu quả sử dụng tài sản không chỉ được đánh giá bằng một chỉ tiêu duy nhất mà cần xem xét đồng thời nhiều chỉ số như hiệu suất sử dụng tổng tài sản, vòng quay tổng tài sản, ROA, hiệu quả sử dụng tài sản cố định và hiệu quả sử dụng tài sản ngắn hạn. Việc kết hợp các chỉ số này giúp phản ánh đầy đủ khả năng khai thác tài sản, tạo doanh thu và tạo lợi nhuận của doanh nghiệp, đồng thời hỗ trợ nhà quản trị và nhà đầu tư đưa ra các quyết định tài chính chính xác hơn.
Hỏi đáp về hiệu quả sử dụng tài sản
Chỉ số nào quan trọng nhất để đánh giá hiệu quả sử dụng tài sản?
Không có chỉ số nào là quan trọng tuyệt đối. Trong thực tế, doanh nghiệp nên kết hợp vòng quay tổng tài sản với ROA để đánh giá cả khả năng tạo doanh thu và khả năng tạo lợi nhuận.
ROA cao có đồng nghĩa với doanh nghiệp sử dụng tài sản hiệu quả?
Thông thường là có, nhưng cần phân tích thêm vòng quay tài sản, biên lợi nhuận và đặc điểm ngành để có kết luận chính xác.
Vòng quay tổng tài sản bao nhiêu là tốt?
Không có một ngưỡng chung cho mọi doanh nghiệp. Chỉ số phù hợp phụ thuộc vào lĩnh vực hoạt động và nên được so sánh với mức trung bình của cùng ngành.
Vì sao cần so sánh theo ngành?
Mỗi ngành có đặc điểm đầu tư tài sản khác nhau. Doanh nghiệp thương mại thường có vòng quay tài sản cao hơn doanh nghiệp sản xuất hoặc hạ tầng, nên việc so sánh chéo giữa các ngành sẽ không phản ánh đúng hiệu quả hoạt động.

GỬI Ý KIẾN BÌNH LUẬN
