
Điểm hòa vốn là gì và có ý nghĩa như thế nào?
Mục lục
- Điểm hòa vốn là gì?
- Điểm hòa vốn theo sản lượng được xác định như thế nào?
- Điểm hòa vốn theo doanh thu được hiểu ra sao?
- Chi phí ảnh hưởng đến điểm hòa vốn như thế nào?
- Điểm hòa vốn có ý nghĩa như thế nào đối với doanh nghiệp?
- Khi nào doanh nghiệp bắt đầu có lợi nhuận?
- Cần lưu ý gì khi sử dụng điểm hòa vốn?
Điểm hòa vốn cho biết mức sản lượng hoặc doanh thu mà tại đó tổng doanh thu vừa đủ bù đắp tổng chi phí. Hiểu cách xác định điểm hòa vốn giúp doanh nghiệp nhận biết ngưỡng bắt đầu có lợi nhuận, đánh giá tác động của giá bán, biến phí và định phí đến kết quả kinh doanh.
Điểm hòa vốn (break-even point) là ngưỡng hoạt động mà tại đó tổng doanh thu bằng tổng chi phí, khiến lợi nhuận bằng 0. Doanh nghiệp chưa tạo ra lợi nhuận nhưng cũng vừa đủ bù đắp các chi phí được đưa vào mô hình.
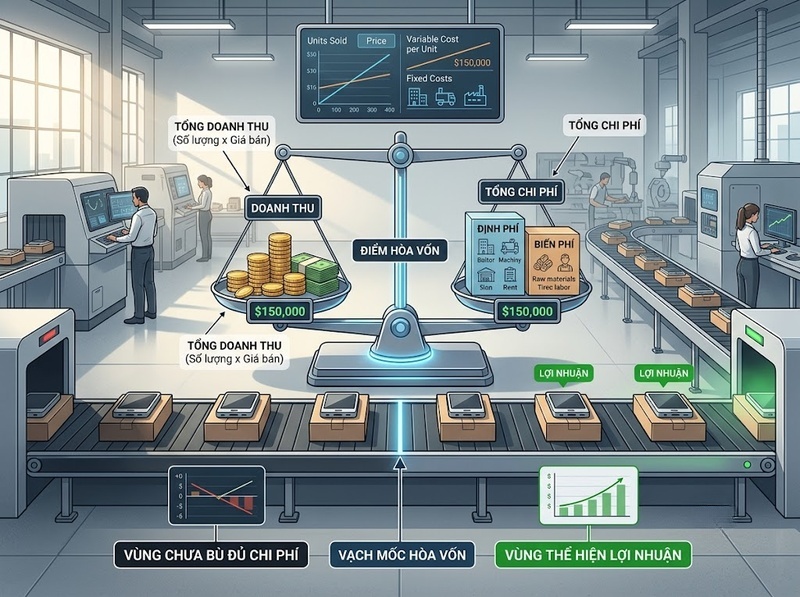
Điểm hòa vốn không chỉ là một con số về sản lượng. Tùy mục đích phân tích, ngưỡng này có thể được biểu diễn bằng số lượng sản phẩm cần bán hoặc mức doanh thu cần đạt. Điểm quan trọng nằm ở mối quan hệ giữa giá bán, biến phí, định phí và quy mô tiêu thụ.
Ví dụ, nếu một sản phẩm bán với giá 200.000 đồng, biến phí đơn vị là 120.000 đồng thì mỗi sản phẩm tạo ra 80.000 đồng số dư đảm phí để bù định phí. Khi định phí là 400 triệu đồng, doanh nghiệp cần bán 5.000 sản phẩm để đạt hòa vốn. Bán ít hơn mức này dẫn đến lỗ theo mô hình; bán nhiều hơn mới bắt đầu tạo lợi nhuận.
Điểm hòa vốn là gì?
Trong mô hình chi phí – sản lượng – lợi nhuận, lợi nhuận có thể được nhìn nhận qua quan hệ:
Lợi nhuận = Doanh thu − Tổng chi phí
Tại điểm hòa vốn:
Doanh thu = Tổng chi phí
hay:
Lợi nhuận = 0
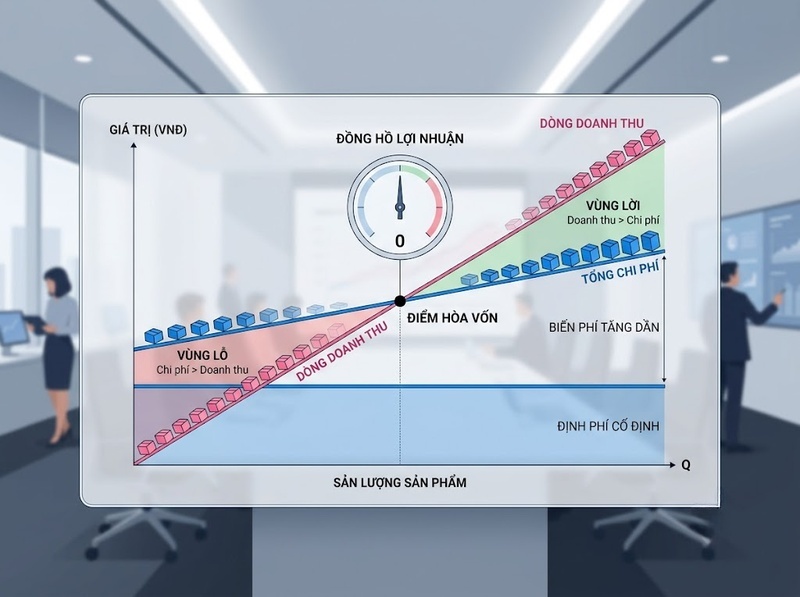
Giả sử doanh nghiệp chỉ kinh doanh một sản phẩm. Tổng doanh thu phụ thuộc vào giá bán và số lượng bán ra, trong khi tổng chi phí gồm định phí và biến phí:
Doanh thu = Giá bán đơn vị × Sản lượng
Tổng chi phí = Định phí Biến phí đơn vị × Sản lượng
Điểm hòa vốn xuất hiện khi hai đại lượng này bằng nhau.
Điều này cũng giải thích tại sao doanh nghiệp không nhất thiết hòa vốn ngay khi doanh thu đủ lớn để trả một nhóm chi phí riêng lẻ. Muốn đạt điểm hòa vốn theo mô hình, phần doanh thu còn lại sau khi bù biến phí phải đủ để trang trải toàn bộ định phí được đưa vào phân tích.
Điểm hòa vốn theo sản lượng được xác định như thế nào?
Điểm hòa vốn theo sản lượng cho biết doanh nghiệp cần bán bao nhiêu đơn vị sản phẩm để tổng doanh thu bằng tổng chi phí.
Với mô hình một sản phẩm:
Sản lượng hòa vốn = Định phí / (Giá bán đơn vị − Biến phí đơn vị)
Hiệu số giữa giá bán đơn vị và biến phí đơn vị chính là số dư đảm phí đơn vị.
Q∗=Fp−v=40032−12=20Q^*=\frac{F}{p-v}=\frac{400}{32-12}=20Q∗=p−vF=32−12400=20
Q* là sản lượng hòa vốn, khi tổng doanh thu bằng tổng chi phí.
FFF
US$
FFF
vvv
US$/đơn vị
vvv
ppp
US$/đơn vị
ppp
Các thanh trượt chi phí cố định, chi phí biến đổi trên mỗi đơn vị và giá trên mỗi đơn vị sẽ cập nhật các đường doanh thu và tổng chi phí. Sản lượng hòa vốn chỉ tồn tại khi giá vượt quá chi phí biến đổi.
Chẳng hạn:
· Giá bán một sản phẩm: 200.000 đồng
· Biến phí một sản phẩm: 120.000 đồng
· Định phí: 400 triệu đồng
Số dư đảm phí đơn vị là:
200.000 − 120.000 = 80.000 đồng
Do đó:
Sản lượng hòa vốn = 400.000.000 / 80.000 = 5.000 sản phẩm
Tại 5.000 sản phẩm, doanh thu đạt 1 tỷ đồng. Tổng biến phí là 600 triệu đồng; cộng 400 triệu đồng định phí, tổng chi phí cũng bằng 1 tỷ đồng. Lợi nhuận bằng 0.
Cơ chế này cho thấy số dư đảm phí có vai trò quyết định. Doanh thu từ mỗi sản phẩm trước hết phải bù biến phí của chính sản phẩm đó. Chỉ phần còn lại mới đóng góp vào việc bù định phí. Khi tổng số dư đảm phí vừa bằng định phí, doanh nghiệp đạt hòa vốn.
Điểm hòa vốn theo doanh thu được hiểu ra sao?
Không phải lúc nào doanh nghiệp cũng cần biểu diễn điểm hòa vốn bằng số sản phẩm. Trong nhiều trường hợp, đặc biệt khi theo dõi kế hoạch bán hàng, biểu diễn bằng doanh thu sẽ trực quan hơn.
Có thể xác định:
Doanh thu hòa vốn = Định phí / Tỷ lệ số dư đảm phí
Trong đó:
Tỷ lệ số dư đảm phí = (Doanh thu − Biến phí) / Doanh thu
Với ví dụ trên, tỷ lệ số dư đảm phí là:
(200.000 − 120.000) / 200.000 = 40%
Doanh thu hòa vốn bằng:
400 triệu / 40% = 1 tỷ đồng
Kết quả này tương ứng chính xác với 5.000 sản phẩm ở mức giá 200.000 đồng mỗi sản phẩm.
Hai cách biểu diễn vì vậy không phải hai loại hòa vốn tách biệt. Chúng mô tả cùng một ngưỡng kinh tế bằng hai đơn vị khác nhau: sản lượng hòa vốn trả lời cần bán bao nhiêu, còn doanh thu hòa vốn trả lời cần tạo ra bao nhiêu doanh thu.
Chi phí ảnh hưởng đến điểm hòa vốn như thế nào?
Điểm hòa vốn thay đổi khi các biến số cấu thành mô hình thay đổi. Đây là phần quan trọng để hiểu ý nghĩa quản trị của chỉ tiêu này.
Định phí tăng làm điểm hòa vốn tăng
Khi giá bán và biến phí đơn vị không đổi, định phí càng lớn thì doanh nghiệp càng phải tạo ra nhiều số dư đảm phí để bù đắp.
Trong ví dụ trước, nếu định phí tăng từ 400 triệu lên 480 triệu đồng trong khi số dư đảm phí vẫn là 80.000 đồng/sản phẩm:
Sản lượng hòa vốn = 480.000.000 / 80.000 = 6.000 sản phẩm
Doanh nghiệp phải bán thêm 1.000 sản phẩm mới đạt hòa vốn.
Biến phí tăng cũng đẩy điểm hòa vốn lên
Giả sử định phí vẫn là 400 triệu đồng và giá bán vẫn là 200.000 đồng, nhưng biến phí tăng từ 120.000 lên 140.000 đồng/sản phẩm.
Số dư đảm phí giảm còn 60.000 đồng, khiến sản lượng hòa vốn tăng lên khoảng:
400.000.000 / 60.000 ≈ 6.667 sản phẩm
Nguyên nhân không phải vì định phí thay đổi, mà vì mỗi sản phẩm giờ đóng góp ít hơn vào việc bù định phí.
Giá bán tăng có thể làm điểm hòa vốn giảm
Nếu các điều kiện khác không đổi, tăng giá bán làm số dư đảm phí đơn vị tăng và do đó giảm số lượng sản phẩm cần bán để hòa vốn.
Tuy nhiên, đây là kết luận trong phạm vi mô hình. Trong thực tế, tăng giá có thể làm nhu cầu và sản lượng tiêu thụ thay đổi. Vì vậy, không thể chỉ nhìn vào công thức rồi kết luận rằng tăng giá luôn là giải pháp tốt hơn.
Điểm hòa vốn có ý nghĩa như thế nào đối với doanh nghiệp?
Giá trị lớn nhất của điểm hòa vốn là biến cấu trúc chi phí thành một ngưỡng hoạt động có thể quan sát và quản lý.
Trước hết, nó cho biết doanh nghiệp phải đạt quy mô bán hàng tối thiểu bao nhiêu trước khi tạo lợi nhuận. Nếu sản lượng hòa vốn là 5.000 sản phẩm nhưng năng lực tiêu thụ thực tế chỉ khoảng 3.500 sản phẩm, cấu trúc giá bán và chi phí hiện tại chưa tạo ra một trạng thái có lãi trong phạm vi sản lượng đó.
Điểm hòa vốn cũng giúp đánh giá tác động của những thay đổi về chi phí. Một khoản đầu tư làm tăng định phí có thể khiến ngưỡng hòa vốn tăng, trong khi một cải tiến giúp giảm biến phí lại làm số dư đảm phí tăng và kéo điểm hòa vốn xuống.
Chỉ tiêu này còn hữu ích khi xây dựng mục tiêu doanh thu. Thay vì chỉ đặt một con số doanh thu độc lập, doanh nghiệp có thể so sánh doanh thu dự kiến với doanh thu hòa vốn để biết kế hoạch đang nằm dưới, ngay tại hay cao hơn ngưỡng bù đắp chi phí.
Quan trọng hơn, điểm hòa vốn cho thấy doanh thu cao chưa đồng nghĩa với lợi nhuận cao. Hai doanh nghiệp có cùng doanh thu nhưng cấu trúc biến phí và định phí khác nhau có thể có kết quả lợi nhuận hoàn toàn khác nhau. Vì thế, cần nhìn vào phần doanh thu thực sự đóng góp vào việc bù định phí và tạo lợi nhuận.
Khi nào doanh nghiệp bắt đầu có lợi nhuận?
Trong mô hình hòa vốn, ba trạng thái có thể được phân biệt khá rõ:
· Sản lượng hoặc doanh thu dưới điểm hòa vốn: Tổng doanh thu nhỏ hơn tổng chi phí, doanh nghiệp chịu lỗ
· Sản lượng hoặc doanh thu đúng điểm hòa vốn: Tổng doanh thu bằng tổng chi phí, lợi nhuận bằng 0
· Sản lượng hoặc doanh thu trên điểm hòa vốn: Tổng doanh thu lớn hơn tổng chi phí, doanh nghiệp bắt đầu có lợi nhuận
Sau khi đã vượt điểm hòa vốn, nếu giá bán và biến phí đơn vị không đổi, mỗi đơn vị bán thêm tạo ra một lượng số dư đảm phí bổ sung và phần này đóng góp vào lợi nhuận.
Ví dụ, với số dư đảm phí 80.000 đồng/sản phẩm và điểm hòa vốn 5.000 sản phẩm, nếu doanh nghiệp bán 6.000 sản phẩm thì 1.000 sản phẩm vượt hòa vốn tạo thêm:
1.000 × 80.000 = 80 triệu đồng
Đây là lý do điểm hòa vốn có thể được xem như ranh giới giữa vùng lỗ và vùng lợi nhuận trong phạm vi các giả định của mô hình.
Cần lưu ý gì khi sử dụng điểm hòa vốn?
Điểm hòa vốn là công cụ phân tích, không phải một ngưỡng bất biến của doanh nghiệp. Kết quả phụ thuộc trực tiếp vào các giả định đầu vào.
Mô hình hòa vốn cơ bản thường giả định rằng trong phạm vi phân tích, giá bán đơn vị và biến phí đơn vị tương đối ổn định, tổng định phí không đổi và số lượng sản xuất – tiêu thụ có quan hệ phù hợp với mô hình. Khi những giả định này thay đổi, điểm hòa vốn cũng thay đổi.
Với doanh nghiệp bán nhiều sản phẩm, vấn đề còn phức tạp hơn vì mỗi sản phẩm có thể có giá bán, biến phí và tỷ lệ số dư đảm phí khác nhau. Khi cơ cấu bán hàng thay đổi, điểm hòa vốn tổng thể cũng có thể dịch chuyển dù tổng định phí không đổi.
Một nhầm lẫn khác là xem hòa vốn đồng nghĩa với trạng thái tài chính an toàn. Điểm hòa vốn chỉ cho biết doanh thu và chi phí được xác định trong mô hình đang cân bằng. Nó không tự động phản ánh đầy đủ dòng tiền, thời điểm thu – chi hay mọi nghĩa vụ tài chính khác.
Vì vậy, điểm hòa vốn nên được sử dụng như một ngưỡng phân tích để hiểu quan hệ giá bán – sản lượng – chi phí – lợi nhuận, chứ không nên được xem là chỉ tiêu duy nhất để đánh giá toàn bộ tình trạng tài chính của doanh nghiệp.
Điểm hòa vốn là mức sản lượng hoặc doanh thu mà tại đó tổng doanh thu vừa bằng tổng chi phí và lợi nhuận bằng 0. Bản chất của chỉ tiêu nằm ở số dư đảm phí: phần còn lại sau khi doanh thu bù biến phí được dùng để trang trải định phí; khi tổng số dư đảm phí bằng định phí, doanh nghiệp hòa vốn.
Theo dõi điểm hòa vốn giúp doanh nghiệp xác định ngưỡng bán hàng tối thiểu, hiểu tác động của giá bán và cấu trúc chi phí, đồng thời nhận biết khi nào hoạt động bắt đầu chuyển từ lỗ sang có lợi nhuận. Tuy nhiên, kết quả chỉ có ý nghĩa trong phạm vi những giả định được sử dụng để tính toán.

GỬI Ý KIẾN BÌNH LUẬN
