
Cung tiền là gì và gồm những thành phần nào?
Mục lục
- Cung tiền phản ánh lượng tiền có khả năng phục vụ thanh toán
- Tiền mặt là lớp tiền có khả năng thanh toán trực tiếp nhất
- M1 tập trung vào những dạng tiền có tính thanh khoản cao
- M2 mở rộng cung tiền sang các khoản tiền gửi kém thanh khoản hơn
- M0, M1 và M2 khác nhau chủ yếu ở mức độ thanh khoản
- Tiền gửi khiến cung tiền lớn hơn lượng tiền mặt đang lưu hành
- Khi đọc số liệu cung tiền cần xác định đúng chỉ tiêu đang được nói tới
Cung tiền là tổng lượng tiền và các tài sản có tính thanh khoản cao mà nền kinh tế có thể sử dụng cho thanh toán, giao dịch hoặc chuyển đổi thành phương tiện thanh toán. Cách phân chia thành M0, M1, M2 giúp phân biệt tiền mặt với các loại tiền gửi theo mức độ sẵn sàng chi tiêu.
Cung tiền không chỉ là số tiền giấy và tiền kim loại đang lưu hành. Phần lớn tiền trong nền kinh tế hiện đại còn tồn tại dưới dạng số dư tiền gửi tại ngân hàng và được sử dụng thông qua chuyển khoản, thẻ, séc hoặc những phương tiện thanh toán phù hợp.
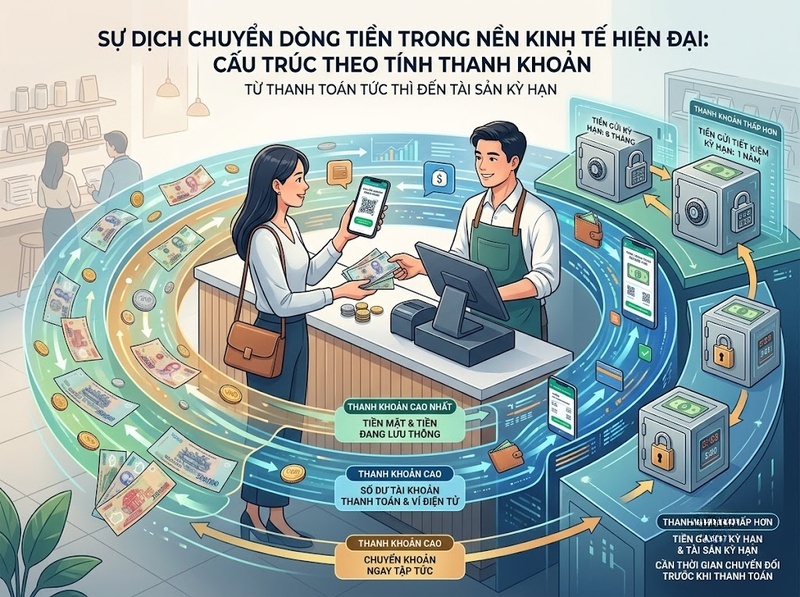
Vì các dạng tiền có mức độ thanh khoản khác nhau, cơ quan tiền tệ thường sử dụng các chỉ tiêu như M0, M1 và M2 để đo lường cung tiền. Phạm vi càng rộng thì chỉ tiêu càng bao gồm thêm những tài sản có khả năng chuyển thành phương tiện thanh toán nhưng không nhất thiết được dùng để chi tiêu ngay.
Điểm quan trọng là M0, M1 và M2 không có cấu phần hoàn toàn giống nhau ở mọi quốc gia. Cách phân loại cụ thể phụ thuộc vào hệ thống thống kê tiền tệ của từng nền kinh tế. Vì vậy, nên hiểu các chỉ tiêu này trước hết theo nguyên tắc về mức độ thanh khoản, sau đó mới đối chiếu định nghĩa chính thức của cơ quan tiền tệ đang sử dụng số liệu.
Cung tiền phản ánh lượng tiền có khả năng phục vụ thanh toán
Về bản chất, cung tiền là một đại lượng đo lường lượng tiền và các tài sản tiền tệ có khả năng được sử dụng hoặc chuyển đổi để phục vụ giao dịch trong nền kinh tế tại một thời điểm nhất định.
Có thể hình dung nền kinh tế có ba dạng tài sản tiền tệ cơ bản:
· Tiền mặt có thể dùng ngay
· Tiền gửi có thể huy động để thanh toán gần như ngay lập tức
· Tiền gửi hoặc tài sản tiền tệ phải trải qua một mức chuyển đổi nhất định trước khi chi tiêu
Sự khác nhau nằm ở khả năng thanh toán, hay rộng hơn là mức độ thanh khoản.
Một tờ tiền trong ví có thể được sử dụng trực tiếp để mua hàng. Số dư trong tài khoản thanh toán cũng có khả năng chi trả rất cao dù không tồn tại dưới dạng tiền giấy. Trong khi đó, một khoản tiền gửi có kỳ hạn thường kém thanh khoản hơn vì người sở hữu có thể phải chờ đến ngày đáo hạn hoặc chấp nhận điều kiện khi rút trước hạn.
Do đó, cung tiền được đo bằng nhiều lớp thay vì chỉ có một con số duy nhất. Chỉ tiêu hẹp tập trung vào những dạng tiền thanh khoản nhất; chỉ tiêu rộng bổ sung thêm những tài sản tiền tệ có khả năng chuyển đổi thành tiền thanh toán.
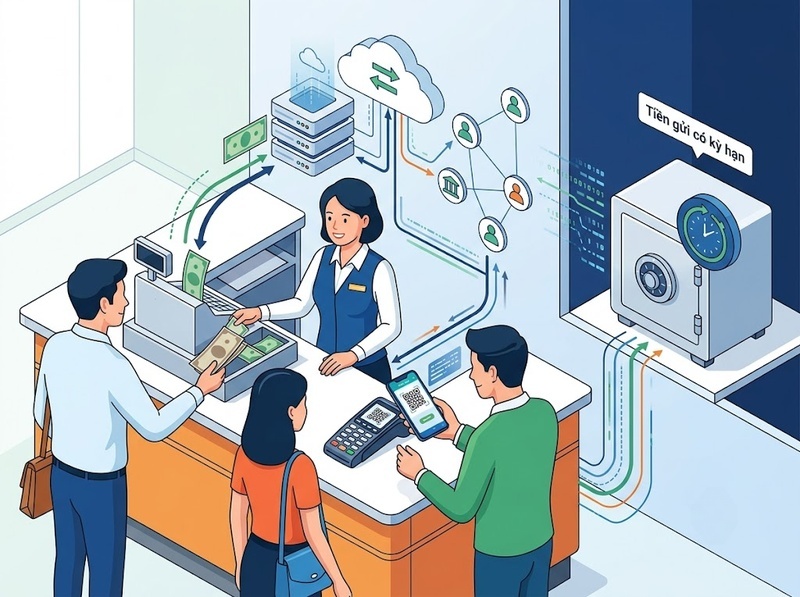
Tiền mặt là lớp tiền có khả năng thanh toán trực tiếp nhất
Tiền mặt bao gồm tiền giấy và tiền kim loại được nắm giữ bên ngoài những khu vực bị loại trừ theo quy tắc thống kê của từng hệ thống tiền tệ. Đây là dạng tiền dễ nhận biết nhất vì người sở hữu có thể trực tiếp chuyển giao tiền để thanh toán.
Trong cách phân loại phổ biến, lớp tiền cơ sở hoặc chỉ tiêu tiền hẹp nhất thường có quan hệ chặt chẽ với tiền mặt lưu hành. Tuy nhiên, không nên mặc định M0 ở mọi quốc gia chỉ có đúng một cấu phần giống nhau, bởi phạm vi thống kê có thể khác nhau.
Điều quan trọng hơn tên gọi là đặc tính kinh tế: tiền mặt có khả năng thanh toán trực tiếp mà không cần chuyển đổi một tài sản khác thành tiền trước.
Ví dụ, nếu một người có 2 triệu đồng tiền mặt và 20 triệu đồng trong một khoản tiền gửi ngân hàng, cả hai đều đại diện cho sức mua bằng tiền nhưng không nhất thiết được xếp vào cùng một lớp của cung tiền. Khoản tiền mặt sẵn sàng thanh toán ngay, còn tiền gửi được phân loại tùy theo khả năng huy động và điều kiện sử dụng.
Điều này cũng giải thích vì sao không thể đo toàn bộ cung tiền chỉ bằng lượng tiền giấy đang lưu hành. Tiền mặt chỉ là một bộ phận của hệ thống tiền tệ hiện đại.
M1 tập trung vào những dạng tiền có tính thanh khoản cao
M1 thường được xây dựng để phản ánh nhóm tiền có khả năng phục vụ giao dịch và thanh toán rất cao. Về nguyên tắc, nhóm này bao gồm tiền mặt thuộc phạm vi thống kê và các loại tiền gửi có thể được huy động nhanh để thanh toán.
Có thể hiểu theo logic:
M1 = tiền có thể chi tiêu trực tiếp tiền gửi có khả năng thanh toán cao
Tiền gửi thanh toán đặc biệt quan trọng. Khi một cá nhân có tiền trong tài khoản và chuyển khoản cho người bán, giao dịch có thể hoàn thành mà không cần rút tiền mặt trước. Vì vậy, số dư tiền gửi phù hợp vẫn thực hiện chức năng thanh toán dù tiền không xuất hiện dưới dạng tiền giấy.
Đây là điểm dễ bị hiểu sai khi nói về cung tiền. Tiền gửi ngân hàng không đơn thuần là tiền mặt được cất trong két của ngân hàng. Trong hệ thống ngân hàng hiện đại, tiền gửi là một khoản nợ của ngân hàng đối với người gửi tiền và đồng thời là tài sản tiền tệ của người gửi.
Ranh giới chính xác của M1 vẫn phụ thuộc vào phương pháp thống kê. Một loại tài khoản được đưa vào M1 trong hệ thống này chưa chắc được phân loại hoàn toàn giống ở hệ thống khác. Vì vậy, khi phân tích số liệu M1, cần kiểm tra định nghĩa của cơ quan công bố thay vì chỉ dựa vào tên tài khoản.
M2 mở rộng cung tiền sang các khoản tiền gửi kém thanh khoản hơn
M2 là thước đo rộng hơn M1. Nguyên tắc chung có thể biểu diễn:
M2 = M1 các tài sản tiền tệ bổ sung có tính thanh khoản thấp hơn M1
Nhóm bổ sung thường liên quan đến những khoản tiền gửi hoặc công cụ tiền tệ có khả năng chuyển thành phương tiện thanh toán nhưng không thuận tiện cho giao dịch tức thời bằng các thành phần nằm trong M1.
Tiền gửi có kỳ hạn là ví dụ điển hình để hiểu cơ chế này. Người gửi vẫn có một tài sản được xác định bằng tiền, nhưng khoản tiền đó thường gắn với kỳ hạn hoặc điều kiện rút. Vì thế, khả năng sử dụng ngay để thanh toán thấp hơn tiền mặt hoặc tiền gửi thanh toán.
Mối quan hệ giữa các lớp cung tiền có thể hình dung như sau:
Tiền thanh khoản cao → M1 → bổ sung tài sản tiền tệ kém thanh khoản hơn → M2
Như vậy, M2 không phải một loại tiền hoàn toàn khác với M1. Đây là phạm vi đo lường rộng hơn, trong đó M1 thường nằm bên trong M2 theo hệ thống phân loại sử dụng cấu trúc này.
Cũng vì vậy, một khoản tiền chuyển từ tài khoản thanh toán sang tiền gửi kỳ hạn không nhất thiết đồng nghĩa với việc lượng tiền theo nghĩa rộng biến mất. Nó có thể chỉ chuyển từ một cấu phần có tính thanh khoản cao sang một cấu phần có tính thanh khoản thấp hơn trong cùng một tổng tiền rộng.
M0, M1 và M2 khác nhau chủ yếu ở mức độ thanh khoản
Cách dễ nhất để hiểu các thước đo cung tiền là đặt chúng trên một phổ thanh khoản.
|
Nhóm |
Thành phần điển hình |
Khả năng dùng ngay để thanh toán |
Phạm vi |
|
M0 hoặc lớp tiền hẹp nhất |
Gắn chủ yếu với tiền mặt, tùy định nghĩa thống kê |
Rất cao |
Hẹp |
|
M1 |
Tiền mặt và các khoản tiền gửi có tính thanh khoản cao |
Rất cao |
Rộng hơn |
|
M2 |
M1 và các khoản tiền gửi/tài sản tiền tệ bổ sung kém thanh khoản hơn |
Cao nhưng không đồng đều |
Rộng hơn M1 |
Bảng này mô tả logic phân loại, không phải một công thức thống nhất cho mọi quốc gia.
Một tài sản càng dễ được sử dụng trực tiếp để thanh toán thì càng gần lớp tiền hẹp. Càng cần thêm thời gian, điều kiện hoặc thao tác để chuyển thành phương tiện thanh toán, tài sản càng có xu hướng nằm trong lớp cung tiền rộng hơn hoặc thậm chí nằm ngoài phạm vi tiền tùy hệ thống thống kê.
Do đó, ranh giới giữa “tiền” và “tài sản tài chính” không thể chỉ dựa vào việc tài sản đó có giá trị hay không. Cổ phiếu, bất động sản hay nhiều loại trái phiếu đều có giá trị và có thể bán lấy tiền, nhưng điều đó không tự động khiến chúng trở thành thành phần của cung tiền.
Tiêu chí cốt lõi là tính chất tiền tệ và khả năng chuyển thành phương tiện thanh toán trong phạm vi định nghĩa thống kê đang được áp dụng.
Tiền gửi khiến cung tiền lớn hơn lượng tiền mặt đang lưu hành
Một trong những điểm quan trọng nhất để hiểu cung tiền là phân biệt tiền mặt với tiền gửi ngân hàng.
Giả sử một người có:
· 5 triệu đồng tiền mặt
· 30 triệu đồng trong tài khoản thanh toán
· 100 triệu đồng tiền gửi có kỳ hạn
Nếu chỉ nhìn 5 triệu đồng tiền mặt, ta sẽ bỏ qua phần lớn tài sản tiền tệ của người này. Tài khoản thanh toán có thể được sử dụng để chuyển tiền gần như trực tiếp; tiền gửi có kỳ hạn kém thanh khoản hơn nhưng vẫn có thể thuộc một thước đo cung tiền rộng.
Ở quy mô toàn nền kinh tế, nguyên tắc tương tự được áp dụng cho hàng triệu hộ gia đình và doanh nghiệp. Vì vậy, tổng cung tiền theo nghĩa rộng có thể lớn hơn rất nhiều so với lượng tiền giấy và tiền kim loại mà công chúng đang cầm giữ.
Điều này cũng cho thấy việc “tiền mặt ít đi” không nhất thiết đồng nghĩa với “cung tiền giảm”. Nếu tiền mặt chỉ được nộp vào tài khoản ngân hàng, hình thức nắm giữ tiền đã thay đổi. Việc tổng cung tiền có thay đổi hay không còn phụ thuộc vào các khoản mục cụ thể và cách giao dịch đó được ghi nhận trong thước đo đang xét.
Khi đọc số liệu cung tiền cần xác định đúng chỉ tiêu đang được nói tới
Một con số về “cung tiền” sẽ thiếu ý nghĩa nếu không biết đó là M0, M1, M2 hay một tổng tiền tệ khác.
Trước khi so sánh số liệu, cần xác định ba yếu tố:
· Chỉ tiêu tiền tệ nào đang được sử dụng
· Những thành phần nào được đưa vào chỉ tiêu đó
· Cơ quan thống kê áp dụng định nghĩa nào trong giai đoạn được phân tích
Yếu tố thứ ba đặc biệt quan trọng vì định nghĩa các tổng tiền tệ có thể được điều chỉnh khi hệ thống tài chính và đặc điểm của các sản phẩm tiền gửi thay đổi. Do đó, hai chuỗi số liệu cùng mang tên M1 hoặc M2 nhưng thuộc hai quốc gia khác nhau không nên được coi là hoàn toàn tương đương nếu chưa kiểm tra phương pháp thống kê.
Với câu hỏi “cung tiền gồm những gì?”, cách hiểu ngắn gọn nhất là: cung tiền gồm tiền mặt và các dạng tiền gửi hoặc tài sản tiền tệ đủ điều kiện, được phân thành các tổng tiền tệ theo mức độ thanh khoản. M1 tập trung nhiều hơn vào khả năng thanh toán tức thời, trong khi M2 mở rộng sang những thành phần vẫn mang tính tiền tệ nhưng kém thanh khoản hơn.
Cung tiền vì thế không đồng nghĩa với lượng tiền giấy được in ra. Tiền mặt chỉ là lớp dễ nhìn thấy nhất; tiền gửi ngân hàng mới là một bộ phận quan trọng giúp giải thích vì sao tiền trong nền kinh tế có thể tồn tại và lưu chuyển mà không cần chuyển thành tiền giấy trong từng giao dịch.
M0, M1 và M2 có thể được xem như các vòng đo lường ngày càng rộng: từ những dạng tiền có tính thanh khoản rất cao đến những khoản tiền gửi và tài sản tiền tệ cần thêm bước chuyển đổi trước khi chi tiêu. Tuy nhiên, thành phần chính xác của từng tổng tiền tệ phải được đọc theo định nghĩa của cơ quan thống kê tương ứng, thay vì coi M0, M1 và M2 là những công thức cố định trên toàn thế giới.

GỬI Ý KIẾN BÌNH LUẬN
