
Cơ cấu chi phí tác động đến lợi nhuận doanh nghiệp ra sao?
Mục lục
Cơ cấu chi phí doanh nghiệp quyết định cách chi phí cố định, chi phí biến đổi và mức độ linh hoạt vận hành tác động đến biên lợi nhuận, điểm hòa vốn và rủi ro kinh doanh
Cơ cấu chi phí doanh nghiệp là cách phân bổ các khoản chi phí theo đặc điểm vận hành của doanh nghiệp, trong đó quan trọng nhất là tỷ trọng giữa chi phí cố định và chi phí biến đổi. Cách tổ chức cơ cấu chi phí không chỉ ảnh hưởng đến số lợi nhuận tạo ra trong từng giai đoạn mà còn quyết định mức độ nhạy cảm của lợi nhuận trước sự thay đổi của doanh thu
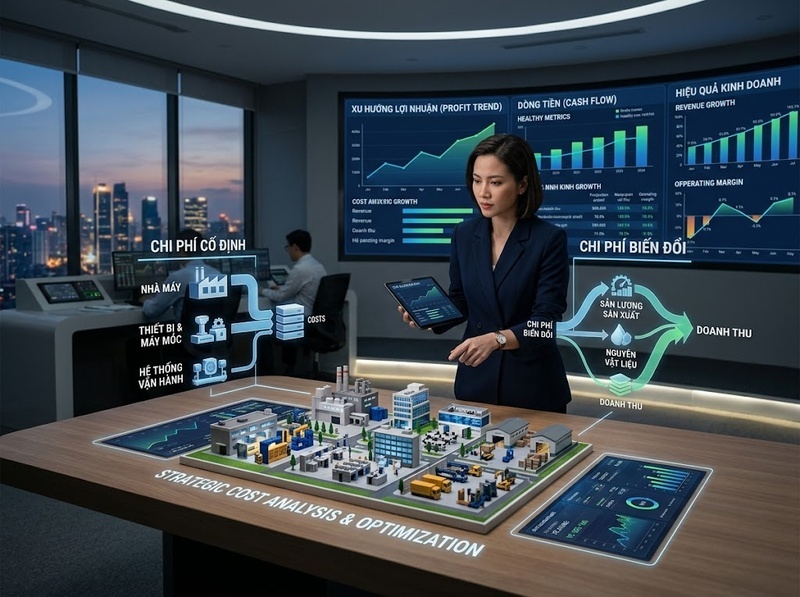
Một doanh nghiệp có tỷ trọng chi phí cố định cao có thể tạo ra biên lợi nhuận lớn khi doanh thu tăng mạnh, nhưng đồng thời phải chịu áp lực lớn hơn khi doanh thu suy giảm. Ngược lại, doanh nghiệp có tỷ trọng chi phí biến đổi cao thường linh hoạt hơn trước biến động thị trường nhưng khả năng mở rộng biên lợi nhuận có thể thấp hơn
Cơ cấu chi phí doanh nghiệp gồm những thành phần nào?
Cơ cấu chi phí thường được phân tích dựa trên mối quan hệ giữa chi phí và mức độ hoạt động của doanh nghiệp
Chi phí cố định tạo áp lực nhưng có thể khuếch đại lợi nhuận
Chi phí cố định là những khoản chi phí không thay đổi đáng kể theo sản lượng hoặc doanh thu trong một khoảng thời gian nhất định
Ví dụ:
· Chi phí thuê mặt bằng
· Chi phí khấu hao tài sản
· Chi phí quản lý
· Chi phí đầu tư hệ thống công nghệ
Đặc điểm quan trọng của chi phí cố định là doanh nghiệp phải chi trả ngay cả khi doanh thu giảm. Vì vậy, tỷ trọng chi phí cố định càng cao thì doanh nghiệp càng cần duy trì mức doanh thu đủ lớn để bù đắp chi phí
Tuy nhiên, khi doanh thu vượt qua điểm hòa vốn, phần doanh thu tăng thêm có thể đóng góp nhiều hơn vào lợi nhuận do chi phí cố định đã được phân bổ trước đó
Chi phí biến đổi ảnh hưởng trực tiếp đến khả năng mở rộng lợi nhuận
Chi phí biến đổi thay đổi theo mức độ sản xuất hoặc tiêu thụ sản phẩm
Ví dụ:
· Chi phí nguyên vật liệu
· Chi phí đóng gói
· Chi phí vận chuyển theo đơn hàng
· Chi phí hoa hồng bán hàng
Khi doanh thu tăng, chi phí biến đổi thường tăng tương ứng. Điều này giúp doanh nghiệp duy trì sự linh hoạt vì chi phí có thể điều chỉnh theo quy mô hoạt động
Tuy nhiên, nếu chi phí biến đổi chiếm tỷ trọng quá lớn, mỗi đồng doanh thu tăng thêm có thể tạo ra mức lợi nhuận bổ sung thấp hơn do phần chi phí đi kèm cũng tăng lên
Cơ cấu chi phí ảnh hưởng đến biên lợi nhuận như thế nào?
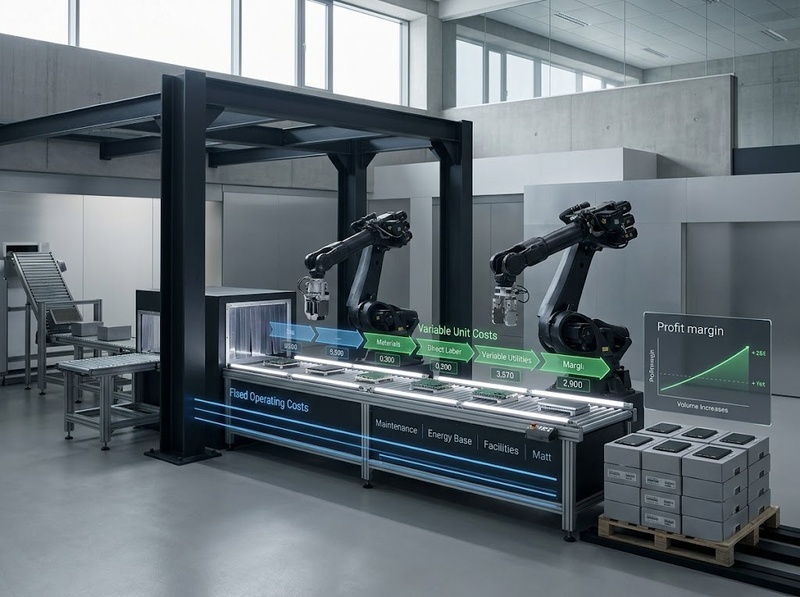
Biên lợi nhuận phản ánh phần doanh thu còn lại sau khi doanh nghiệp trừ các khoản chi phí liên quan. Cơ cấu chi phí quyết định tốc độ chuyển đổi doanh thu thành lợi nhuận
Tỷ trọng chi phí cố định cao làm tăng đòn bẩy hoạt động
Đòn bẩy hoạt động thể hiện mức độ thay đổi của lợi nhuận khi doanh thu thay đổi
Khi doanh nghiệp có nhiều chi phí cố định:
· Doanh thu tăng có thể làm lợi nhuận tăng nhanh hơn
· Chi phí trên mỗi đơn vị sản phẩm có xu hướng giảm khi sản lượng tăng
· Biên lợi nhuận có thể được cải thiện khi công suất được khai thác tốt
Tuy nhiên, tác động này hoạt động theo cả hai chiều. Nếu doanh thu giảm, chi phí cố định vẫn phải duy trì, khiến lợi nhuận suy giảm nhanh hơn
Tỷ trọng chi phí biến đổi cao làm giảm tốc độ mở rộng biên lợi nhuận
Doanh nghiệp sử dụng nhiều chi phí biến đổi thường có khả năng thích nghi tốt hơn với biến động nhu cầu
Lợi ích chính gồm:
· Giảm áp lực tài chính khi thị trường suy giảm
· Dễ điều chỉnh quy mô hoạt động
· Hạn chế chi phí nhàn rỗi
Nhưng khi thị trường tăng trưởng mạnh, doanh nghiệp có thể khó mở rộng biên lợi nhuận vì chi phí tăng cùng doanh thu
Cơ cấu chi phí tác động đến mức độ rủi ro kinh doanh ra sao?
Rủi ro kinh doanh không chỉ đến từ doanh thu giảm mà còn đến từ khả năng doanh nghiệp không đủ linh hoạt để điều chỉnh chi phí
Chi phí cố định cao làm tăng rủi ro khi doanh thu biến động
Doanh nghiệp có cơ cấu chi phí thiên về chi phí cố định thường có mức độ rủi ro vận hành cao hơn
Nguyên nhân:
· Nghĩa vụ chi phí vẫn tồn tại khi doanh thu giảm
· Điểm hòa vốn cao hơn
· Lợi nhuận nhạy cảm hơn với biến động thị trường
Ví dụ, một doanh nghiệp đầu tư lớn vào nhà máy, thiết bị và hệ thống vận hành sẽ cần duy trì sản lượng đủ lớn để phân bổ chi phí đầu tư hiệu quả
Chi phí biến đổi cao giúp giảm áp lực nhưng hạn chế khả năng tối ưu quy mô
Cơ cấu chi phí thiên về chi phí biến đổi giúp doanh nghiệp giảm mức độ cam kết dài hạn
Điều này phù hợp với các ngành có:
· Nhu cầu thị trường không ổn định
· Chu kỳ kinh doanh biến động
· Mức độ cạnh tranh cao
Tuy nhiên, doanh nghiệp có thể gặp khó khăn trong việc đạt lợi thế quy mô nếu không kiểm soát tốt chi phí trên mỗi đơn vị sản phẩm
Doanh nghiệp nên tối ưu cơ cấu chi phí như thế nào?
Không tồn tại một cơ cấu chi phí tối ưu cho mọi doanh nghiệp. Cơ cấu phù hợp phụ thuộc vào ngành nghề, chiến lược tăng trưởng và mức độ biến động của thị trường
Cân bằng giữa hiệu quả lợi nhuận và khả năng thích ứng
Doanh nghiệp cần đánh giá sự cân bằng giữa:
· Khả năng tạo biên lợi nhuận cao
· Khả năng chịu biến động doanh thu
· Khả năng mở rộng hoạt động
· Mức độ kiểm soát rủi ro
Một doanh nghiệp tăng trưởng nhanh có thể chấp nhận tỷ trọng chi phí cố định cao hơn để xây dựng năng lực dài hạn. Trong khi đó, doanh nghiệp hoạt động trong thị trường biến động có thể ưu tiên cơ cấu chi phí linh hoạt hơn
Theo dõi các chỉ số phản ánh hiệu quả cơ cấu chi phí
Một số chỉ số quan trọng gồm:
· Biên lợi nhuận gộp
· Biên lợi nhuận hoạt động
· Điểm hòa vốn
· Tỷ lệ chi phí cố định trên tổng chi phí
· Chi phí trên mỗi đơn vị sản phẩm
Các chỉ số này giúp doanh nghiệp nhận diện liệu cơ cấu chi phí hiện tại có đang hỗ trợ mục tiêu lợi nhuận hay tạo thêm áp lực rủi ro
Mối quan hệ giữa cơ cấu chi phí và quyết định chiến lược doanh nghiệp
Cơ cấu chi phí không chỉ là vấn đề kế toán mà còn ảnh hưởng trực tiếp đến lựa chọn chiến lược
Một doanh nghiệp có cơ cấu chi phí phù hợp có thể:
· Định giá sản phẩm hiệu quả hơn
· Lập kế hoạch mở rộng chính xác hơn
· Dự báo lợi nhuận tốt hơn
· Chủ động trước biến động thị trường
Ngược lại, cơ cấu chi phí không phù hợp có thể khiến doanh nghiệp đạt doanh thu cao nhưng lợi nhuận thấp do chi phí phát sinh không được kiểm soát
Vì vậy, quản trị chi phí cần hướng đến sự cân bằng giữa hiệu quả vận hành hiện tại và khả năng thích ứng trong tương lai
Cơ cấu chi phí doanh nghiệp ảnh hưởng trực tiếp đến lợi nhuận thông qua cách phân bổ chi phí cố định và chi phí biến đổi. Chi phí cố định cao có thể giúp doanh nghiệp gia tăng biên lợi nhuận khi doanh thu tăng trưởng nhưng cũng làm mức độ rủi ro cao hơn khi thị trường suy giảm. Ngược lại, cơ cấu chi phí linh hoạt giúp giảm áp lực vận hành nhưng có thể hạn chế khả năng mở rộng lợi nhuận
Do đó, doanh nghiệp cần xây dựng cơ cấu chi phí phù hợp với mô hình kinh doanh, chiến lược phát triển và mức độ biến động của thị trường để tối ưu lợi nhuận đồng thời kiểm soát rủi ro
Hỏi đáp về cơ cấu chi phí doanh nghiệp
Cơ cấu chi phí doanh nghiệp là gì?
Cơ cấu chi phí doanh nghiệp là cách doanh nghiệp phân bổ các khoản chi phí theo đặc điểm hoạt động, đặc biệt là tỷ trọng giữa chi phí cố định và chi phí biến đổi
Vì sao chi phí cố định ảnh hưởng lớn đến rủi ro doanh nghiệp?
Chi phí cố định tạo ra nghĩa vụ tài chính không thay đổi nhiều theo doanh thu, khiến lợi nhuận giảm nhanh hơn khi doanh thu suy giảm
Doanh nghiệp nên ưu tiên chi phí cố định hay chi phí biến đổi?
Không có lựa chọn chung cho mọi doanh nghiệp. Cơ cấu phù hợp phụ thuộc vào ngành nghề, chiến lược tăng trưởng và mức độ biến động của thị trường
Cơ cấu chi phí có thay đổi theo thời gian không?
Có. Khi doanh nghiệp mở rộng quy mô, đầu tư công nghệ hoặc thay đổi mô hình vận hành, tỷ trọng giữa các nhóm chi phí có thể thay đổi đáng kể

GỬI Ý KIẾN BÌNH LUẬN
