
Chính sách tỷ giá được điều hành như thế nào?
Mục lục
- Chính sách tỷ giá là gì?
- Tỷ giá được hình thành từ những yếu tố nào?
- Cơ quan tiền tệ điều hành tỷ giá bằng những công cụ nào?
- Quá trình điều hành tỷ giá diễn ra như thế nào?
- Chính sách tỷ giá cân bằng thương mại như thế nào?
- Chính sách tỷ giá tác động đến lạm phát ra sao?
- Vì sao ổn định tỷ giá không có nghĩa là cố định tỷ giá?
- Những đánh đổi lớn trong điều hành chính sách tỷ giá
- Giới hạn của chính sách tỷ giá
- Doanh nghiệp và người dân nên hiểu tín hiệu điều hành như thế nào?
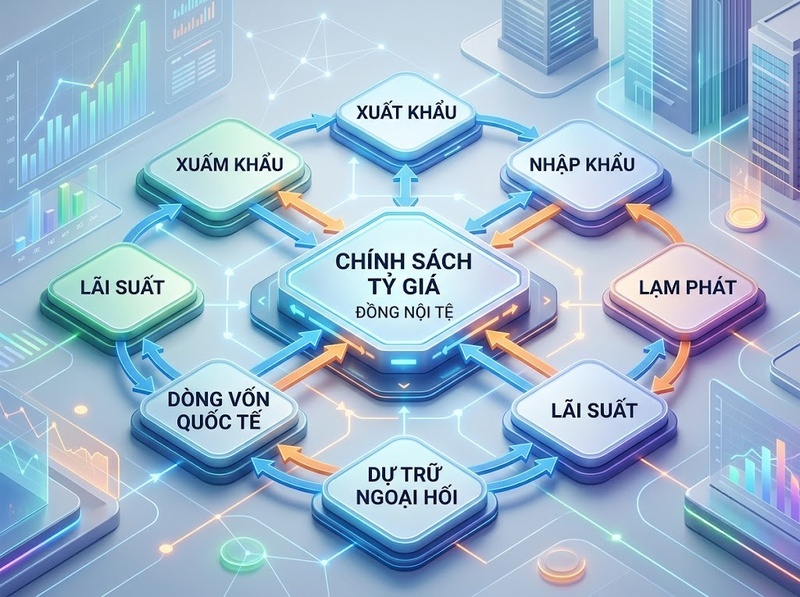
Chính sách tỷ giá được điều hành thông qua việc lựa chọn cơ chế tỷ giá, xác lập tỷ giá tham chiếu, can thiệp thị trường ngoại hối và phối hợp với lãi suất, dự trữ ngoại hối cùng các biện pháp quản lý dòng vốn. Mục tiêu không phải giữ tỷ giá bất biến mà là kiểm soát tốc độ và mức độ biến động để hỗ trợ thương mại, hạn chế lạm phát nhập khẩu và duy trì ổn định tiền tệ.
Chính sách tỷ giá là tập hợp các nguyên tắc, công cụ và biện pháp mà cơ quan tiền tệ sử dụng để tác động đến giá trị đồng nội tệ so với ngoại tệ. Việc điều hành không đơn thuần là tăng hay giảm một mức tỷ giá công bố, mà là quá trình cân bằng nhiều mục tiêu có thể xung đột: hỗ trợ xuất khẩu, kiểm soát chi phí nhập khẩu, ổn định giá cả, bảo vệ dự trữ ngoại hối, duy trì niềm tin vào đồng tiền và hạn chế rủi ro đối với hệ thống tài chính.
Trong thực tế, cơ quan điều hành thường không cố định tỷ giá ở một mức tuyệt đối trong thời gian dài. Tỷ giá được phép phản ánh một phần cung cầu ngoại tệ, nhưng mức độ biến động có thể được kiểm soát thông qua tỷ giá tham chiếu, biên độ giao dịch, mua bán ngoại tệ, điều chỉnh lãi suất và các biện pháp quản lý thị trường. Chính sách hiệu quả vì vậy không được đánh giá bằng việc tỷ giá có đứng yên hay không, mà bằng khả năng hấp thụ cú sốc mà không gây mất ổn định kinh tế vĩ mô.
Chính sách tỷ giá là gì?
Chính sách tỷ giá là một bộ phận của chính sách tiền tệ, quy định cách thức đồng nội tệ được định giá và điều chỉnh so với các đồng tiền khác. Đối tượng điều hành không chỉ là tỷ giá niêm yết tại ngân hàng, mà còn bao gồm kỳ vọng của thị trường, thanh khoản ngoại tệ, trạng thái ngoại hối của tổ chức tín dụng, dòng vốn quốc tế và mức độ đô la hóa trong nền kinh tế.
Có ba nhóm cơ chế tỷ giá cơ bản:
· Tỷ giá cố định: Đồng nội tệ được neo vào một đồng tiền, một rổ tiền tệ hoặc một mức giá xác định
· Tỷ giá thả nổi: Tỷ giá chủ yếu được hình thành từ cung cầu trên thị trường
· Tỷ giá thả nổi có quản lý: Thị trường quyết định hướng biến động, nhưng cơ quan tiền tệ can thiệp khi biến động quá nhanh, sai lệch lớn hoặc đe dọa ổn định vĩ mô
Trong thực tiễn, nhiều nền kinh tế lựa chọn cơ chế thả nổi có quản lý vì cơ chế này tạo ra khoảng linh hoạt để hấp thụ cú sốc bên ngoài, đồng thời hạn chế những biến động có thể làm tăng lạm phát, gây bất ổn nợ ngoại tệ hoặc làm suy giảm niềm tin vào đồng nội tệ.
Tỷ giá được hình thành từ những yếu tố nào?
Trước khi can thiệp, cơ quan điều hành phải xác định nguyên nhân khiến tỷ giá biến động. Một mức tăng của tỷ giá có thể xuất phát từ mất cân đối thương mại, dòng vốn rút ra, nhu cầu trả nợ ngoại tệ, kỳ vọng phá giá hoặc sự tăng giá của một đồng tiền chủ chốt trên thị trường quốc tế. Các nguyên nhân khác nhau đòi hỏi phản ứng chính sách khác nhau.
Cung và cầu ngoại tệ
Nguồn cung ngoại tệ thường đến từ xuất khẩu, đầu tư nước ngoài, kiều hối, vay nước ngoài và nguồn thu dịch vụ quốc tế. Nhu cầu ngoại tệ phát sinh từ nhập khẩu, trả nợ nước ngoài, đầu tư ra nước ngoài, chuyển lợi nhuận và nhu cầu nắm giữ tài sản bằng ngoại tệ.
Khi cầu ngoại tệ tăng nhanh hơn cung, đồng nội tệ chịu áp lực mất giá. Ngược lại, nguồn ngoại tệ dồi dào có thể tạo áp lực tăng giá đồng nội tệ. Tuy nhiên, cơ quan điều hành không nhất thiết triệt tiêu mọi thay đổi vì một phần biến động là phản ứng hợp lý trước điều kiện kinh tế mới.
Chênh lệch lãi suất
Nhà đầu tư thường so sánh lợi tức giữa tài sản bằng nội tệ và tài sản bằng ngoại tệ. Khi lãi suất nội tệ giảm tương đối, trong khi lãi suất quốc tế tăng, việc nắm giữ tài sản bằng ngoại tệ có thể trở nên hấp dẫn hơn. Điều này làm tăng nhu cầu ngoại tệ và gây áp lực lên tỷ giá.
Dù vậy, lãi suất không phải yếu tố duy nhất. Dòng vốn còn phụ thuộc vào kỳ vọng tăng trưởng, mức độ an toàn của hệ thống tài chính, rủi ro chính sách, khả năng chuyển đổi tiền tệ và niềm tin của nhà đầu tư.
Lạm phát tương đối
Nếu giá hàng hóa trong nước tăng nhanh hơn các đối tác thương mại trong thời gian dài, sức mua của đồng nội tệ suy giảm tương đối. Áp lực mất giá có thể xuất hiện để khôi phục khả năng cạnh tranh về giá.
Mối quan hệ này không diễn ra tức thời. Tỷ giá có thể lệch khỏi mức phản ánh chênh lệch lạm phát trong một thời gian do dòng vốn, can thiệp chính sách hoặc thay đổi kỳ vọng.
Kỳ vọng thị trường
Tỷ giá phản ứng không chỉ với điều kiện hiện tại mà còn với dự báo về tương lai. Nếu doanh nghiệp và người dân tin rằng đồng nội tệ sẽ mất giá, họ có thể mua ngoại tệ sớm hơn nhu cầu thực tế. Hành động phòng ngừa này làm cầu ngoại tệ tăng và có thể khiến kỳ vọng tự củng cố.
Vì vậy, truyền thông chính sách, tính nhất quán trong điều hành và độ tin cậy của cơ quan tiền tệ có ảnh hưởng trực tiếp đến hiệu quả kiểm soát tỷ giá.
Cơ quan tiền tệ điều hành tỷ giá bằng những công cụ nào?
Điều hành tỷ giá thường dựa trên một tổ hợp công cụ. Không công cụ nào có thể đồng thời giải quyết mọi nguyên nhân gây biến động mà không phát sinh chi phí.
Xác lập tỷ giá tham chiếu và biên độ giao dịch
Cơ quan tiền tệ có thể công bố một tỷ giá tham chiếu làm cơ sở để các tổ chức tín dụng xác định giá mua bán ngoại tệ. Biên độ giao dịch quy định mức tỷ giá được phép dao động xung quanh mức tham chiếu.
Công cụ này giúp định hướng thị trường và ngăn biến động quá lớn trong một khoảng thời gian ngắn. Tuy nhiên, nếu tỷ giá tham chiếu bị giữ quá xa mức cân bằng cung cầu, thị trường có thể xuất hiện tình trạng thiếu ngoại tệ, giao dịch ngoài hệ thống hoặc kỳ vọng điều chỉnh mạnh trong tương lai.
Do đó, tỷ giá tham chiếu cần được cập nhật theo thay đổi của thị trường quốc tế, cán cân thanh toán, lạm phát, dòng vốn và trạng thái cung cầu ngoại tệ trong nước.
Mua và bán ngoại tệ
Khi đồng nội tệ chịu áp lực mất giá mạnh, cơ quan tiền tệ có thể bán ngoại tệ từ dự trữ để tăng nguồn cung trên thị trường. Khi đồng nội tệ tăng giá quá nhanh hoặc ngoại tệ chảy vào nhiều, cơ quan tiền tệ có thể mua ngoại tệ để giảm áp lực tăng giá và bổ sung dự trữ.
Can thiệp ngoại hối có tác động trực tiếp nhưng bị giới hạn bởi quy mô dự trữ. Nếu bán ngoại tệ kéo dài trong khi nguyên nhân mất cân đối chưa được xử lý, dự trữ có thể suy giảm và thị trường càng nghi ngờ khả năng bảo vệ tỷ giá.
Ngược lại, mua ngoại tệ làm tăng lượng nội tệ đưa vào hệ thống. Nếu lượng tiền này không được trung hòa bằng các nghiệp vụ tiền tệ khác, thanh khoản dư thừa có thể gây áp lực lên lạm phát hoặc giá tài sản.
Điều chỉnh lãi suất và thanh khoản
Tăng lãi suất nội tệ có thể làm việc nắm giữ nội tệ hấp dẫn hơn, hạn chế chuyển dịch sang ngoại tệ và giảm áp lực tỷ giá. Cơ quan điều hành cũng có thể hút bớt thanh khoản để làm giảm nguồn vốn ngắn hạn dùng cho hoạt động đầu cơ ngoại tệ.
Tuy nhiên, lãi suất cao làm tăng chi phí vay vốn, giảm đầu tư, ảnh hưởng đến thị trường tài sản và có thể làm chậm tăng trưởng. Vì vậy, lãi suất không nên chỉ phục vụ mục tiêu tỷ giá mà phải được cân nhắc cùng lạm phát, tăng trưởng và an toàn hệ thống ngân hàng.
Nghiệp vụ thị trường mở và trung hòa tiền tệ
Khi mua ngoại tệ, cơ quan tiền tệ đưa nội tệ vào lưu thông. Để tránh lượng tiền tăng quá nhanh, cơ quan điều hành có thể phát hành tín phiếu, bán giấy tờ có giá hoặc sử dụng các công cụ hút tiền khác.
Quá trình này được gọi là trung hòa tác động tiền tệ của can thiệp ngoại hối. Nhờ đó, cơ quan tiền tệ có thể mua ngoại tệ mà không nhất thiết phải chấp nhận toàn bộ tác động mở rộng cung tiền.
Khả năng trung hòa không phải vô hạn. Việc hút tiền kéo dài có thể tạo chi phí tài chính, ảnh hưởng lãi suất thị trường và làm giảm hiệu quả truyền dẫn của chính sách tiền tệ.
Quản lý trạng thái ngoại hối và giao dịch ngoại tệ
Cơ quan quản lý có thể áp dụng giới hạn trạng thái ngoại tệ đối với tổ chức tín dụng, yêu cầu báo cáo giao dịch lớn, kiểm soát mục đích sử dụng ngoại tệ hoặc điều chỉnh điều kiện vay bằng ngoại tệ.
Mục tiêu là hạn chế đầu cơ quá mức, giảm rủi ro mất cân đối tiền tệ và bảo đảm ngoại tệ được phân bổ cho các nhu cầu hợp pháp. Tuy nhiên, biện pháp hành chính nếu kéo dài hoặc áp dụng quá cứng nhắc có thể làm giảm tính linh hoạt của thị trường và tạo chênh lệch giữa tỷ giá chính thức với tỷ giá ngoài hệ thống.
Quản lý dòng vốn và các biện pháp an toàn vĩ mô
Trong giai đoạn dòng vốn quốc tế biến động mạnh, cơ quan quản lý có thể sử dụng yêu cầu dự trữ, giới hạn vay nước ngoài, quy định phòng ngừa rủi ro hoặc các công cụ an toàn vĩ mô khác.
Các biện pháp này không trực tiếp ấn định tỷ giá, nhưng làm giảm khả năng dòng vốn ngắn hạn gây biến động đột ngột. Chúng đặc biệt quan trọng khi khu vực doanh nghiệp hoặc ngân hàng có nghĩa vụ nợ ngoại tệ lớn.
Quá trình điều hành tỷ giá diễn ra như thế nào?
Điều hành tỷ giá là một quy trình liên tục, không phải quyết định đơn lẻ. Cơ quan tiền tệ phải theo dõi thị trường, xác định nguyên nhân biến động, lựa chọn công cụ và đánh giá tác động lan truyền.
Bước 1: Theo dõi các tín hiệu thị trường
Các chỉ báo thường được theo dõi gồm:
· Cung cầu ngoại tệ trong hệ thống ngân hàng
· Chênh lệch giữa tỷ giá chính thức và tỷ giá ngoài thị trường
· Trạng thái ngoại hối của tổ chức tín dụng
· Dòng vốn đầu tư và dòng vốn ngắn hạn
· Cán cân thương mại và cán cân thanh toán
· Nghĩa vụ trả nợ nước ngoài
· Dự trữ ngoại hối
· Chênh lệch lãi suất trong nước và quốc tế
· Lạm phát và kỳ vọng lạm phát
· Biến động của các đồng tiền chủ chốt
Một biến động tỷ giá nhỏ nhưng đi kèm thanh khoản suy giảm, đầu cơ tăng hoặc chênh lệch thị trường mở rộng có thể đáng lo ngại hơn một mức biến động lớn nhưng có trật tự.
Bước 2: Xác định bản chất của cú sốc
Cơ quan điều hành cần phân biệt cú sốc tạm thời với mất cân đối kéo dài.
Nếu áp lực xuất phát từ nhu cầu ngoại tệ mang tính thời vụ, can thiệp thanh khoản ngắn hạn có thể đủ. Nếu nguyên nhân là lạm phát cao, thâm hụt đối ngoại kéo dài hoặc dòng vốn đảo chiều, việc chỉ bán dự trữ ngoại hối sẽ không giải quyết được gốc rễ.
Phân loại sai cú sốc có thể dẫn đến lựa chọn công cụ không phù hợp. Chẳng hạn, dùng lãi suất để xử lý một thiếu hụt ngoại tệ ngắn hạn có thể gây chi phí lớn cho nền kinh tế, trong khi bán ngoại tệ để chống lại mất cân đối cơ bản có thể làm cạn dự trữ.
Bước 3: Xác định mức biến động có thể chấp nhận
Mục tiêu điều hành thường không phải ngăn tỷ giá thay đổi mà là ngăn biến động mất trật tự. Cơ quan tiền tệ phải đánh giá:
· Tốc độ biến động có quá nhanh hay không
· Mức thay đổi có phù hợp với các yếu tố nền tảng hay không
· Thị trường có còn thanh khoản hay không
· Biến động có làm gia tăng lạm phát hoặc rủi ro nợ hay không
· Kỳ vọng mất giá có đang tự củng cố hay không
Một mức giảm giá có kiểm soát đôi khi giúp nền kinh tế thích nghi với cú sốc bên ngoài tốt hơn việc cố bảo vệ một mức tỷ giá không còn phù hợp.
Bước 4: Lựa chọn tổ hợp công cụ
Cú sốc thanh khoản ngắn hạn có thể được xử lý bằng bán ngoại tệ hoặc giao dịch hoán đổi. Áp lực từ chênh lệch lãi suất có thể cần điều chỉnh thanh khoản và lãi suất. Áp lực từ đầu cơ có thể đòi hỏi kết hợp truyền thông, giám sát thị trường và tăng chi phí nắm giữ ngoại tệ.
Trong nhiều trường hợp, cơ quan điều hành phối hợp nhiều công cụ thay vì phụ thuộc vào một biện pháp duy nhất. Sự phối hợp giúp chia sẻ chi phí giữa dự trữ ngoại hối, lãi suất, thanh khoản và mức điều chỉnh tỷ giá.
Bước 5: Truyền thông và định hướng kỳ vọng
Thông tin chính sách cần làm rõ mục tiêu, quan điểm điều hành và năng lực duy trì ổn định thị trường. Truyền thông hiệu quả có thể hạn chế tâm lý mua ngoại tệ phòng thủ và giảm quy mô can thiệp thực tế cần thiết.
Tuy nhiên, thông điệp chỉ có tác dụng khi phù hợp với hành động và điều kiện kinh tế. Cam kết giữ một mức tỷ giá không bền vững có thể làm suy giảm uy tín nếu thị trường nhận thấy dự trữ, lãi suất hoặc nền tảng kinh tế không đủ hỗ trợ.
Bước 6: Đánh giá tác động và điều chỉnh
Sau khi can thiệp, cơ quan tiền tệ phải đánh giá không chỉ phản ứng của tỷ giá mà còn cả thanh khoản, lãi suất, tín dụng, lạm phát, dự trữ ngoại hối và kỳ vọng thị trường.
Một biện pháp có thể làm tỷ giá ổn định trong ngắn hạn nhưng gây chi phí lớn ở kênh khác. Vì vậy, chính sách cần được điều chỉnh theo phản ứng thực tế thay vì duy trì máy móc một quyết định ban đầu.
Chính sách tỷ giá cân bằng thương mại như thế nào?
Tỷ giá ảnh hưởng đến giá tương đối giữa hàng hóa trong nước và hàng hóa nước ngoài. Khi đồng nội tệ mất giá, giá hàng xuất khẩu tính bằng ngoại tệ có thể trở nên cạnh tranh hơn, trong khi hàng nhập khẩu trở nên đắt hơn khi quy đổi sang nội tệ.
Tuy nhiên, tác động này không tự động cải thiện cán cân thương mại.
Mất giá không đồng nghĩa xuất khẩu chắc chắn tăng
Hiệu quả xuất khẩu phụ thuộc vào khả năng mở rộng sản lượng, nhu cầu từ thị trường nước ngoài, mức độ cạnh tranh và tỷ lệ nguyên liệu nhập khẩu trong hàng xuất khẩu.
Nếu doanh nghiệp phụ thuộc nhiều vào máy móc, năng lượng hoặc nguyên liệu nhập khẩu, đồng nội tệ mất giá sẽ làm tăng chi phí đầu vào. Lợi ích từ giá xuất khẩu có thể bị thu hẹp hoặc mất đi.
Ngoài ra, hợp đồng thương mại thường được ký trước. Số lượng xuất nhập khẩu có thể chưa thay đổi ngay sau khi tỷ giá biến động, trong khi giá trị thanh toán bằng nội tệ đã thay đổi. Vì thế, cán cân thương mại có thể xấu đi trong ngắn hạn trước khi có khả năng cải thiện về sau.
Đồng nội tệ tăng giá cũng có lợi ích nhất định
Đồng nội tệ mạnh làm giảm chi phí nhập khẩu nguyên liệu, thiết bị và công nghệ. Điều này có thể hỗ trợ doanh nghiệp đầu tư, giảm chi phí sản xuất và hạn chế áp lực giá trong nước.
Do đó, mục tiêu hợp lý không phải luôn làm đồng nội tệ yếu để hỗ trợ xuất khẩu. Chính sách cần duy trì tỷ giá đủ linh hoạt để phản ánh năng suất, lạm phát, cung cầu ngoại tệ và khả năng cạnh tranh thực chất của nền kinh tế.
Chính sách tỷ giá tác động đến lạm phát ra sao?
Tỷ giá ảnh hưởng đến lạm phát thông qua giá hàng nhập khẩu. Khi đồng nội tệ mất giá, doanh nghiệp phải trả nhiều nội tệ hơn cho cùng một lượng ngoại tệ. Chi phí nhập khẩu nhiên liệu, nguyên liệu, thiết bị và hàng tiêu dùng tăng lên.
Mức độ truyền dẫn từ tỷ giá sang lạm phát phụ thuộc vào:
· Tỷ trọng hàng nhập khẩu trong tiêu dùng và sản xuất
· Khả năng doanh nghiệp hấp thụ chi phí bằng lợi nhuận
· Mức độ cạnh tranh trên thị trường
· Kỳ vọng lạm phát
· Độ lớn và thời gian kéo dài của biến động tỷ giá
· Chính sách giá đối với các mặt hàng thiết yếu
· Trạng thái của tổng cầu trong nền kinh tế
Nếu biến động tỷ giá nhỏ và được xem là tạm thời, doanh nghiệp có thể chưa tăng giá bán ngay. Nếu mất giá kéo dài, chi phí được chuyển dần vào giá bán, làm lạm phát lan từ hàng nhập khẩu sang hàng hóa và dịch vụ trong nước.
Ngược lại, giữ tỷ giá quá mạnh để giảm lạm phát nhập khẩu cũng có chi phí. Cơ quan tiền tệ có thể phải bán lượng lớn ngoại tệ, duy trì lãi suất cao hoặc chấp nhận giảm khả năng cạnh tranh của hàng hóa trong nước.
Vì sao ổn định tỷ giá không có nghĩa là cố định tỷ giá?
Một tỷ giá không thay đổi trong thời gian dài có thể tạo cảm giác ổn định, nhưng chưa chắc phản ánh trạng thái cân bằng. Nếu lạm phát, lãi suất, năng suất và cán cân thanh toán đã thay đổi, việc giữ nguyên tỷ giá có thể tích lũy áp lực điều chỉnh.
Ổn định tỷ giá theo nghĩa kinh tế là:
· Biến động diễn ra có trật tự
· Thị trường duy trì khả năng mua bán ngoại tệ
· Không hình thành kỳ vọng một chiều kéo dài
· Không xuất hiện chênh lệch bất thường giữa các phân khúc thị trường
· Dự trữ ngoại hối không bị suy giảm thiếu kiểm soát
· Rủi ro ngoại tệ không đe dọa hệ thống ngân hàng và doanh nghiệp
· Tỷ giá có khả năng điều chỉnh trước thay đổi của nền kinh tế
Một mức tỷ giá linh hoạt có thể ổn định hơn về dài hạn vì nó cho phép nền kinh tế hấp thụ cú sốc từng bước. Ngược lại, một mức tỷ giá bị neo cứng có thể dẫn đến điều chỉnh đột ngột nếu áp lực tích lũy vượt quá khả năng can thiệp.
Những đánh đổi lớn trong điều hành chính sách tỷ giá
Giữa tỷ giá và lãi suất
Bảo vệ đồng nội tệ thường đòi hỏi duy trì lãi suất đủ hấp dẫn. Nhưng lãi suất cao có thể làm giảm tín dụng, đầu tư và tăng trưởng.
Nếu ưu tiên giảm lãi suất để hỗ trợ kinh tế, chênh lệch lợi tức với ngoại tệ có thể thu hẹp, làm tăng áp lực tỷ giá. Cơ quan điều hành phải lựa chọn mức phối hợp phù hợp thay vì tối đa hóa riêng một mục tiêu.
Giữa tỷ giá và dự trữ ngoại hối
Bán ngoại tệ giúp ổn định thị trường nhanh, nhưng làm giảm dự trữ. Dự trữ cần được duy trì để đáp ứng nhu cầu thanh toán quốc tế, củng cố niềm tin và bảo vệ nền kinh tế trước cú sốc.
Can thiệp quá ít có thể khiến tỷ giá biến động mạnh. Can thiệp quá nhiều có thể làm suy yếu khả năng phòng vệ trong tương lai.
Giữa tỷ giá và lạm phát
Chấp nhận đồng nội tệ mất giá có thể hỗ trợ quá trình điều chỉnh cán cân đối ngoại, nhưng làm tăng lạm phát nhập khẩu. Giữ đồng nội tệ mạnh giúp giảm chi phí nhập khẩu, nhưng có thể gây bất lợi cho xuất khẩu và làm tăng nhu cầu ngoại tệ.
Giữa ổn định ngắn hạn và cân bằng dài hạn
Trì hoãn điều chỉnh giúp thị trường ổn định tạm thời, nhưng có thể tích lũy mất cân đối. Điều chỉnh quá nhanh giúp tỷ giá trở về gần mức cân bằng, nhưng có thể gây sốc cho doanh nghiệp, người vay ngoại tệ và kỳ vọng lạm phát.
Điều hành hiệu quả thường ưu tiên điều chỉnh từng bước, có truyền thông rõ ràng và có biện pháp hỗ trợ thanh khoản khi thị trường biến động mạnh.
Giới hạn của chính sách tỷ giá
Chính sách tỷ giá không thể thay thế các chính sách kinh tế khác. Nếu lạm phát trong nước cao kéo dài, năng suất thấp, ngân sách mất cân đối hoặc nợ ngoại tệ tăng nhanh, việc can thiệp thị trường chỉ có thể trì hoãn áp lực chứ không loại bỏ nguyên nhân.
Ngoài ra, một nền kinh tế không thể đồng thời đạt đầy đủ ba mục tiêu:
· Duy trì tỷ giá cố định
· Cho phép dòng vốn tự do
· Thực hiện chính sách tiền tệ hoàn toàn độc lập
Khi dòng vốn được tự do luân chuyển và tỷ giá được cố định chặt, lãi suất trong nước phải chịu ảnh hưởng lớn từ lãi suất quốc tế. Nếu muốn chủ động điều hành lãi suất, cơ quan tiền tệ phải chấp nhận tỷ giá linh hoạt hơn hoặc sử dụng các biện pháp quản lý dòng vốn.
Giới hạn này cho thấy chính sách tỷ giá luôn là một lựa chọn đánh đổi. Không tồn tại cơ chế có thể đồng thời bảo đảm tỷ giá bất biến, lãi suất thấp, dòng vốn tự do, dự trữ không suy giảm và lạm phát ổn định trong mọi điều kiện.
Doanh nghiệp và người dân nên hiểu tín hiệu điều hành như thế nào?
Thay vì chỉ theo dõi tỷ giá tăng hay giảm trong một ngày, cần quan sát đồng thời nhiều tín hiệu:
· Tốc độ và thời gian kéo dài của biến động
· Chênh lệch lãi suất giữa nội tệ và ngoại tệ
· Thanh khoản trên thị trường ngoại hối
· Xu hướng dự trữ ngoại hối
· Cán cân thương mại và dòng vốn
· Mức độ nhất quán giữa thông điệp và hành động chính sách
· Diễn biến lạm phát
· Biến động của các đồng tiền quốc tế chủ chốt
Doanh nghiệp có dòng tiền ngoại tệ nên quản trị rủi ro dựa trên nghĩa vụ thực tế thay vì đặt cược hoàn toàn vào một dự báo tỷ giá. Các công cụ như hợp đồng kỳ hạn, hoán đổi, quyền chọn hoặc cân đối nguồn thu và chi cùng loại ngoại tệ có thể giảm mức độ phụ thuộc vào biến động thị trường.
Người vay ngoại tệ cần đánh giá tổng chi phí sau khi tính đến khả năng đồng nội tệ mất giá. Lãi suất vay ngoại tệ thấp hơn không đồng nghĩa chi phí cuối cùng thấp hơn nếu nghĩa vụ trả nợ tăng mạnh khi quy đổi sang nội tệ.
Chính sách tỷ giá được điều hành bằng cách kết hợp cơ chế hình thành tỷ giá với can thiệp ngoại hối, lãi suất, quản lý thanh khoản, dự trữ ngoại hối, giám sát thị trường và truyền thông kỳ vọng. Trọng tâm không phải giữ tỷ giá cố định, mà là cho phép tỷ giá điều chỉnh trong phạm vi nền kinh tế có thể hấp thụ.
Một chính sách cân bằng phải chấp nhận rằng không thể đồng thời tối đa hóa xuất khẩu, giữ chi phí nhập khẩu thấp, duy trì lãi suất thấp và bảo vệ tuyệt đối giá trị đồng nội tệ. Cơ quan điều hành phải xác định nguyên nhân của từng cú sốc, sử dụng tổ hợp công cụ phù hợp và phân bổ chi phí điều chỉnh giữa tỷ giá, lãi suất, dự trữ ngoại hối và tăng trưởng.
Hiệu quả cuối cùng được thể hiện ở khả năng duy trì thị trường ngoại hối có thanh khoản, kiểm soát lạm phát, bảo vệ an toàn tài chính và giúp nền kinh tế thích nghi với biến động bên ngoài mà không tạo ra cú sốc điều chỉnh lớn trong tương lai.
Hỏi đáp về chính sách tỷ giá
Chính sách tỷ giá có phải là việc ấn định một mức tỷ giá không?
Không nhất thiết. Trong cơ chế thả nổi có quản lý, cơ quan tiền tệ định hướng và can thiệp khi cần thiết, còn tỷ giá vẫn phản ánh một phần cung cầu thị trường.
Vì sao cơ quan tiền tệ không bán ngoại tệ liên tục để giữ tỷ giá?
Dự trữ ngoại hối có giới hạn. Nếu nguyên nhân mất giá mang tính cơ bản, bán ngoại tệ kéo dài chỉ làm suy giảm dự trữ mà không loại bỏ được mất cân đối.
Tăng lãi suất có luôn làm tỷ giá ổn định không?
Không. Tăng lãi suất có thể hỗ trợ đồng nội tệ, nhưng hiệu quả còn phụ thuộc vào kỳ vọng, dòng vốn, rủi ro kinh tế và nguyên nhân gây áp lực tỷ giá. Lãi suất cao cũng làm tăng chi phí vốn và có thể ảnh hưởng tăng trưởng.
Đồng nội tệ mất giá có luôn tốt cho xuất khẩu không?
Không. Lợi ích phụ thuộc vào khả năng tăng sản lượng, nhu cầu nước ngoài và tỷ lệ đầu vào nhập khẩu. Doanh nghiệp sử dụng nhiều nguyên liệu nhập khẩu có thể chịu chi phí tăng, làm giảm lợi thế từ tỷ giá.
Tỷ giá ổn định có nghĩa là tỷ giá không thay đổi?
Không. Ổn định nghĩa là biến động có trật tự, phù hợp với nền tảng kinh tế và không gây đứt gãy thanh khoản, hoảng loạn thị trường hoặc rủi ro hệ thống.

GỬI Ý KIẾN BÌNH LUẬN
