
Phương pháp dự báo thị trường
Mục lục
- Xác định chính xác biến và phạm vi cần dự báo
- Thu thập và chuẩn hóa dữ liệu thị trường
- Phân tích cấu trúc dữ liệu trước khi chọn mô hình
- Lựa chọn mô hình dự báo theo cơ chế của thị trường
- Kiểm định mô hình bằng dữ liệu chưa dùng để huấn luyện
- Chuyển dự báo điểm thành các kịch bản thị trường
- Cập nhật dự báo khi thị trường thay đổi
Dự báo thị trường là quá trình chuyển dữ liệu lịch sử, tín hiệu hiện tại và các giả định về tương lai thành ước lượng có điều kiện. Một quy trình đáng tin cậy không chỉ tạo ra một con số dự báo mà còn xác định biến cần dự báo, chuẩn hóa dữ liệu, lựa chọn mô hình, kiểm định sai số, xây dựng kịch bản và cập nhật dự báo khi điều kiện thị trường thay đổi.
Dự báo thị trường không đơn giản là kéo dài xu hướng quá khứ sang tương lai. Về bản chất, đây là quá trình ước lượng một biến thị trường trong một khoảng thời gian xác định dựa trên thông tin hiện có và một tập giả định. Biến đó có thể là quy mô thị trường, doanh số, nhu cầu, giá, tốc độ tăng trưởng hoặc một chỉ tiêu thị trường khác.
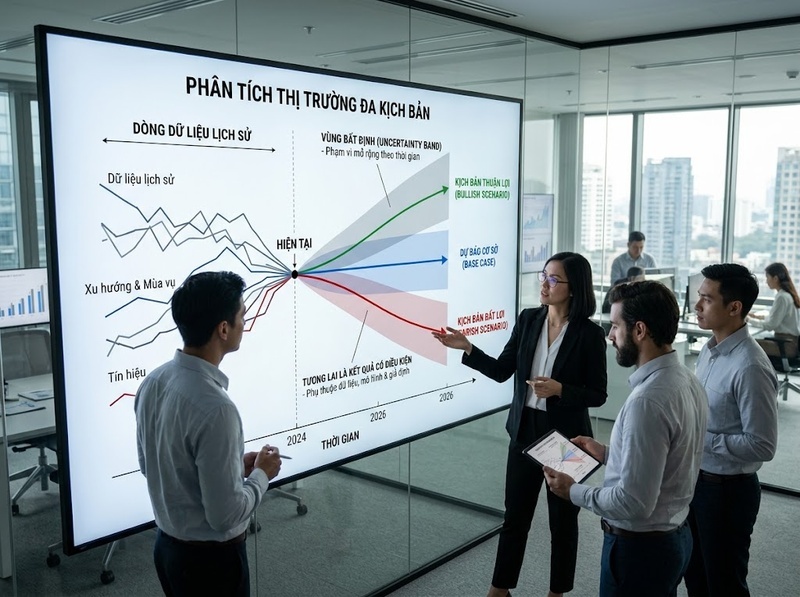
Một dự báo có giá trị vì vậy cần trả lời đồng thời ba câu hỏi: điều gì có khả năng xảy ra, tại sao mô hình đưa ra kết quả đó và kết quả có thể thay đổi đến mức nào khi các giả định thay đổi. Cách tiếp cận này khiến dự báo trở thành một hệ thống gồm dữ liệu, mô hình, kiểm định và kịch bản thay vì một con số đơn lẻ.
Xác định chính xác biến và phạm vi cần dự báo
Bước đầu tiên của dự báo thị trường là định nghĩa đối tượng dự báo. Nếu biến mục tiêu không được xác định rõ, dữ liệu dù nhiều và mô hình dù phức tạp cũng có thể trả lời sai câu hỏi.
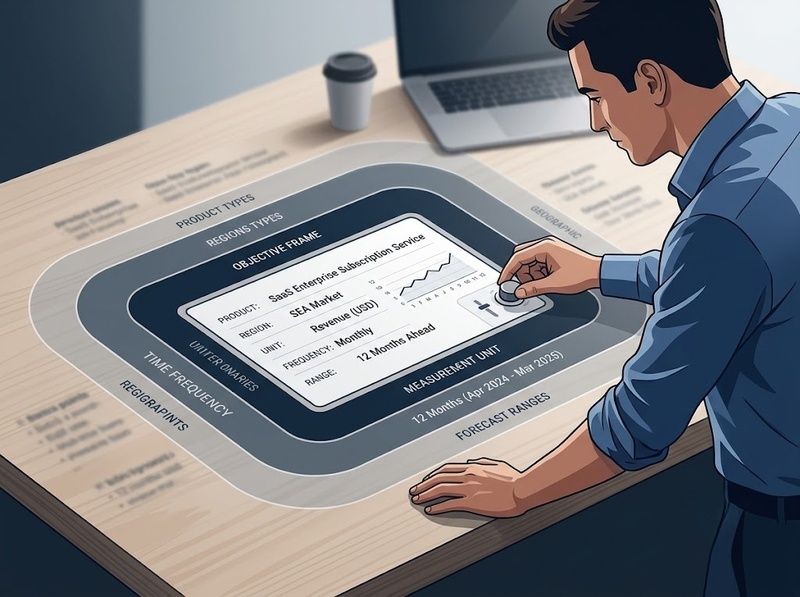
Một bài toán dự báo thường cần xác định ít nhất:
· Biến mục tiêu như doanh số, sản lượng, nhu cầu, giá hoặc quy mô thị trường
· Đơn vị đo như sản phẩm, khách hàng, lượt giao dịch hoặc giá trị tiền tệ
· Phạm vi sản phẩm hoặc phân khúc
· Phạm vi địa lý
· Tần suất dữ liệu theo ngày, tuần, tháng, quý hoặc năm
· Khoảng thời gian cần dự báo
Chẳng hạn, “dự báo nhu cầu thị trường” còn quá rộng. “Dự báo số lượng sản phẩm A được tiêu thụ mỗi tháng tại thị trường B trong 12 tháng tới” tạo ra một bài toán có thể đo lường, xây dựng dữ liệu và kiểm định.
Khoảng dự báo cũng ảnh hưởng trực tiếp đến phương pháp. Dự báo ngắn hạn có thể khai thác mạnh tín hiệu gần nhất, mùa vụ và dữ liệu tần suất cao. Khi thời hạn kéo dài, bất định tích lũy lớn hơn và các yếu tố cấu trúc như kinh tế, công nghệ, cạnh tranh hoặc chính sách trở nên quan trọng hơn.
Do đó, trước khi chọn mô hình cần xác định forecast horizon. Không tồn tại một mô hình tốt nhất cho mọi khoảng thời gian.
Thu thập và chuẩn hóa dữ liệu thị trường
Sau khi xác định biến mục tiêu, dự báo chuyển sang xây dựng tập dữ liệu. Hai nhóm thông tin thường có vai trò khác nhau: dữ liệu của chính biến cần dự báo và dữ liệu về những yếu tố có khả năng giải thích biến đó.
Dữ liệu lịch sử của biến mục tiêu cho phép nhận diện:
· Xu hướng dài hạn
· Mùa vụ
· Chu kỳ
· Biến động bất thường
· Điểm thay đổi cấu trúc
Bên cạnh đó, các biến giải thích có thể cung cấp tín hiệu về nguyên nhân khiến thị trường biến động. Tùy bài toán, chúng có thể gồm giá bán, thu nhập, lãi suất, tỷ giá, chi tiêu quảng cáo, số lượng khách hàng, hoạt động của đối thủ hoặc các chỉ báo kinh tế liên quan.
Tuy nhiên, số lượng dữ liệu không đồng nghĩa với chất lượng dự báo. Chuỗi thời gian phải duy trì khả năng so sánh giữa các kỳ. Nếu định nghĩa chỉ tiêu, đơn vị đo hoặc phương pháp thu thập thay đổi giữa chừng, mô hình có thể coi sự thay đổi trong cách đo là một biến động thực của thị trường.
Vì vậy, dữ liệu thường phải được kiểm tra về:
· Giá trị thiếu
· Quan sát ngoại lai
· Dữ liệu trùng lặp
· Thay đổi đơn vị đo
· Thay đổi định nghĩa biến
· Khác biệt về tần suất thời gian
· Các sự kiện bất thường
Outlier cũng không nên bị loại bỏ một cách cơ học. Một quan sát cực đoan do lỗi nhập liệu khác hoàn toàn một quan sát cực đoan do khủng hoảng, thay đổi chính sách hoặc cú sốc cung cầu. Trường hợp thứ hai chứa thông tin thực về hành vi của thị trường.
Phân tích cấu trúc dữ liệu trước khi chọn mô hình
Mô hình dự báo cần phù hợp với cách dữ liệu vận động. Vì vậy, việc chọn thuật toán trước rồi đưa dữ liệu vào thường kém hợp lý hơn việc phân tích cấu trúc chuỗi trước.
Một chuỗi thị trường có thể được xem xét qua một số thành phần:
Mức nền phản ánh quy mô điển hình của biến tại một thời điểm.
Xu hướng thể hiện hướng vận động dài hơn, chẳng hạn nhu cầu tăng dần qua nhiều quý.
Mùa vụ là mô hình biến động lặp lại theo chu kỳ tương đối ổn định, ví dụ doanh số tăng vào một số tháng cố định.
Chu kỳ là dao động dài hơn nhưng không nhất thiết lặp lại với khoảng cách đều nhau.
Nhiễu là phần biến động mà những cấu trúc đã xác định chưa giải thích được.
Việc nhận diện những thành phần này quyết định cách xây dựng mô hình. Một chuỗi có mùa vụ rõ rệt cần xử lý khác một chuỗi gần như ổn định; một thị trường phụ thuộc mạnh vào giá hoặc thu nhập cũng cần cách tiếp cận khác chuỗi chủ yếu phụ thuộc vào chính lịch sử của nó.
Đối với mô hình chuỗi thời gian chuyên sâu, các đặc tính thống kê như tính dừng, tự tương quan và quan hệ đồng liên kết cũng có thể trở thành điều kiện cần kiểm tra. Những đặc tính này quyết định liệu một dạng mô hình có phù hợp với dữ liệu hay không.
Lựa chọn mô hình dự báo theo cơ chế của thị trường
Không có một phương pháp dự báo duy nhất phù hợp cho mọi thị trường. Mô hình nên được lựa chọn dựa trên cấu trúc dữ liệu, khoảng dự báo và cơ chế được cho là tạo ra biến động.
Mô hình chuỗi thời gian
Nhóm này dự báo tương lai chủ yếu từ lịch sử của chính biến mục tiêu.
Các phương pháp có thể bao gồm:
· Naive forecast
· Moving average
· Exponential smoothing
· ARIMA
· Các mô hình có thành phần mùa vụ
Cách tiếp cận này phù hợp khi lịch sử của chuỗi chứa tín hiệu dự báo đáng kể và cấu trúc vận động tương đối ổn định.
Điểm giới hạn là mô hình có thể tiếp tục kéo dài những quan hệ trong quá khứ ngay cả khi cơ chế thị trường đã thay đổi. Vì thế, một mô hình khớp dữ liệu lịch sử rất tốt chưa chắc dự báo tương lai tốt.
Mô hình nhân quả hoặc mô hình có biến giải thích
Khi cần giải thích thị trường thay đổi do đâu, có thể xây dựng quan hệ giữa biến mục tiêu và các yếu tố tác động.
Một biểu diễn đơn giản có dạng:
Y = f(X₁, X₂, …, Xₙ) sai số
Trong đó Y là biến cần dự báo; các X có thể đại diện cho giá, thu nhập, lãi suất, tỷ giá, hoạt động marketing hoặc những yếu tố khác có quan hệ với Y.
Ưu điểm của cách tiếp cận này là dự báo có thể gắn với cơ chế kinh tế hoặc kinh doanh. Tuy nhiên, nó phát sinh một yêu cầu mới: muốn dự báo Y trong tương lai thì nhiều trường hợp cũng phải có giả định hoặc dự báo cho các biến X.
Mô hình đa biến và phương pháp nâng cao
Khi nhiều biến tác động qua lại theo thời gian, các mô hình đa biến như VAR hoặc VECM có thể được sử dụng trong những bài toán thích hợp. Các kỹ thuật machine learning cũng có thể hữu ích khi tồn tại nhiều biến đầu vào và quan hệ phi tuyến.
Nhưng độ phức tạp không phải tiêu chuẩn duy nhất của chất lượng. Một mô hình phức tạp chỉ có giá trị khi cải thiện khả năng dự báo ngoài mẫu hoặc mang lại thông tin thực sự hữu ích so với một mô hình cơ sở đơn giản.
Kiểm định mô hình bằng dữ liệu chưa dùng để huấn luyện
Một trong những sai lầm quan trọng khi dự báo là đánh giá mô hình chủ yếu bằng mức độ khớp với dữ liệu mà nó đã nhìn thấy.
Mục tiêu thực sự của forecasting là dự báo những quan sát chưa xuất hiện. Vì vậy, dữ liệu có thể được chia theo thời gian thành phần dùng để xây dựng mô hình và phần dùng để đánh giá dự báo.
Với chuỗi thời gian, thứ tự thời gian phải được bảo toàn. Không nên xáo trộn ngẫu nhiên quá khứ và tương lai như trong một số bài toán machine learning thông thường.
Một phương pháp thực tế là rolling-origin evaluation. Mô hình được ước lượng đến thời điểm t rồi dự báo t 1 hoặc nhiều kỳ tiếp theo; sau đó điểm bắt đầu được dịch chuyển và quá trình được lặp lại. Cách làm này mô phỏng gần hơn cách mô hình sẽ hoạt động khi được sử dụng thực tế.
Sai số có thể được lượng hóa bằng các chỉ số như:
· MAE: sai số tuyệt đối trung bình
· RMSE: căn bậc hai của sai số bình phương trung bình
· MAPE: sai số phần trăm tuyệt đối trung bình trong những trường hợp phù hợp
Không nên chỉ nhìn một chỉ số. RMSE nhạy hơn với sai số lớn, trong khi MAE dễ diễn giải theo đơn vị của biến mục tiêu. MAPE có thể trở nên không phù hợp khi giá trị thực bằng hoặc gần bằng 0.
Quan trọng hơn, mô hình nên được so với baseline. Nếu một mô hình phức tạp không dự báo tốt hơn phương pháp đơn giản như lấy giá trị kỳ trước hoặc mô hình mùa vụ cơ sở, độ phức tạp bổ sung chưa tạo ra lợi ích dự báo rõ ràng.
Chuyển dự báo điểm thành các kịch bản thị trường
Một con số duy nhất dễ tạo cảm giác chắc chắn hơn mức mà dữ liệu thực sự cho phép. Thị trường chịu tác động của nhiều biến không thể biết chính xác trước, vì vậy dự báo nên thể hiện bất định.
Có hai cách tiếp cận bổ sung cho nhau.
Thứ nhất là khoảng dự báo. Thay vì chỉ báo cáo một giá trị, mô hình cung cấp một vùng kết quả có thể xảy ra với mức xác suất hoặc độ tin cậy được xác định theo phương pháp sử dụng. Khoảng dự báo thường mở rộng khi thời hạn dự báo xa hơn vì bất định tích lũy.
Thứ hai là phân tích kịch bản. Có thể xây dựng một số tập giả định nhất quán, chẳng hạn:
· Kịch bản cơ sở với các giả định trung tâm
· Kịch bản thuận lợi khi những động lực chính diễn biến tốt hơn giả định cơ sở
· Kịch bản bất lợi khi một hoặc nhiều rủi ro quan trọng xuất hiện
Kịch bản không đơn thuần là cộng hoặc trừ một tỷ lệ tùy ý vào dự báo cơ sở. Mỗi kịch bản nên bắt đầu từ sự thay đổi có lý do của các biến hoặc giả định quan trọng, sau đó truyền những thay đổi đó qua mô hình để quan sát kết quả.
Cũng cần phân biệt forecast và scenario. Forecast cố gắng ước lượng kết quả tương lai dựa trên thông tin và mô hình hiện có. Scenario mô tả những tương lai có thể hình thành nếu một tập điều kiện nhất định xảy ra. Vì vậy, một kịch bản bất lợi không có nghĩa đó là kết quả được dự đoán sẽ xảy ra.
Cách kết hợp mô hình thống kê với kịch bản đặc biệt hữu ích khi môi trường có bất định lớn: mô hình tạo ra điểm tham chiếu định lượng, còn kịch bản kiểm tra kết quả khi những giả định quan trọng thay đổi.
Cập nhật dự báo khi thị trường thay đổi
Dự báo không kết thúc ở thời điểm mô hình xuất ra kết quả. Khi dữ liệu thực tế mới xuất hiện, cần so sánh dự báo trước đó với kết quả quan sát được.
Sai số:
eₜ = yₜ − ŷₜ
trong đó yₜ là giá trị thực tế và ŷₜ là giá trị đã dự báo, không chỉ dùng để chấm điểm mô hình. Cấu trúc của sai số còn cung cấp thông tin về những gì mô hình đang bỏ sót.
Nếu sai số dao động tương đối ngẫu nhiên quanh 0, mô hình có thể vẫn mô tả khá tốt cấu trúc thị trường. Ngược lại, nếu mô hình liên tục dự báo cao hơn hoặc thấp hơn thực tế, xuất hiện sai số ngày càng lớn hoặc sai số tập trung sau một sự kiện cụ thể, cần kiểm tra khả năng thị trường đã thay đổi.
Khi đó có thể cần:
· Cập nhật dữ liệu
· Ước lượng lại tham số
· Thay đổi biến giải thích
· Điều chỉnh trọng số dữ liệu gần đây
· Xem xét lại giả định
· So sánh lại các mô hình
· Thiết lập lại kịch bản
Đây là điểm khác biệt giữa một dự báo tĩnh và một hệ thống dự báo. Hệ thống tốt hình thành vòng lặp:
Dữ liệu → mô hình → dự báo → kết quả thực tế → đo sai số → cập nhật dữ liệu và mô hình → dự báo mới
Nhờ vòng phản hồi này, dự báo trở thành một quá trình học liên tục thay vì một phép tính thực hiện một lần.
Dự báo thị trường đáng tin cậy không bắt đầu bằng việc chọn thuật toán phức tạp nhất mà bằng việc xác định đúng biến cần dự báo, xây dựng dữ liệu nhất quán và hiểu cơ chế vận động của thị trường. Sau đó mới lựa chọn mô hình phù hợp, kiểm tra hiệu quả ngoài mẫu và lượng hóa sai số.
Quan trọng hơn, kết quả cần được diễn giải như một ước lượng có điều kiện. Khi giá, thu nhập, chính sách, cạnh tranh hoặc các giả định đầu vào thay đổi, dự báo cũng phải thay đổi. Vì thế, kết hợp dự báo định lượng với khoảng bất định và các kịch bản giúp người sử dụng hiểu không chỉ “thị trường có thể đạt bao nhiêu” mà cả “điều kiện nào dẫn đến kết quả đó” và “kết quả sẽ thay đổi ra sao nếu điều kiện khác đi”.

GỬI Ý KIẾN BÌNH LUẬN
