
Doanh thu doanh nghiệp được hình thành như thế nào?
Mục lục
- Doanh thu doanh nghiệp là giá trị được tạo ra từ hoạt động nào?
- Doanh thu doanh nghiệp được hình thành từ những nguồn nào?
- Doanh thu phát sinh khi nào chứ không chỉ khi nào tiền về?
- Vì sao doanh thu ghi nhận có thể thấp hơn giá trị bán ban đầu?
- Tiền thu vào doanh nghiệp có phải đều là doanh thu?
- Cơ cấu doanh thu cho biết doanh nghiệp đang tạo nguồn thu từ đâu
Doanh thu doanh nghiệp không đơn thuần là số tiền thu được từ khách hàng. Hiểu đúng doanh thu cần nhìn đồng thời vào nguồn hình thành, thời điểm ghi nhận, các khoản giảm trừ và cơ cấu nguồn thu để thấy doanh nghiệp thực sự tạo ra giá trị kinh tế từ đâu.
Doanh thu doanh nghiệp được hình thành khi các hoạt động kinh tế của doanh nghiệp tạo ra khoản thu đáp ứng điều kiện ghi nhận theo nguyên tắc kế toán. Nguồn chủ yếu thường đến từ bán hàng, cung cấp dịch vụ và các hoạt động tài chính. Vì vậy, muốn hiểu doanh thu của một doanh nghiệp không nên chỉ nhìn vào dòng tiền đi vào tài khoản ngân hàng, mà phải xác định khoản tiền đó phát sinh từ giao dịch nào và đã đủ điều kiện trở thành doanh thu hay chưa.
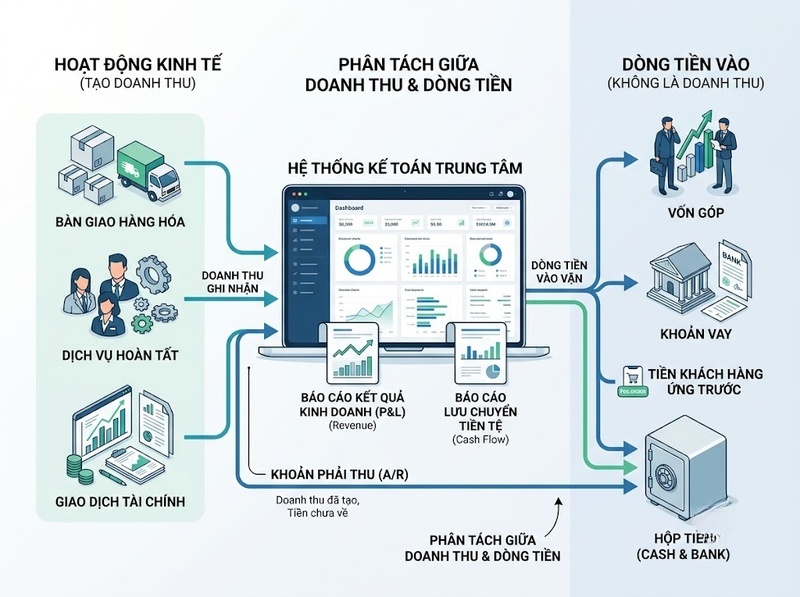
Điểm này đặc biệt quan trọng vì tiền thu vào và doanh thu không đồng nghĩa. Doanh nghiệp có thể đã ghi nhận doanh thu nhưng khách hàng chưa thanh toán; ngược lại, doanh nghiệp có thể đã nhận tiền nhưng khoản tiền đó chưa đủ điều kiện được ghi nhận ngay thành doanh thu. Chính sự khác biệt về thời điểm này giải thích tại sao doanh thu, khoản phải thu khách hàng và dòng tiền từ hoạt động kinh doanh có thể biến động không đồng nhất.
Doanh thu doanh nghiệp là giá trị được tạo ra từ hoạt động nào?
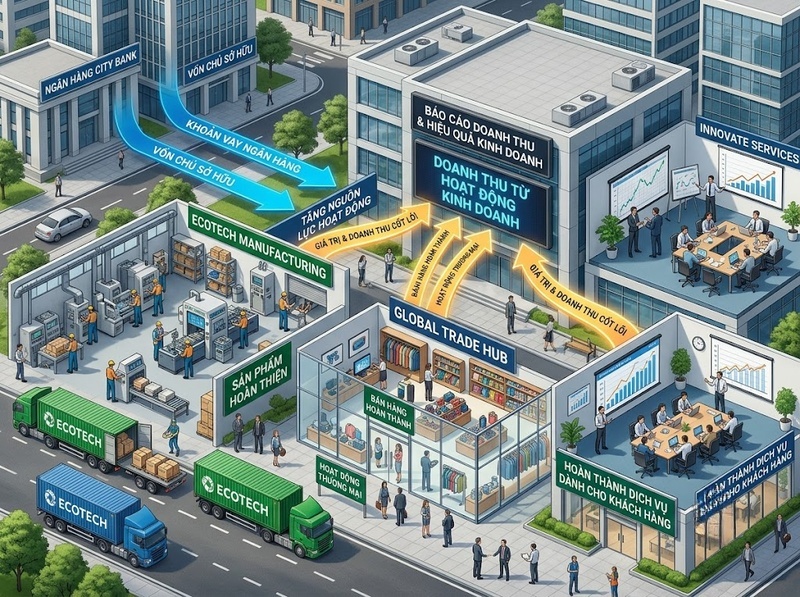
Xét về bản chất kinh tế, doanh thu phản ánh giá trị phát sinh từ những hoạt động tạo thu nhập của doanh nghiệp trong một kỳ. Với hoạt động kinh doanh thông thường, doanh thu hình thành khi doanh nghiệp bán sản phẩm, bán hàng hóa hoặc thực hiện dịch vụ cho khách hàng theo các điều kiện của giao dịch.
Chẳng hạn, một doanh nghiệp sản xuất có thể tạo doanh thu bằng cách bán thành phẩm; doanh nghiệp thương mại tạo doanh thu chủ yếu từ bán hàng hóa mua vào; còn doanh nghiệp dịch vụ tạo doanh thu thông qua việc thực hiện công việc đã cam kết với khách hàng.
Trong hệ thống kế toán doanh nghiệp Việt Nam hiện hành, doanh thu bán hàng và cung cấp dịch vụ được phản ánh qua Tài khoản 511. Từ ngày 01/01/2026, Thông tư 99/2025/TT-BTC áp dụng cho năm tài chính bắt đầu từ hoặc sau thời điểm này và thay thế chế độ kế toán doanh nghiệp trước đó.
Điều cần phân biệt là doanh thu không phải toàn bộ lợi ích kinh tế mà doanh nghiệp nhận được dưới mọi hình thức. Chẳng hạn, vay ngân hàng làm tiền tăng nhưng đồng thời tạo nghĩa vụ nợ; chủ sở hữu góp thêm vốn làm tài sản tăng nhưng bản chất là giao dịch vốn. Những khoản này không phải doanh thu tạo ra từ hoạt động kinh doanh.
Doanh thu doanh nghiệp được hình thành từ những nguồn nào?
Nguồn doanh thu phụ thuộc vào mô hình hoạt động của từng doanh nghiệp. Tuy nhiên, có thể nhận diện hai nhóm nguồn chính: doanh thu từ bán hàng, cung cấp dịch vụ và doanh thu từ hoạt động tài chính.
Doanh thu từ bán hàng và cung cấp dịch vụ
Đây thường là nguồn gắn trực tiếp nhất với mô hình kinh doanh cốt lõi.
Doanh thu bán hàng hình thành khi doanh nghiệp thực hiện giao dịch bán sản phẩm hoặc hàng hóa. Một nhà sản xuất bán sản phẩm do mình sản xuất tạo ra doanh thu bán thành phẩm; một nhà phân phối mua hàng về bán lại tạo doanh thu bán hàng hóa.
Với doanh nghiệp dịch vụ, giá trị không nhất thiết hình thành từ việc chuyển giao một sản phẩm hữu hình. Doanh thu xuất hiện từ việc thực hiện dịch vụ đã thỏa thuận với khách hàng, có thể hoàn thành trong một kỳ hoặc kéo dài qua nhiều kỳ tùy bản chất hợp đồng.
Bởi vậy, cùng được gọi là doanh thu nhưng cơ chế hình thành có thể rất khác nhau. Doanh nghiệp bán lẻ dựa vào số lượng hàng bán và giá bán; doanh nghiệp tư vấn phụ thuộc vào dịch vụ thực hiện; doanh nghiệp cho thuê có thể tạo doanh thu theo thời gian cung cấp quyền sử dụng tài sản.
Doanh thu từ hoạt động tài chính
Doanh nghiệp còn có thể phát sinh doanh thu từ việc sử dụng vốn và các hoạt động tài chính.
Theo hướng dẫn của chế độ kế toán doanh nghiệp hiện hành, Tài khoản 515 phản ánh các khoản như tiền lãi, cổ tức, lợi nhuận được chia và các doanh thu hoạt động tài chính khác. Tiền lãi có thể phát sinh từ tiền gửi, cho vay, trái phiếu hoặc một số giao dịch tài chính khác tùy trường hợp.
Nguồn này cần được tách khỏi doanh thu bán hàng và cung cấp dịch vụ vì chúng phản ánh hai cơ chế tạo thu nhập khác nhau. Một bên xuất phát chủ yếu từ việc bán sản phẩm hoặc thực hiện dịch vụ; bên còn lại xuất phát từ hoạt động tài chính và việc sử dụng nguồn lực tài chính.
Cơ cấu đó giúp người đọc hiểu sâu hơn một con số doanh thu: doanh nghiệp đang tạo nguồn thu chủ yếu từ hoạt động kinh doanh cốt lõi hay một phần đáng kể đến từ hoạt động tài chính.
Doanh thu phát sinh khi nào chứ không chỉ khi nào tiền về?
Một trong những nhầm lẫn phổ biến nhất là xem doanh thu bằng tiền khách hàng đã trả.
Thực tế, thời điểm thu tiền và thời điểm ghi nhận doanh thu có thể khác nhau.
Giả sử doanh nghiệp bán hàng cho khách và cho phép thanh toán sau. Khi giao dịch đã đáp ứng điều kiện ghi nhận, doanh nghiệp có thể ghi nhận doanh thu đồng thời phát sinh khoản phải thu khách hàng dù tiền chưa về.
Ở chiều ngược lại, doanh nghiệp có thể nhận tiền trước khi hoàn thành nghĩa vụ đối với khách hàng. Khi đó, việc có tiền trong tài khoản chưa tự động chứng minh toàn bộ số tiền nhận trước đã trở thành doanh thu của kỳ đó.
Cơ chế này cũng được thể hiện trong kế toán các khoản phải thu: khi khách hàng ứng trước theo hợp đồng bán hàng hoặc cung cấp dịch vụ, khoản tiền nhận được có thể được phản ánh vào khoản phải thu/phải trả liên quan thay vì mặc nhiên coi toàn bộ tiền nhận được là doanh thu bán hàng ngay tại thời điểm thu tiền.
Về nguyên lý quốc tế, IFRS 15 cũng đặt trọng tâm vào việc ghi nhận doanh thu khi doanh nghiệp thực hiện nghĩa vụ đã cam kết với khách hàng. Mô hình này đi qua năm bước: xác định hợp đồng, xác định các nghĩa vụ cam kết, xác định giá giao dịch, phân bổ giá giao dịch và ghi nhận doanh thu khi hoặc trong quá trình nghĩa vụ được thực hiện.
Do đó, để biết doanh thu thực sự được hình thành trong kỳ nào, câu hỏi quan trọng không chỉ là “khách hàng đã trả tiền chưa?” mà còn là “doanh nghiệp đã thực hiện phần nghĩa vụ tương ứng đến đâu?”
Vì sao doanh thu ghi nhận có thể thấp hơn giá trị bán ban đầu?
Doanh thu được hình thành từ giao dịch bán hàng nhưng con số cuối cùng dùng để đánh giá hoạt động kinh doanh còn chịu ảnh hưởng của các khoản điều chỉnh giảm.
Một giao dịch ban đầu có thể phát sinh chiết khấu thương mại, giảm giá hoặc hàng bán bị trả lại. Khi đó, phần giá trị doanh nghiệp thực sự giữ lại từ hoạt động bán hàng sẽ thấp hơn doanh thu ghi nhận ban đầu.
Có thể hình dung theo quan hệ:
Doanh thu thuần = Doanh thu bán hàng và cung cấp dịch vụ − Các khoản giảm trừ doanh thu
Mẫu Báo cáo kết quả hoạt động kinh doanh theo Thông tư 99/2025/TT-BTC cũng trình bày riêng doanh thu bán hàng và cung cấp dịch vụ, các khoản giảm trừ và doanh thu thuần; sau đó mới sử dụng doanh thu thuần cùng giá vốn để xác định lợi nhuận gộp.
Ví dụ, doanh nghiệp bán hàng với giá trị 1 tỷ đồng nhưng sau đó phát sinh 50 triệu đồng thuộc các khoản giảm trừ doanh thu. Khi đó, xét theo quan hệ trên, doanh thu thuần còn 950 triệu đồng.
Điều này cho thấy doanh thu ban đầu và doanh thu thuần không phải một khái niệm. Khi phân tích khả năng tạo doanh thu, doanh thu thuần thường cho biết rõ hơn phần giá trị bán hàng còn lại sau những điều chỉnh trực tiếp liên quan đến giao dịch.
Tiền thu vào doanh nghiệp có phải đều là doanh thu?
Không. Đây là ranh giới quan trọng để hiểu đúng bản chất doanh thu.
Một doanh nghiệp có thể nhận tiền từ nhiều nguồn:
· Thu tiền bán hàng hoặc cung cấp dịch vụ
· Thu hồi khoản khách hàng còn nợ
· Nhận tiền khách hàng ứng trước
· Nhận vốn góp của chủ sở hữu
· Nhận khoản vay
· Thu hồi khoản cho vay
· Nhận tiền từ giao dịch đầu tư hoặc tài chính
Các dòng tiền trên không thể được cộng lại rồi gọi chung là doanh thu.
Chế độ kế toán hiện hành thể hiện rất rõ sự khác biệt này. Chẳng hạn, thu hồi khoản phải thu làm tăng tiền nhưng đồng thời giảm khoản phải thu; nhận vốn góp làm tăng tiền và vốn chủ sở hữu; còn khoản vay làm tăng tiền đồng thời hình thành nghĩa vụ nợ. Những giao dịch như vậy khác về bản chất với doanh thu phát sinh từ bán hàng, cung cấp dịch vụ hoặc hoạt động tài chính.
Vì vậy:
Dòng tiền trả lời câu hỏi tiền đã vào hay ra khỏi doanh nghiệp; doanh thu trả lời câu hỏi doanh nghiệp đã tạo và ghi nhận giá trị từ hoạt động tạo thu nhập như thế nào trong kỳ.
Hai chỉ tiêu có liên quan nhưng không thể thay thế cho nhau.
Cơ cấu doanh thu cho biết doanh nghiệp đang tạo nguồn thu từ đâu
Tổng doanh thu chỉ cho biết quy mô ở một mức nhất định. Muốn hiểu cách doanh nghiệp tạo ra nguồn thu, cần nhìn sâu hơn vào cơ cấu.
Một doanh nghiệp có thể có phần lớn doanh thu đến từ một dòng sản phẩm; doanh nghiệp khác có nhiều nhóm sản phẩm và dịch vụ; doanh nghiệp khác nữa vừa tạo doanh thu kinh doanh vừa có doanh thu tài chính.
Cơ cấu này có ý nghĩa vì cùng một mức tổng doanh thu nhưng nguồn hình thành có thể hoàn toàn khác nhau.
Ví dụ, doanh nghiệp A tạo phần lớn nguồn thu từ bán sản phẩm cốt lõi, trong khi doanh nghiệp B có một phần đáng kể nguồn thu từ tiền lãi hoặc hoạt động đầu tư. Con số tổng hợp có thể tương đồng nhưng cơ chế tạo thu nhập của hai doanh nghiệp không giống nhau.
Do đó, khi đọc doanh thu doanh nghiệp nên lần lượt xác định:
1. Nguồn nào tạo ra doanh thu
2. Giao dịch nào làm doanh thu được ghi nhận
3. Doanh thu được ghi nhận ở thời điểm nào
4. Có khoản giảm trừ nào làm thay đổi doanh thu thuần
5. Tỷ trọng của từng nguồn trong cơ cấu doanh thu
Cách đọc này giúp chuyển từ việc chỉ quan sát một con số sang hiểu được cơ chế kinh tế đứng phía sau con số đó.
Doanh thu doanh nghiệp về bản chất được hình thành từ các hoạt động tạo thu nhập đáp ứng điều kiện ghi nhận, trong đó trọng tâm thường là bán hàng, cung cấp dịch vụ và hoạt động tài chính. Tuy nhiên, doanh thu không đồng nghĩa với mọi khoản tiền doanh nghiệp nhận được và cũng không nhất thiết phát sinh đúng thời điểm khách hàng thanh toán.
Vì vậy, để hiểu một doanh nghiệp tạo doanh thu như thế nào, cần nhìn đồng thời vào nguồn tạo thu, điều kiện và thời điểm ghi nhận, các khoản giảm trừ và cơ cấu doanh thu. Khi bốn yếu tố này được tách bạch, con số doanh thu mới phản ánh rõ doanh nghiệp đang tạo giá trị từ đâu và bằng cơ chế nào.
Hỏi đáp về doanh thu doanh nghiệp
Doanh thu và doanh thu thuần có giống nhau không?
Không. Doanh thu bán hàng và cung cấp dịch vụ là giá trị được ghi nhận từ các giao dịch tương ứng, trong khi doanh thu thuần được xác định sau khi trừ các khoản giảm trừ doanh thu. Trên Báo cáo kết quả hoạt động kinh doanh hiện hành, hai chỉ tiêu này được trình bày riêng.
Doanh nghiệp chưa thu được tiền có thể có doanh thu không?
Có. Trong trường hợp giao dịch đã đáp ứng điều kiện ghi nhận nhưng khách hàng được phép thanh toán sau, doanh nghiệp có thể ghi nhận doanh thu đồng thời ghi nhận khoản phải thu. Vì vậy doanh thu không phụ thuộc tuyệt đối vào thời điểm tiền thực tế về tài khoản.
Nhận tiền khách hàng ứng trước có phải lập tức tạo doanh thu không?
Không nhất thiết. Việc nhận tiền và việc đủ điều kiện ghi nhận doanh thu là hai vấn đề khác nhau. Khoản ứng trước cần được xử lý theo bản chất giao dịch và nghĩa vụ doanh nghiệp phải thực hiện đối với khách hàng, thay vì mặc nhiên xem toàn bộ số tiền nhận được là doanh thu ngay khi thu tiền.
Vay ngân hàng có làm tăng doanh thu không?
Không. Khoản vay có thể làm tiền của doanh nghiệp tăng nhưng đồng thời tạo ra một nghĩa vụ nợ. Đây là nguồn tài trợ chứ không phải doanh thu từ hoạt động tạo thu nhập của doanh nghiệp.

GỬI Ý KIẾN BÌNH LUẬN
