
Doanh thu cận biên là gì và được tính như thế nào?
Mục lục
- Công thức tính doanh thu cận biên
- Ý nghĩa của doanh thu cận biên trong hoạt động kinh doanh
- Mối quan hệ giữa doanh thu cận biên và tổng doanh thu
- Sự khác biệt giữa doanh thu cận biên và doanh thu bình quân
- Khi nào doanh nghiệp nên sử dụng doanh thu cận biên?
- Những yếu tố có thể làm thay đổi doanh thu cận biên
Doanh thu cận biên là chỉ tiêu kinh tế phản ánh phần doanh thu tăng thêm khi doanh nghiệp bán thêm một đơn vị sản phẩm. Hiểu cách tính và ý nghĩa của doanh thu cận biên giúp doanh nghiệp đưa ra quyết định về sản lượng, giá bán và tối ưu hóa lợi nhuận
Doanh thu cận biên (Marginal Revenue - MR) là phần doanh thu tăng thêm mà doanh nghiệp thu được khi sản lượng bán ra tăng thêm một đơn vị. Chỉ tiêu này cho biết mỗi đơn vị sản phẩm bổ sung đóng góp thêm bao nhiêu vào tổng doanh thu.
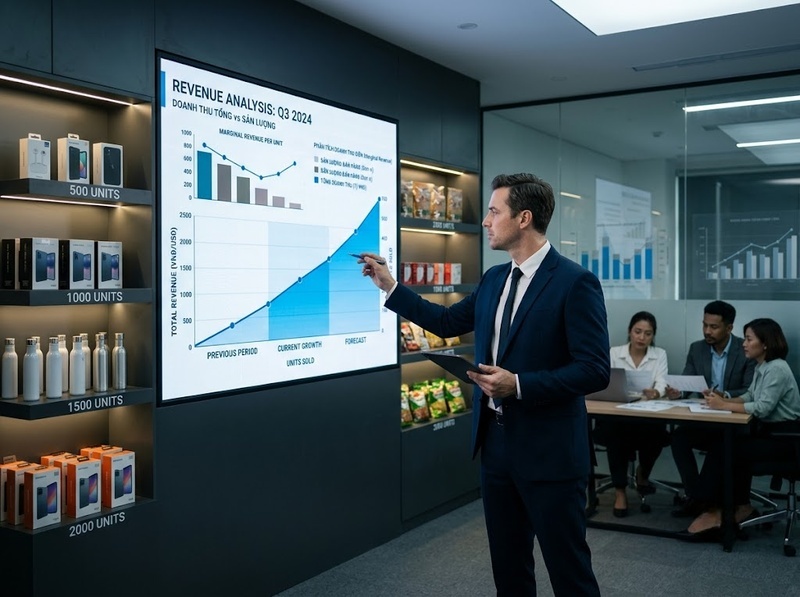
Trong kinh tế học, doanh thu cận biên được sử dụng để phân tích mối quan hệ giữa sản lượng, giá bán và quyết định sản xuất. Khi doanh nghiệp xem xét có nên tăng sản lượng hay không, doanh thu cận biên là một trong những yếu tố quan trọng để đánh giá mức doanh thu tạo ra từ phần sản lượng tăng thêm.
Công thức tính doanh thu cận biên
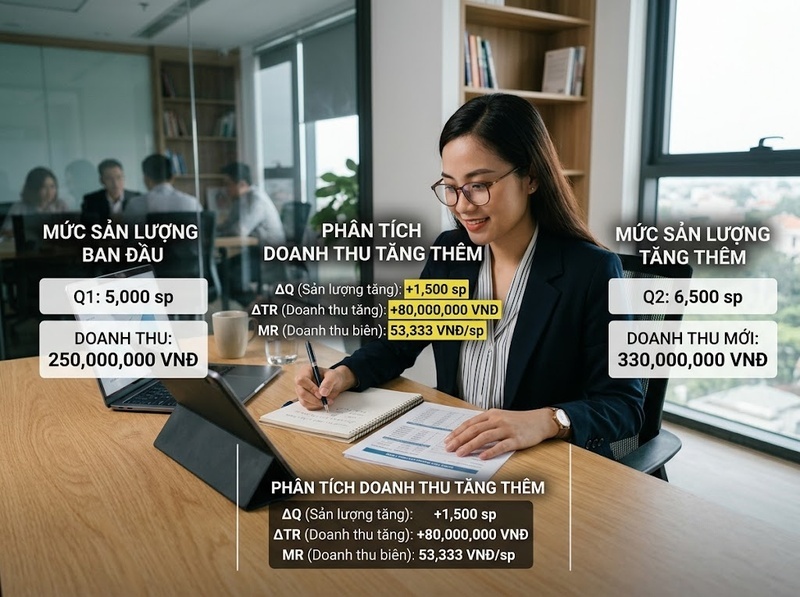
Doanh thu cận biên được tính bằng sự thay đổi của tổng doanh thu chia cho sự thay đổi của sản lượng:
MR = ΔTR / ΔQ
Trong đó:
· MR là doanh thu cận biên
· ΔTR là phần thay đổi của tổng doanh thu
· ΔQ là phần thay đổi của sản lượng
Cách hiểu đơn giản là:
Doanh thu cận biên = Doanh thu tăng thêm / Sản lượng tăng thêm
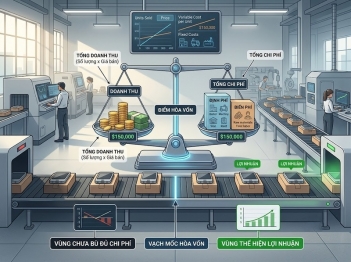
Ví dụ, một doanh nghiệp bán được 100 sản phẩm với tổng doanh thu 20 triệu đồng. Khi tăng sản lượng lên 110 sản phẩm, tổng doanh thu tăng lên 21,5 triệu đồng.
Khi đó:
· Doanh thu tăng thêm: 21,5 triệu - 20 triệu = 1,5 triệu đồng
· Sản lượng tăng thêm: 110 - 100 = 10 sản phẩm
· Doanh thu cận biên: 1,5 triệu / 10 = 150.000 đồng mỗi sản phẩm
Điều này có nghĩa là mỗi sản phẩm bán thêm tạo ra trung bình 150.000 đồng doanh thu bổ sung
Ý nghĩa của doanh thu cận biên trong hoạt động kinh doanh
Doanh thu cận biên giúp doanh nghiệp đánh giá hiệu quả của việc mở rộng sản lượng. Thay vì chỉ nhìn vào tổng doanh thu, doanh nghiệp có thể biết thêm một đơn vị sản phẩm mới tạo ra bao nhiêu giá trị.
Một số ý nghĩa quan trọng của doanh thu cận biên:
· Hỗ trợ quyết định sản xuất: Doanh nghiệp có thể so sánh doanh thu tăng thêm với chi phí tăng thêm để xác định mức sản lượng phù hợp
· Đánh giá chiến lược giá: Doanh thu cận biên cho thấy việc thay đổi giá bán có ảnh hưởng như thế nào đến doanh thu khi sản lượng thay đổi
· Tối ưu hóa lợi nhuận: Doanh nghiệp thường xem xét mối quan hệ giữa doanh thu cận biên và chi phí cận biên để lựa chọn mức sản xuất hiệu quả
Mối quan hệ giữa doanh thu cận biên và tổng doanh thu
Doanh thu cận biên phản ánh tốc độ thay đổi của tổng doanh thu khi sản lượng thay đổi.
Nếu doanh thu cận biên lớn hơn 0:
· Tổng doanh thu đang tăng khi doanh nghiệp bán thêm sản phẩm
Nếu doanh thu cận biên bằng 0:
· Tổng doanh thu đạt mức tối đa trong điều kiện hiện tại
Nếu doanh thu cận biên nhỏ hơn 0:
· Việc tăng thêm sản lượng có thể làm tổng doanh thu giảm
Trong thị trường cạnh tranh hoàn hảo, doanh nghiệp thường là bên chấp nhận giá nên doanh thu cận biên có xu hướng bằng với mức giá thị trường. Ngược lại, trong thị trường độc quyền hoặc cạnh tranh không hoàn hảo, doanh nghiệp thường phải giảm giá để bán thêm sản phẩm, khiến doanh thu cận biên có thể thấp hơn giá bán.
Sự khác biệt giữa doanh thu cận biên và doanh thu bình quân
Doanh thu cận biên và doanh thu bình quân đều liên quan đến doanh thu nhưng phản ánh hai góc nhìn khác nhau.
Doanh thu bình quân cho biết doanh thu trung bình trên mỗi đơn vị sản phẩm:
AR = TR / Q
Trong đó:
· AR là doanh thu bình quân
· TR là tổng doanh thu
· Q là tổng sản lượng
Trong khi đó:
· Doanh thu bình quân đo lường mức doanh thu trung bình của toàn bộ sản phẩm đã bán
· Doanh thu cận biên đo lường phần doanh thu tăng thêm từ sản phẩm bán thêm
Ví dụ, một doanh nghiệp có doanh thu bình quân 200.000 đồng mỗi sản phẩm nhưng doanh thu cận biên chỉ còn 120.000 đồng khi tăng sản lượng. Điều này cho thấy các sản phẩm bán thêm đang tạo ra ít doanh thu hơn mức trung bình ban đầu.
Khi nào doanh nghiệp nên sử dụng doanh thu cận biên?
Doanh nghiệp có thể sử dụng doanh thu cận biên trong nhiều quyết định quản trị như:
· Xác định có nên tăng hoặc giảm sản lượng
· Đánh giá tác động của thay đổi giá bán
· Phân tích hiệu quả của từng nhóm sản phẩm
· Hỗ trợ xây dựng chiến lược tối đa hóa lợi nhuận
Trong thực tế, doanh thu cận biên thường được xem xét cùng với chi phí cận biên.
Khi doanh thu cận biên lớn hơn chi phí cận biên:
· Việc sản xuất thêm có thể tạo thêm lợi nhuận
Khi doanh thu cận biên nhỏ hơn chi phí cận biên:
· Việc tăng sản lượng có thể làm giảm hiệu quả kinh doanh
Những yếu tố có thể làm thay đổi doanh thu cận biên
Doanh thu cận biên không cố định mà có thể thay đổi theo nhiều yếu tố:
· Mức giá bán sản phẩm
· Mức độ cạnh tranh trên thị trường
· Khả năng hấp thụ sản phẩm của khách hàng
· Chính sách chiết khấu hoặc khuyến mãi
· Quy mô sản lượng hiện tại
Đặc biệt, khi doanh nghiệp hoạt động trong thị trường có quyền kiểm soát giá, việc tăng sản lượng có thể buộc doanh nghiệp giảm giá bán để thu hút thêm người mua. Khi đó, phần doanh thu tăng thêm từ mỗi đơn vị sản phẩm có thể giảm dần.
Doanh thu cận biên là chỉ tiêu giúp doanh nghiệp hiểu rõ giá trị doanh thu tạo ra từ việc bán thêm sản phẩm. Công thức MR = ΔTR / ΔQ cho phép đo lường phần doanh thu tăng thêm khi sản lượng thay đổi.
Việc phân tích doanh thu cận biên kết hợp với chi phí cận biên giúp doanh nghiệp đưa ra quyết định sản xuất, định giá và tối ưu hóa lợi nhuận hiệu quả hơn.
Hỏi đáp về doanh thu cận biên
Doanh thu cận biên khác gì với tổng doanh thu?
Tổng doanh thu là toàn bộ số tiền doanh nghiệp thu được từ việc bán hàng, trong khi doanh thu cận biên chỉ là phần doanh thu tăng thêm khi bán thêm một đơn vị sản phẩm.
Công thức tính doanh thu cận biên là gì?
Công thức tính doanh thu cận biên là MR = ΔTR / ΔQ, trong đó ΔTR là thay đổi của tổng doanh thu và ΔQ là thay đổi của sản lượng.
Vì sao doanh nghiệp cần quan tâm đến doanh thu cận biên?
Doanh thu cận biên giúp doanh nghiệp đánh giá hiệu quả của việc tăng sản lượng và hỗ trợ quyết định về sản xuất, giá bán và tối đa hóa lợi nhuận.

GỬI Ý KIẾN BÌNH LUẬN
