
Giá trị gia tăng của doanh nghiệp được tạo ra như thế nào?
Mục lục
- Giá trị gia tăng doanh nghiệp là gì?
- Giá trị gia tăng được tạo ra từ những yếu tố nào?
- Mối quan hệ giữa đầu ra, chi phí trung gian và giá trị gia tăng
- Vì sao giá trị gia tăng quan trọng đối với doanh nghiệp?
- Những cách doanh nghiệp có thể gia tăng giá trị tạo ra
- Những hiểu lầm phổ biến về giá trị gia tăng doanh nghiệp
- Ý nghĩa thực tiễn của giá trị gia tăng đối với quản trị doanh nghiệp
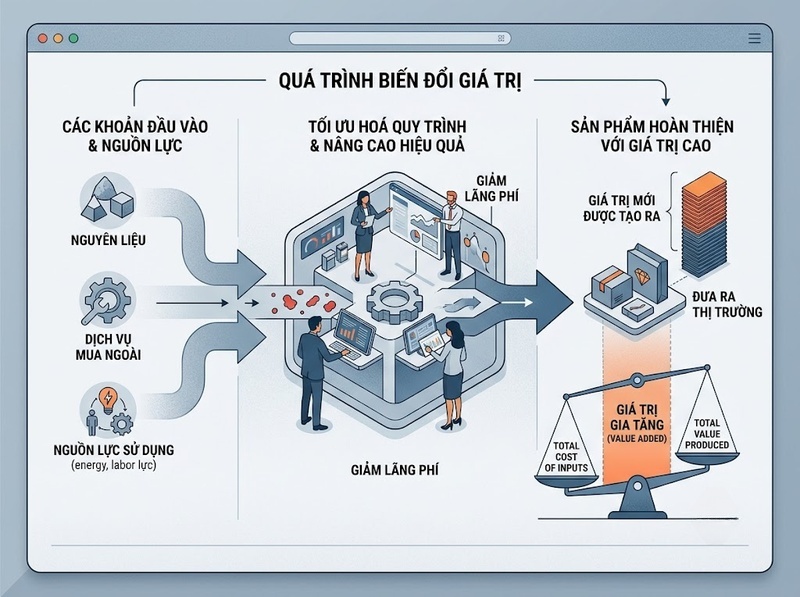
Giá trị gia tăng doanh nghiệp là phần giá trị mới được tạo ra trong quá trình hoạt động sản xuất kinh doanh, được xác định bằng giá trị đầu ra trừ đi chi phí trung gian sử dụng để tạo ra đầu ra đó. Bài viết giải thích cách doanh nghiệp tạo ra, đo lường và gia tăng giá trị này.
Giá trị gia tăng doanh nghiệp được tạo ra khi doanh nghiệp biến các yếu tố đầu vào như nguyên vật liệu, dịch vụ mua ngoài, công nghệ, lao động và năng lực quản lý thành sản phẩm hoặc dịch vụ có giá trị cao hơn trên thị trường.
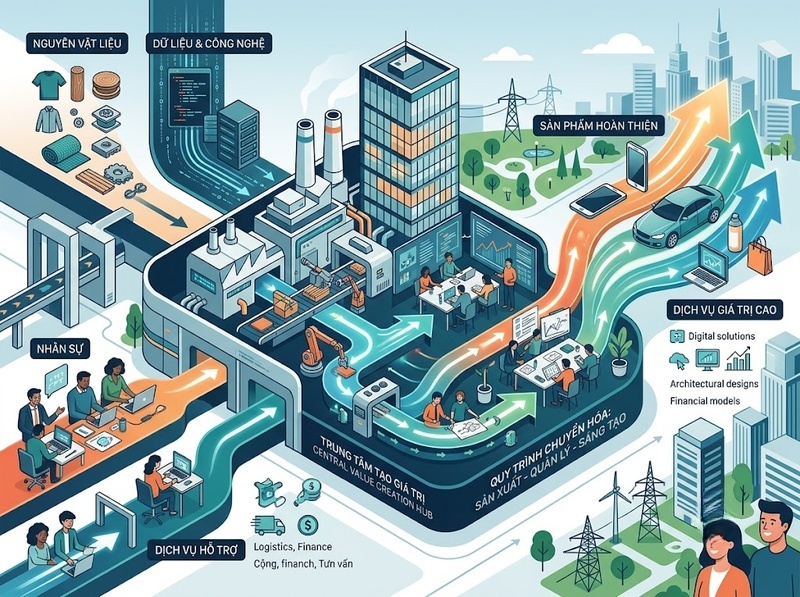
Về bản chất, doanh nghiệp không tạo ra toàn bộ giá trị từ con số ban đầu. Doanh nghiệp tạo ra phần giá trị mới bằng cách tổ chức quá trình sản xuất, vận hành, đổi mới và cung cấp sản phẩm đáp ứng nhu cầu khách hàng.
Công thức cơ bản:
Giá trị gia tăng = Giá trị đầu ra - Chi phí trung gian
Trong đó:
· Giá trị đầu ra là giá trị của hàng hóa hoặc dịch vụ mà doanh nghiệp tạo ra và cung cấp
· Chi phí trung gian là giá trị các hàng hóa, dịch vụ doanh nghiệp mua từ bên ngoài để phục vụ quá trình tạo ra sản phẩm hoặc dịch vụ cuối cùng
Phần chênh lệch còn lại chính là giá trị mà doanh nghiệp thực sự đóng góp vào nền kinh tế.
Giá trị gia tăng doanh nghiệp là gì?
Giá trị gia tăng doanh nghiệp phản ánh lượng giá trị mới được tạo ra sau khi doanh nghiệp sử dụng các nguồn lực đầu vào để tạo thành sản phẩm hoặc dịch vụ.
Ví dụ, một doanh nghiệp sản xuất nội thất mua gỗ, sơn, phụ kiện và dịch vụ gia công từ các nhà cung cấp. Những yếu tố này đã có giá trị trước khi doanh nghiệp sử dụng. Giá trị mới xuất hiện khi doanh nghiệp thiết kế sản phẩm, gia công, hoàn thiện, xây dựng thương hiệu và đưa sản phẩm đến khách hàng.
Nếu doanh nghiệp bán một sản phẩm với giá 10 triệu đồng và chi phí nguyên liệu, dịch vụ đầu vào là 6 triệu đồng, phần giá trị gia tăng tạo ra là:
10 triệu đồng - 6 triệu đồng = 4 triệu đồng
Khoản 4 triệu đồng này thể hiện phần giá trị do doanh nghiệp tạo thêm thông qua hoạt động sản xuất kinh doanh.
Giá trị gia tăng được tạo ra từ những yếu tố nào?
Giá trị gia tăng không chỉ đến từ việc mua nguyên liệu rồi bán lại sản phẩm. Nó hình thành từ nhiều hoạt động tạo giá trị khác nhau trong chuỗi vận hành của doanh nghiệp.
Năng lực chuyển đổi đầu vào thành đầu ra
Doanh nghiệp tạo giá trị khi sử dụng nguồn lực hiệu quả hơn để tạo ra sản phẩm hoặc dịch vụ có giá trị cao hơn so với chi phí đầu vào.
Quá trình này bao gồm:
· Tổ chức sản xuất
· Áp dụng công nghệ
· Kiểm soát chất lượng
· Tối ưu quy trình
· Quản lý nguồn lực
Một doanh nghiệp có khả năng tạo ra cùng một sản phẩm với chi phí thấp hơn hoặc tạo ra sản phẩm có giá trị cao hơn sẽ tạo được nhiều giá trị gia tăng hơn.
Khả năng đáp ứng nhu cầu thị trường
Giá trị gia tăng tồn tại khi sản phẩm hoặc dịch vụ tạo ra lợi ích mà khách hàng sẵn sàng chi trả.
Doanh nghiệp có thể gia tăng giá trị bằng cách:
· Cải thiện chất lượng sản phẩm
· Tăng tính tiện lợi
· Xây dựng thương hiệu
· Cung cấp trải nghiệm tốt hơn
· Phát triển giải pháp phù hợp với nhu cầu khách hàng
Giá trị kinh tế không chỉ nằm ở bản thân sản phẩm mà còn nằm ở khả năng giải quyết vấn đề của khách hàng.
Đổi mới và cải tiến hoạt động
Đổi mới giúp doanh nghiệp tạo ra giá trị mới thông qua việc thay đổi cách sản xuất, cách phục vụ hoặc cách tổ chức kinh doanh.
Ví dụ:
· Tự động hóa giúp giảm lãng phí
· Công nghệ mới giúp nâng cao năng suất
· Thiết kế mới giúp sản phẩm có giá trị cao hơn
· Mô hình kinh doanh mới giúp tiếp cận khách hàng hiệu quả hơn
Mối quan hệ giữa đầu ra, chi phí trung gian và giá trị gia tăng
Giá trị gia tăng phụ thuộc trực tiếp vào sự khác biệt giữa giá trị đầu ra mà doanh nghiệp tạo ra và lượng giá trị đã sử dụng từ bên ngoài.
Có hai cách cơ bản để tăng giá trị gia tăng:
Tăng giá trị đầu ra
Doanh nghiệp có thể tăng giá trị đầu ra bằng cách:
· Tạo sản phẩm có chất lượng cao hơn
· Cung cấp thêm dịch vụ hỗ trợ
· Phát triển thương hiệu
· Mở rộng giá trị sử dụng cho khách hàng
Khi khách hàng nhận thấy lợi ích lớn hơn, doanh nghiệp có khả năng tạo ra đầu ra có giá trị cao hơn.
Giảm chi phí trung gian hợp lý
Doanh nghiệp cũng có thể tăng giá trị gia tăng bằng cách tối ưu chi phí đầu vào.
Tuy nhiên, giảm chi phí không đồng nghĩa với cắt giảm mọi khoản chi. Nếu việc giảm chi phí làm giảm chất lượng sản phẩm hoặc khả năng cạnh tranh, giá trị doanh nghiệp tạo ra có thể suy giảm.
Mục tiêu là sử dụng đầu vào hiệu quả hơn để tạo ra nhiều giá trị hơn trên mỗi đơn vị chi phí.
Vì sao giá trị gia tăng quan trọng đối với doanh nghiệp?
Giá trị gia tăng phản ánh khả năng tạo ra đóng góp thực sự của doanh nghiệp trong quá trình kinh doanh.
Một doanh nghiệp có giá trị gia tăng cao thường có khả năng:
· Tạo lợi nhuận tốt hơn
· Trả lương và phát triển nhân sự
· Đầu tư vào công nghệ
· Tái đầu tư mở rộng hoạt động
· Nâng cao năng lực cạnh tranh
Ngược lại, doanh nghiệp chỉ tạo ra doanh thu lớn nhưng sử dụng quá nhiều đầu vào có thể tạo ra giá trị gia tăng thấp.
Doanh thu cho biết quy mô bán hàng, trong khi giá trị gia tăng cho biết phần giá trị mới doanh nghiệp thực sự tạo ra.
Những cách doanh nghiệp có thể gia tăng giá trị tạo ra
Để nâng cao giá trị gia tăng, doanh nghiệp cần tập trung vào việc cải thiện hiệu quả toàn bộ chuỗi tạo giá trị.
Một số hướng chính gồm:
· Nâng cao năng suất lao động
· Đầu tư vào công nghệ và tự động hóa
· Cải tiến sản phẩm và dịch vụ
· Tối ưu chuỗi cung ứng
· Phát triển thương hiệu
· Tăng khả năng đổi mới
· Cải thiện trải nghiệm khách hàng
Điểm quan trọng là doanh nghiệp không chỉ tìm cách bán được nhiều hơn mà cần tạo ra nhiều giá trị hơn từ mỗi nguồn lực sử dụng.
Những hiểu lầm phổ biến về giá trị gia tăng doanh nghiệp
Một số quan niệm có thể dẫn đến hiểu sai về giá trị gia tăng.
Giá trị gia tăng không giống doanh thu
Doanh thu là toàn bộ giá trị bán hàng doanh nghiệp thu được.
Giá trị gia tăng chỉ là phần còn lại sau khi trừ đi chi phí trung gian.
Một doanh nghiệp có doanh thu lớn chưa chắc tạo ra giá trị gia tăng cao nếu phần lớn doanh thu đến từ việc mua vào rồi bán lại.
Giá trị gia tăng không chỉ đến từ sản xuất
Trong các ngành dịch vụ, công nghệ, tài chính hoặc tư vấn, giá trị gia tăng được tạo ra chủ yếu từ tri thức, kỹ năng, quy trình và giải pháp mà doanh nghiệp cung cấp.
Giảm chi phí không phải cách duy nhất để tăng giá trị
Doanh nghiệp có thể tạo giá trị cao hơn bằng cách tăng lợi ích cho khách hàng thay vì chỉ tập trung giảm chi phí.
Ý nghĩa thực tiễn của giá trị gia tăng đối với quản trị doanh nghiệp
Đo lường giá trị gia tăng giúp nhà quản trị hiểu rõ doanh nghiệp đang tạo ra giá trị ở đâu và nguồn lực nào đóng góp nhiều nhất.
Thông qua phân tích giá trị gia tăng, doanh nghiệp có thể:
· Xác định hoạt động tạo giá trị cao
· Loại bỏ hoạt động kém hiệu quả
· Phân bổ nguồn lực hợp lý
· Xây dựng chiến lược cạnh tranh dài hạn
Giá trị gia tăng vì vậy không chỉ là một chỉ tiêu tài chính mà còn là công cụ giúp doanh nghiệp nhìn nhận chất lượng của quá trình tạo giá trị.
Giá trị gia tăng doanh nghiệp được tạo ra từ khả năng biến các nguồn lực đầu vào thành sản phẩm hoặc dịch vụ có giá trị cao hơn. Công thức giá trị đầu ra trừ chi phí trung gian giúp doanh nghiệp nhìn thấy phần giá trị mới thực sự được tạo ra trong hoạt động kinh doanh.
Muốn tăng giá trị gia tăng, doanh nghiệp cần không ngừng cải thiện năng lực vận hành, đổi mới sản phẩm, tối ưu nguồn lực và tạo ra nhiều lợi ích hơn cho khách hàng.
Hỏi đáp về giá trị gia tăng doanh nghiệp
Giá trị gia tăng doanh nghiệp được tính như thế nào?
Giá trị gia tăng doanh nghiệp được tính bằng giá trị đầu ra trừ đi chi phí trung gian sử dụng trong quá trình tạo ra sản phẩm hoặc dịch vụ.
Giá trị gia tăng khác gì so với lợi nhuận?
Giá trị gia tăng phản ánh phần giá trị mới doanh nghiệp tạo ra sau khi trừ chi phí đầu vào trung gian. Lợi nhuận là phần còn lại sau khi tiếp tục trừ các chi phí khác như tiền lương, chi phí quản lý, thuế và các khoản liên quan.
Doanh nghiệp nhỏ có thể tạo giá trị gia tăng cao không?
Có. Quy mô doanh nghiệp không quyết định hoàn toàn giá trị gia tăng. Doanh nghiệp nhỏ vẫn có thể tạo giá trị cao nếu có sản phẩm khác biệt, năng lực chuyên môn tốt hoặc quy trình vận hành hiệu quả.

GỬI Ý KIẾN BÌNH LUẬN
