
Chi phí kinh doanh là gì và gồm những loại nào?
Mục lục
- Chi phí kinh doanh được hiểu như thế nào?
- Các loại chi phí kinh doanh phổ biến
- Chi phí kinh doanh thay đổi như thế nào theo mức độ hoạt động?
- Vì sao doanh nghiệp cần quản lý chi phí kinh doanh?
- Những sai lầm phổ biến khi đánh giá chi phí kinh doanh
- Ý nghĩa thực tế của việc hiểu rõ chi phí kinh doanh
Chi phí kinh doanh là toàn bộ các khoản hao phí mà doanh nghiệp phải bỏ ra trong quá trình hoạt động để tạo ra sản phẩm, cung cấp dịch vụ và duy trì vận hành. Hiểu rõ các loại chi phí giúp doanh nghiệp kiểm soát nguồn lực, lập kế hoạch tài chính và nâng cao hiệu quả kinh doanh
Chi phí kinh doanh là tổng giá trị các khoản tiêu hao về nguồn lực mà doanh nghiệp phát sinh trong quá trình tổ chức hoạt động sản xuất, thương mại hoặc cung cấp dịch vụ nhằm đạt được mục tiêu kinh doanh.
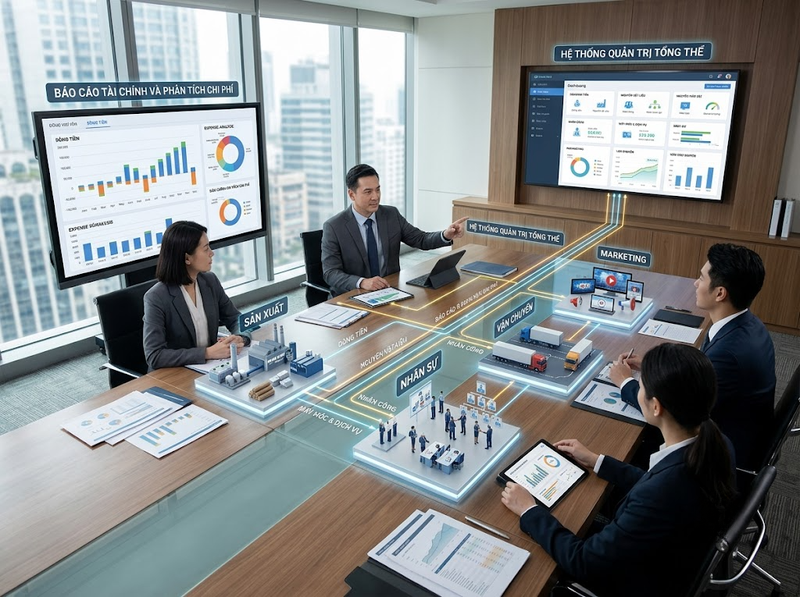
Các khoản chi phí này có thể bao gồm chi phí nguyên vật liệu, nhân công, máy móc, vận hành, quản lý, bán hàng và nhiều khoản chi liên quan khác. Bản chất của chi phí kinh doanh là sự chuyển đổi các nguồn lực đầu vào thành giá trị đầu ra như sản phẩm, dịch vụ hoặc doanh thu.
Việc xác định đúng chi phí kinh doanh giúp doanh nghiệp trả lời các câu hỏi quan trọng:
· Doanh nghiệp đang sử dụng bao nhiêu nguồn lực để tạo ra doanh thu
· Khoản chi nào tạo ra giá trị và khoản chi nào cần tối ưu
· Giá bán, lợi nhuận và quyết định đầu tư nên được xây dựng dựa trên cơ sở nào
Chi phí kinh doanh được hiểu như thế nào?
Chi phí kinh doanh phản ánh lượng nguồn lực mà doanh nghiệp phải hy sinh để thực hiện các hoạt động tạo ra giá trị.
Về bản chất, chi phí phát sinh vì doanh nghiệp cần sử dụng các yếu tố đầu vào như:
· Lao động để thực hiện công việc
· Nguyên vật liệu để tạo ra sản phẩm
· Máy móc, thiết bị và công nghệ để vận hành
· Nhà xưởng, văn phòng và cơ sở hạ tầng
· Dịch vụ bên ngoài phục vụ hoạt động kinh doanh
Ví dụ, một doanh nghiệp sản xuất đồ nội thất có thể phát sinh chi phí mua gỗ, tiền lương nhân viên sản xuất, khấu hao máy móc, chi phí điện nước, vận chuyển và marketing. Tất cả các khoản này đều là chi phí kinh doanh vì chúng phục vụ quá trình tạo ra và tiêu thụ sản phẩm.
Các loại chi phí kinh doanh phổ biến
Chi phí kinh doanh có thể được phân loại theo nhiều góc độ khác nhau. Mỗi cách phân loại phục vụ một mục đích quản lý riêng.
Phân loại theo tính chất kinh tế
Đây là cách phân loại dựa trên bản chất của yếu tố chi phí mà doanh nghiệp sử dụng.
Các nhóm chi phí thường gồm:
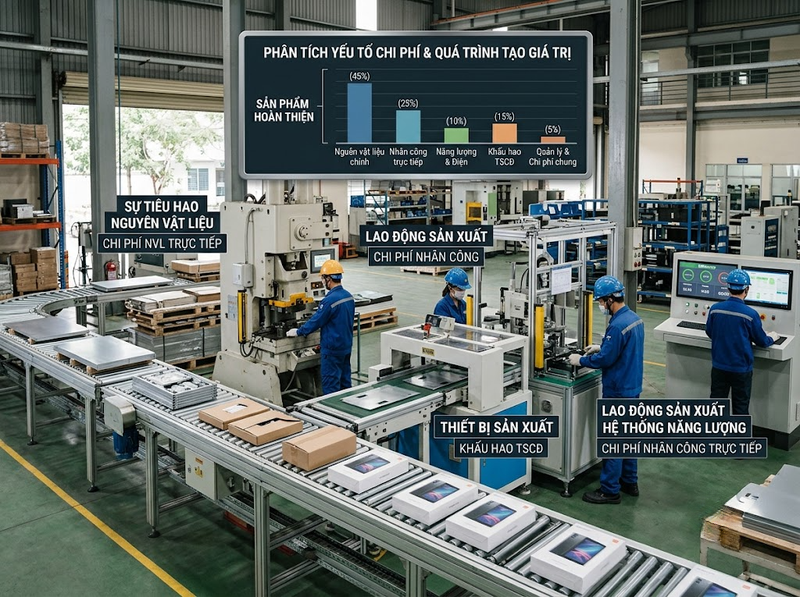
· Chi phí nguyên vật liệu: Bao gồm giá trị các loại vật tư, nguyên liệu, nhiên liệu được sử dụng trong hoạt động kinh doanh
· Chi phí nhân công: Bao gồm tiền lương, phụ cấp và các khoản liên quan đến người lao động
· Chi phí khấu hao tài sản cố định: Phản ánh phần giá trị tài sản như máy móc, thiết bị, nhà xưởng được phân bổ vào quá trình hoạt động
· Chi phí dịch vụ mua ngoài: Bao gồm các khoản thuê dịch vụ như vận chuyển, điện, nước, bảo trì
· Chi phí bằng tiền khác: Là các khoản chi trực tiếp bằng tiền phục vụ hoạt động doanh nghiệp
Cách phân loại này giúp doanh nghiệp biết mình đang tiêu hao nguồn lực vào những yếu tố nào.
Phân loại theo chức năng hoạt động
Theo chức năng, chi phí kinh doanh thường được chia thành các nhóm gắn với từng bộ phận hoặc hoạt động cụ thể.
Chi phí sản xuất
Là các khoản chi phí phát sinh trong quá trình tạo ra sản phẩm hoặc dịch vụ.
Bao gồm:
· Chi phí nguyên vật liệu trực tiếp
· Chi phí nhân công trực tiếp
· Chi phí sản xuất chung
Nhóm chi phí này ảnh hưởng trực tiếp đến giá thành sản phẩm.
Chi phí bán hàng
Là các khoản chi phục vụ quá trình đưa sản phẩm hoặc dịch vụ đến khách hàng.
Ví dụ:
· Chi phí quảng cáo
· Chi phí vận chuyển giao hàng
· Chi phí nhân viên kinh doanh
· Chi phí chăm sóc khách hàng
Chi phí quản lý doanh nghiệp
Là các khoản chi phục vụ hoạt động điều hành và quản lý chung.
Ví dụ:
· Lương bộ phận quản lý
· Chi phí văn phòng
· Chi phí pháp lý
· Chi phí kế toán, hành chính
Chi phí kinh doanh thay đổi như thế nào theo mức độ hoạt động?
Không phải mọi chi phí đều biến đổi giống nhau khi quy mô kinh doanh thay đổi.
Chi phí cố định
Chi phí cố định là những khoản chi tương đối không thay đổi trong phạm vi hoạt động nhất định, ngay cả khi sản lượng thay đổi.
Ví dụ:
· Chi phí thuê mặt bằng
· Chi phí khấu hao tài sản cố định
· Một số khoản chi quản lý
Khi doanh nghiệp tăng sản lượng, chi phí cố định trên mỗi sản phẩm thường có xu hướng giảm do được phân bổ trên số lượng sản phẩm lớn hơn.
Chi phí biến đổi
Chi phí biến đổi thay đổi theo mức độ hoạt động kinh doanh.
Ví dụ:
· Nguyên vật liệu sản xuất
· Chi phí đóng gói
· Hoa hồng bán hàng theo doanh số
Khi sản lượng tăng, tổng chi phí biến đổi thường tăng tương ứng.
Chi phí hỗn hợp
Chi phí hỗn hợp bao gồm cả phần cố định và phần biến đổi.
Ví dụ:
· Chi phí điện sản xuất có phần phí cố định và phần chi phí phụ thuộc vào mức tiêu thụ
· Chi phí bảo trì thiết bị có khoản định kỳ và khoản phát sinh theo mức sử dụng
Việc nhận diện chi phí hỗn hợp giúp doanh nghiệp dự báo chính xác hơn khi lập kế hoạch tài chính.
Vì sao doanh nghiệp cần quản lý chi phí kinh doanh?
Quản lý chi phí kinh doanh không chỉ nhằm giảm chi tiêu mà còn giúp doanh nghiệp sử dụng nguồn lực hiệu quả hơn.
Các lợi ích chính gồm:
· Kiểm soát lợi nhuận: Chi phí ảnh hưởng trực tiếp đến khoảng cách giữa doanh thu và lợi nhuận
· Xây dựng giá bán hợp lý: Doanh nghiệp cần hiểu đầy đủ chi phí để định giá phù hợp
· Tối ưu nguồn lực: Phân tích chi phí giúp phát hiện các khoản chi chưa tạo ra giá trị tương xứng
· Hỗ trợ quyết định kinh doanh: Dữ liệu chi phí giúp doanh nghiệp lựa chọn phương án đầu tư, sản xuất hoặc mở rộng phù hợp
Tuy nhiên, giảm chi phí không đồng nghĩa với cắt giảm mọi khoản chi. Một khoản đầu tư làm tăng chất lượng sản phẩm, năng suất hoặc khả năng cạnh tranh có thể tạo ra giá trị lớn hơn chi phí bỏ ra.
Những sai lầm phổ biến khi đánh giá chi phí kinh doanh
Một số doanh nghiệp có thể gặp phải các sai lầm như:
· Chỉ quan tâm đến chi phí hiện tại mà bỏ qua tác động dài hạn
· Không phân biệt chi phí cố định và chi phí biến đổi
· Cắt giảm chi phí tạo ra giá trị cho khách hàng
· Không phân bổ đúng chi phí cho từng sản phẩm hoặc hoạt động
Để quản lý hiệu quả, doanh nghiệp cần kết hợp nhiều cách phân loại chi phí thay vì chỉ nhìn vào tổng số chi phí phát sinh.
Ý nghĩa thực tế của việc hiểu rõ chi phí kinh doanh
Hiểu chi phí kinh doanh giúp doanh nghiệp có góc nhìn chính xác hơn về hiệu quả vận hành.
Khi biết mỗi khoản chi phục vụ mục tiêu nào, doanh nghiệp có thể:
· Xác định hoạt động tạo lợi nhuận tốt nhất
· Kiểm soát điểm hòa vốn
· Dự báo nhu cầu vốn
· Đưa ra quyết định kinh doanh dựa trên dữ liệu thay vì cảm tính
Vì vậy, chi phí kinh doanh không chỉ là khoản tiền doanh nghiệp phải bỏ ra mà còn là thông tin quan trọng để quản trị và phát triển bền vững.
Chi phí kinh doanh là toàn bộ các khoản hao phí cần thiết để doanh nghiệp vận hành và tạo ra giá trị. Các khoản chi này có thể được phân loại theo tính chất kinh tế, chức năng hoạt động hoặc cách biến đổi theo mức độ kinh doanh. Việc hiểu đúng từng loại chi phí giúp doanh nghiệp kiểm soát nguồn lực, tối ưu hiệu quả và đưa ra quyết định tài chính chính xác hơn.
Hỏi đáp về chi phí kinh doanh
Chi phí kinh doanh có giống giá vốn hàng bán không?
Không. Giá vốn hàng bán chỉ phản ánh chi phí trực tiếp liên quan đến sản phẩm hoặc dịch vụ đã bán, trong khi chi phí kinh doanh có phạm vi rộng hơn, bao gồm cả chi phí bán hàng, quản lý và các chi phí vận hành khác.
Chi phí cố định có thay đổi khi doanh nghiệp mở rộng không?
Có thể có. Chi phí cố định thường ổn định trong một phạm vi hoạt động nhất định, nhưng có thể tăng khi doanh nghiệp mở rộng quy mô, như cần thêm nhà xưởng hoặc nhân sự quản lý.
Vì sao cần phân loại chi phí kinh doanh?
Phân loại chi phí giúp doanh nghiệp hiểu nguồn gốc chi phí, kiểm soát hiệu quả hoạt động, lập kế hoạch tài chính và đưa ra quyết định kinh doanh phù hợp.

GỬI Ý KIẾN BÌNH LUẬN
