
Chi phí cơ hội là gì và được xác định như thế nào?
Mục lục
- Chi phí cơ hội là gì?
- Vì sao chi phí cơ hội gắn với phương án tốt nhất bị bỏ qua?
- Chi phí cơ hội được xác định như thế nào?
- Chi phí cơ hội không nhất thiết bằng chi phí bằng tiền
- Chi phí cơ hội phụ thuộc vào điều kiện và phương án thực sự khả thi
- Ví dụ về cách xác định chi phí cơ hội
- Chi phí cơ hội giúp nhìn đúng bản chất của sự đánh đổi
Chi phí cơ hội là giá trị của phương án tốt nhất phải từ bỏ khi một lựa chọn được thực hiện. Hiểu đúng khái niệm này giúp đánh giá quyết định dựa trên phần lợi ích thực sự bị đánh đổi, thay vì chỉ nhìn vào số tiền đã chi ra.
Chi phí cơ hội phản ánh một thực tế cơ bản của kinh tế học: khi nguồn lực có giới hạn, lựa chọn một phương án thường đồng nghĩa với việc từ bỏ khả năng sử dụng nguồn lực đó cho phương án khác. Vì vậy, chi phí của một quyết định không chỉ nằm ở khoản tiền phải trả mà còn nằm ở giá trị đáng lẽ có thể nhận được từ lựa chọn thay thế tốt nhất.

Điểm quan trọng nhất là chi phí cơ hội không phải tổng giá trị của tất cả phương án bị bỏ qua. Nó được xác định dựa trên phương án thay thế tốt nhất không được lựa chọn. Muốn xác định đúng chi phí cơ hội, cần nhận diện các lựa chọn khả thi, đặt chúng trên cùng cơ sở so sánh và tìm ra giá trị cao nhất bị hy sinh khi quyết định được thực hiện.
Chi phí cơ hội là gì?
Chi phí cơ hội là giá trị của phương án thay thế tốt nhất bị bỏ qua khi một cá nhân, doanh nghiệp hoặc chủ thể kinh tế lựa chọn một phương án khác.
Giả sử một người có 100 triệu đồng và chỉ có thể chọn một trong hai phương án: gửi tiết kiệm với khoản lãi dự kiến 5 triệu đồng trong một năm hoặc sử dụng toàn bộ tiền để thực hiện một phương án khác. Nếu người đó chọn phương án thứ hai, trong điều kiện hai lựa chọn loại trừ lẫn nhau, khoản lợi ích 5 triệu đồng từ gửi tiết kiệm là một phần giá trị bị từ bỏ và có thể được xem xét như chi phí cơ hội của quyết định sử dụng vốn.
Cách nhìn này khác với cách hiểu chi phí thông thường. Một khoản chi bằng tiền cho biết chủ thể đã trả bao nhiêu; chi phí cơ hội đặt câu hỏi sâu hơn: nếu nguồn lực không được dùng ở đây thì phương án sử dụng tốt nhất tiếp theo có thể tạo ra giá trị bao nhiêu?
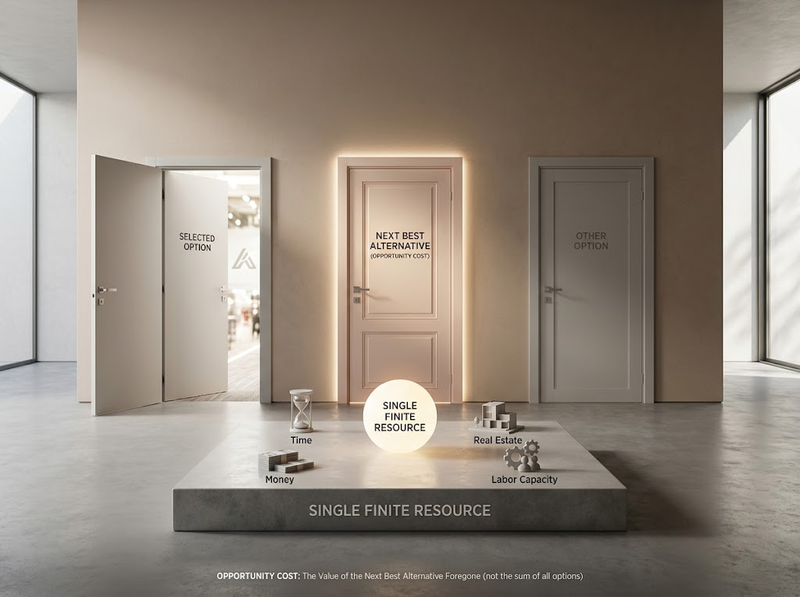
Khái niệm này xuất phát từ sự khan hiếm của nguồn lực. Tiền, thời gian, lao động, đất đai hay năng lực sản xuất đều có giới hạn. Khi cùng một nguồn lực không thể đồng thời được sử dụng đầy đủ cho nhiều lựa chọn loại trừ nhau, quyết định phân bổ nguồn lực sẽ tạo ra sự đánh đổi.
Vì sao chi phí cơ hội gắn với phương án tốt nhất bị bỏ qua?
Một quyết định có thể khiến nhiều phương án không còn được thực hiện, nhưng không vì thế mà giá trị của tất cả các phương án đó được cộng lại thành chi phí cơ hội.
Giả sử một nguồn lực có thể được dùng cho ba phương án:
· Phương án A tạo giá trị 120 triệu đồng
· Phương án B tạo giá trị 100 triệu đồng
· Phương án C tạo giá trị 70 triệu đồng
Nếu lựa chọn A, cả B và C đều bị bỏ qua. Tuy nhiên, trong trường hợp các phương án loại trừ nhau và có thể so sánh trên cùng cơ sở, lựa chọn thay thế tốt nhất cho A là B với giá trị 100 triệu đồng. Vì thế, giá trị liên quan đến chi phí cơ hội của việc chọn A là 100 triệu đồng, không phải 170 triệu đồng bằng tổng B và C.
Nguyên nhân là cùng một nguồn lực chỉ có thể chuyển sang một phương án thay thế tại một thời điểm. Nếu không chọn A, lựa chọn hợp lý nhất trong tập phương án đang xét là B. Phương án C đã kém B nên không đại diện cho lợi ích tốt nhất mà chủ thể thực sự phải hy sinh.
Điều này tạo nên nguyên tắc trung tâm:
Chi phí cơ hội của một lựa chọn được xác định bằng giá trị của phương án thay thế tốt nhất mà lựa chọn đó khiến chủ thể phải từ bỏ.
Chi phí cơ hội được xác định như thế nào?
Việc xác định chi phí cơ hội có thể được thực hiện theo một chuỗi logic: xác định nguồn lực đang bị giới hạn, nhận diện những phương án thực sự khả thi, xác định phương án được lựa chọn, sau đó tìm phương án thay thế tốt nhất trong số những lựa chọn bị loại bỏ.
Xác định các phương án có thể thay thế nhau
Trước hết, các phương án phải thực sự cạnh tranh đối với cùng một nguồn lực.
Nếu một người có một buổi tối rảnh và phải chọn giữa làm thêm hoặc tham gia một khóa học trong cùng khoảng thời gian, hai hoạt động có thể tạo ra sự đánh đổi về thời gian. Ngược lại, nếu hai hoạt động có thể thực hiện đồng thời mà không làm giảm nguồn lực dành cho nhau, việc chọn hoạt động này chưa chắc khiến lợi ích của hoạt động kia bị từ bỏ.
Do đó, không phải mọi lựa chọn tồn tại trên lý thuyết đều là phương án thay thế thích hợp để tính chi phí cơ hội. Phương án đó phải khả thi trong hoàn cảnh đang xét.
Xác định giá trị của từng phương án
Sau khi nhận diện các lựa chọn khả thi, cần xác định lợi ích hoặc giá trị mà từng lựa chọn có thể mang lại.
Trong một trường hợp đơn giản, giá trị có thể biểu hiện trực tiếp bằng tiền. Ví dụ, một khoản vốn có thể tạo ra lợi nhuận 8 triệu đồng ở phương án A hoặc 6 triệu đồng ở phương án B.
Nhưng nhiều quyết định không chỉ có giá trị tiền tệ. Việc sử dụng hai giờ để làm thêm có thể đem lại thu nhập, trong khi dùng hai giờ đó để học có thể tạo ra kiến thức hoặc năng lực có giá trị trong tương lai. Khi đó, việc xác định chi phí cơ hội đòi hỏi xem xét lợi ích thực sự có liên quan đến mục tiêu của người ra quyết định, chứ không thể máy móc quy mọi lựa chọn thành tiền nếu không có cơ sở hợp lý.
Chọn phương án thay thế tốt nhất bị bỏ qua
Đây là bước quyết định.
Giả sử một người có ba lựa chọn khả thi trong cùng một khoảng thời gian:
· Làm thêm và nhận 500.000 đồng
· Thực hiện công việc khác tạo giá trị tương đương 400.000 đồng
· Tham gia một hoạt động có giá trị được đánh giá thấp hơn hai phương án trên
Nếu người đó quyết định không làm thêm và chọn một phương án khác, thì trong phạm vi các lựa chọn đang xét, 500.000 đồng là giá trị của phương án thay thế tốt nhất bị bỏ qua.
Ngược lại, nếu người đó chọn làm thêm, chi phí cơ hội phải được xác định từ lựa chọn tốt nhất còn lại, chứ không phải từ chính 500.000 đồng nhận được.
Nói cách khác, chi phí cơ hội thay đổi theo quyết định được chọn. Nó không phải một con số cố định gắn vĩnh viễn với một nguồn lực.
Chi phí cơ hội không nhất thiết bằng chi phí bằng tiền
Một nhầm lẫn phổ biến là đồng nhất chi phí cơ hội với số tiền phải chi.
Hai khái niệm này có thể cùng xuất hiện trong một quyết định nhưng phản ánh hai loại đánh đổi khác nhau. Chi phí bằng tiền cho biết nguồn tiền thực tế phải bỏ ra; chi phí cơ hội cho biết giá trị của lựa chọn thay thế tốt nhất bị mất đi.
Ví dụ, một người sở hữu một mặt bằng và tự sử dụng nó để kinh doanh. Vì mặt bằng thuộc sở hữu của mình, người đó có thể không phải trả tiền thuê cho người khác. Tuy nhiên, nếu mặt bằng có thể được cho thuê và tạo ra 15 triệu đồng mỗi tháng, việc tự sử dụng mặt bằng đồng nghĩa với từ bỏ cơ hội nhận khoản thu nhập đó.
Khoản thu nhập bị bỏ qua có ý nghĩa kinh tế dù không xuất hiện dưới dạng một hóa đơn thanh toán.
Cũng vì vậy, một lựa chọn có chi phí tiền mặt thấp chưa chắc có chi phí cơ hội thấp. Nếu nó sử dụng một nguồn lực có phương án thay thế rất giá trị, phần giá trị bị từ bỏ vẫn có thể lớn.
Chi phí cơ hội phụ thuộc vào điều kiện và phương án thực sự khả thi
Chi phí cơ hội chỉ có ý nghĩa khi phương án bị bỏ qua thực sự có thể được lựa chọn.
Giả sử một người nói rằng chi phí cơ hội của việc nhận một công việc là mức lương rất cao từ một vị trí khác. Nhận định đó chỉ hợp lý nếu vị trí thứ hai thực sự nằm trong tập lựa chọn khả thi của người này. Một công việc mà người đó chưa được tuyển dụng, không đáp ứng điều kiện hoặc không thể nhận trong hoàn cảnh hiện tại không thể tự động được coi là phương án thay thế tốt nhất.
Tương tự, giá trị của phương án thay thế cần được đánh giá trong cùng điều kiện có liên quan. So sánh lợi ích một tháng của phương án này với lợi ích một năm của phương án khác mà không điều chỉnh phạm vi thời gian có thể dẫn đến kết luận sai.
Với những lựa chọn có mức rủi ro, thời gian thu lợi hoặc tính chắc chắn khác nhau, việc chỉ so sánh các con số danh nghĩa cũng chưa đủ. Giá trị dùng để xác định phương án tốt nhất cần phản ánh những khác biệt có ý nghĩa đối với quyết định.
Vì vậy, xác định chi phí cơ hội không đơn thuần là tìm con số lớn thứ hai trong một bảng lựa chọn. Trước đó phải bảo đảm rằng các phương án khả thi, loại trừ nhau ở nguồn lực đang xét và được đánh giá trên cơ sở phù hợp để so sánh.
Ví dụ về cách xác định chi phí cơ hội
Giả sử một doanh nghiệp có một nguồn lực chỉ đủ để thực hiện một trong ba dự án. Sau khi đánh giá trên cùng cơ sở, lợi ích dự kiến của các phương án lần lượt là:
· Dự án A: 300 triệu đồng
· Dự án B: 240 triệu đồng
· Dự án C: 180 triệu đồng
Nếu doanh nghiệp chọn dự án A, phương án tốt nhất bị bỏ qua là dự án B. Trong mô hình đơn giản này, chi phí cơ hội của việc lựa chọn A là giá trị 240 triệu đồng có thể nhận được từ B.
Điều đó không có nghĩa doanh nghiệp đã trả 240 triệu đồng bằng tiền để thực hiện A. Con số này biểu thị giá trị của cơ hội tốt nhất mà doanh nghiệp không còn khai thác vì nguồn lực đã được dành cho A.
Ví dụ cũng cho thấy vì sao không cộng B và C. Do nguồn lực chỉ đủ cho một dự án, nếu không chọn A thì doanh nghiệp không thể đồng thời nhận cả 240 triệu đồng từ B và 180 triệu đồng từ C. Lựa chọn thay thế có giá trị cao nhất là B, nên B mới là cơ sở xác định chi phí cơ hội.
Nếu hoàn cảnh thay đổi và B không còn khả thi, C có thể trở thành phương án thay thế tốt nhất. Khi đó chi phí cơ hội của cùng quyết định chọn A cũng thay đổi. Chi phí cơ hội vì thế phụ thuộc vào tập lựa chọn thực tế tại thời điểm ra quyết định.
Chi phí cơ hội giúp nhìn đúng bản chất của sự đánh đổi
Giá trị lớn nhất của khái niệm chi phí cơ hội là buộc người ra quyết định nhìn xa hơn câu hỏi “tôi phải trả bao nhiêu?”.
Một nguồn lực đang được sử dụng luôn có thể đặt trước câu hỏi: phương án tốt nhất khác mà nguồn lực này có thể phục vụ là gì?
Cách tiếp cận này đặc biệt hữu ích khi một lựa chọn dường như “không tốn tiền”. Thời gian tự làm một công việc, tài sản thuộc sở hữu sẵn có hay vốn nhàn rỗi đều có thể không tạo ra khoản thanh toán trực tiếp, nhưng vẫn có giá trị sử dụng thay thế.
Tuy nhiên, chi phí cơ hội không tự động cho biết một quyết định là đúng hay sai. Nó cung cấp thông tin về phần giá trị phải đánh đổi. Để đánh giá lựa chọn, người ra quyết định còn phải xem xét lợi ích của phương án được chọn và những điều kiện liên quan.
Nếu lợi ích của lựa chọn hiện tại lớn hơn giá trị của phương án thay thế tốt nhất trên một cơ sở đánh giá phù hợp, sự đánh đổi có thể hợp lý. Ngược lại, nếu một phương án sử dụng nguồn lực để tạo ra giá trị thấp trong khi một lựa chọn khả thi khác tạo ra giá trị cao hơn, chi phí cơ hội cho thấy phần giá trị đã bị bỏ lỡ.
Chi phí cơ hội vì vậy nên được hiểu là giá trị của phương án thay thế tốt nhất bị từ bỏ khi một lựa chọn được thực hiện, chứ không phải tổng giá trị của mọi lựa chọn không được chọn và cũng không đồng nhất với khoản tiền thực tế đã chi.
Để xác định chi phí cơ hội, cần nhận diện đúng nguồn lực khan hiếm, xác định các phương án thay thế thực sự khả thi, đánh giá chúng trên cơ sở có thể so sánh và tìm ra phương án tốt nhất bị loại bỏ bởi quyết định hiện tại. Cách tiếp cận này làm rõ bản chất kinh tế của mỗi lựa chọn: sử dụng nguồn lực cho một mục đích luôn cần được nhìn cùng với giá trị tốt nhất mà nguồn lực ấy có thể tạo ra ở nơi khác.
Hỏi đáp về chi phí cơ hội
Chi phí cơ hội có luôn được tính bằng tiền không?
Không. Tiền giúp việc so sánh thuận tiện khi lợi ích có thể lượng hóa hợp lý, nhưng chi phí cơ hội cũng có thể liên quan đến thời gian, trải nghiệm, kiến thức hoặc những lợi ích khác. Điều quan trọng là giá trị của phương án thay thế tốt nhất bị từ bỏ.
Chi phí cơ hội có phải tổng giá trị của tất cả lựa chọn bị bỏ qua không?
Không. Khi các phương án loại trừ nhau, chi phí cơ hội gắn với phương án thay thế tốt nhất bị bỏ qua, không phải tổng của tất cả phương án không được lựa chọn.
Một phương án không khả thi có được dùng để xác định chi phí cơ hội không?
Không nên. Chi phí cơ hội phải dựa trên một phương án thay thế thực sự khả thi trong điều kiện ra quyết định. Một lựa chọn không thể thực hiện không đại diện cho cơ hội thực tế đã bị hy sinh.

GỬI Ý KIẾN BÌNH LUẬN
